
Analiza porównywalności cen transferowych: Dlaczego dostęp do danych jest ważniejszy niż narzędzia?
Analiza porównywalności cen transferowych wymaga dostępu do wiarygodnych danych finansowych i transakcyjnych. Sprawdź, gdzie szukać informacji o podmiotach niezależnych, jakie ograniczenia mają narzędzia takie jak Moody’s TP Catalyst oraz czy poufne dane porównawcze mogą być legalnie wykorzystywane w sporach z organami podatkowymi.
Analiza porównywalności cen transferowych stanowi podstawowy element dokumentacji i weryfikacji zgodności z przepisami dotyczącymi cen transferowych. Jednak pozyskanie wiarygodnych informacji finansowych oraz danych dotyczących struktury właścicielskiej niezależnych przedsiębiorstw pozostaje istotnym wyzwaniem. Jakość analizy zależy nie tylko od zastosowanej metodologii, lecz także od dostępności i przydatności danych źródłowych.
Bez wystarczających informacji o transakcjach zawieranych pomiędzy podmiotami niezależnymi wykazanie zgodności rozliczeń wewnątrzgrupowych z zasadą ceny rynkowej (arm’s length principle) staje się znacznie trudniejsze.
Analiza porównywalności cen transferowych: Gdzie znaleźć wiarygodne dane?
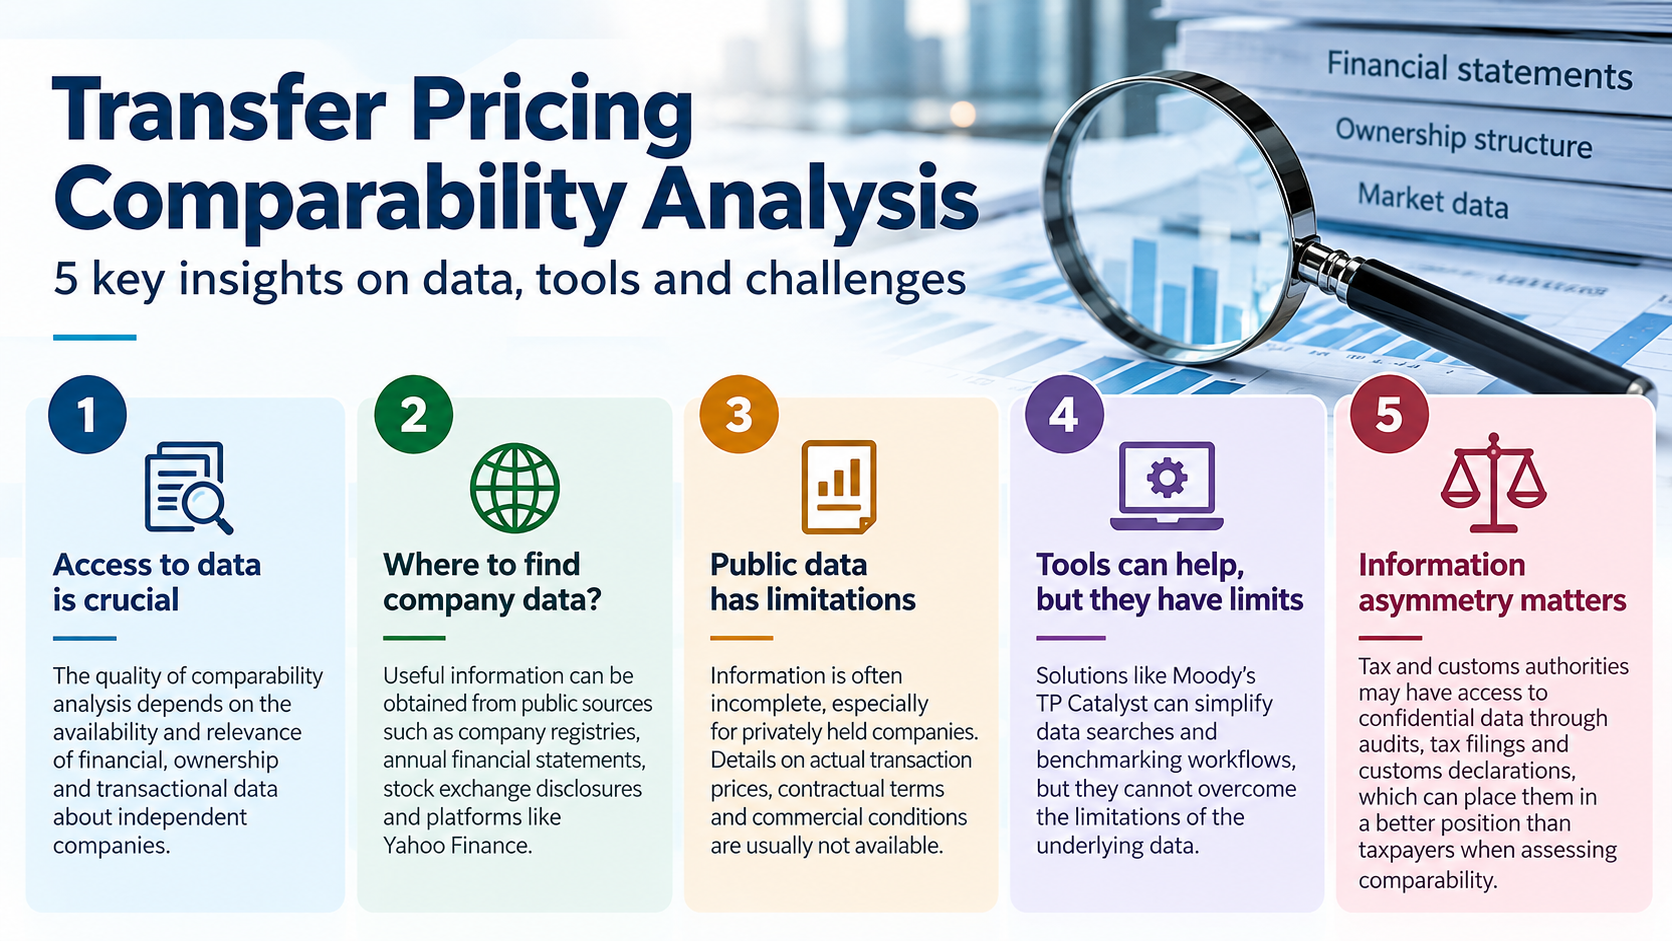
Gdzie możemy znaleźć dane niezbędne do porównania naszych transakcji wewnątrzgrupowych z transakcjami zawieranymi przez niezależnych konkurentów? Publicznie dostępne źródła, takie jak rejestry przedsiębiorstw, roczne sprawozdania finansowe czy platformy Yahoo Finance, mogą dostarczać informacji o wynikach finansowych, działalności gospodarczej i strukturach właścicielskich. Jednak źródła te rzadko ujawniają szczegółowe informacje o cenach, warunkach umownych i zasadach handlowych stosowanych w transakcjach pomiędzy niezależnymi podmiotami.
Komercyjne bazy danych, w tym Moody’s Orbis oraz inni dostawcy informacji finansowych, oferują dodatkowe dane o przedsiębiorstwach, które mogą wspierać analizy benchmarkingowe. Niemniej jednak dostęp do sprawozdań finansowych nie oznacza automatycznie dostępu do rzeczywiście porównywalnych transakcji. Przedsiębiorstwa działające w tej samej branży mogą znacząco różnić się modelami biznesowymi, pełnionymi funkcjami, wykorzystywanymi aktywami i ponoszonym ryzykiem.
Przykładowo, publicznie raportowane marże operacyjne mogą pomóc w porównaniu rentowności niezależnych dystrybutorów. Nie ujawniają jednak zazwyczaj cen poszczególnych produktów, zobowiązań umownych, rabatów ilościowych ani podziału ryzyka handlowego. Różnice te mogą istotnie wpływać na wiarygodność analizy porównywalności.
Powstaje zatem zasadnicze pytanie: jak podatnicy mogą wykazać, że stosowane przez nich ceny transferowe odpowiadają warunkom rynkowym, skoro najważniejsze informacje o transakcjach pozostają poufne? Wytyczne OECD dotyczące cen transferowych podkreślają znaczenie odpowiednich korekt porównywalności i analizy ekonomicznej. Jednak nawet zaawansowane metody nie są w stanie całkowicie zrekompensować braku wiarygodnych danych.
Analiza porównywalności cen transferowych: Czy specjalistyczne narzędzia rozwiązują problem ograniczonego dostępu do danych?
Specjalistyczne narzędzia, takie jak Moody’s TP Catalyst, mogą usprawniać wyszukiwanie danych, selekcję podmiotów porównywalnych oraz obliczenia benchmarkingowe. Ułatwiają organizację informacji finansowych i automatyzację niektórych etapów przygotowywania dokumentacji cen transferowych. Ich rzeczywista przydatność zależy jednak od jakości i zakresu danych dostępnych w wykorzystywanych bazach.
Jeżeli narzędzie opiera się na informacjach publicznych lub licencjonowanych zbiorach zawierających głównie dane finansowe na poziomie przedsiębiorstw, nie zapewnia automatycznie dostępu do poufnych danych o poszczególnych transakcjach. Informacje dotyczące rzeczywistych cen, warunków umownych i ustaleń handlowych pomiędzy niezależnymi przedsiębiorstwami mogą nadal pozostawać niedostępne. W rezultacie szybsze przetwarzanie informacji nie musi oznaczać bardziej wiarygodnych wyników analizy porównywalności.
Przykładowo, automatyczne wyszukiwanie może wskazać przedsiębiorstwa o podobnych kodach działalności i umożliwić obliczenie przedziału międzykwartylowego marż operacyjnych. Jednak podmioty te mogą wykonywać odmienne funkcje, ponosić inne ryzyka lub działać w różnych warunkach ekonomicznych. Takie różnice wymagają szczegółowej weryfikacji przed uznaniem przedsiębiorstw za odpowiednie podmioty porównywalne.
Kluczowe pytanie brzmi: czy narzędzia analityczne rzeczywiście zwiększają dostęp do porównywalnych informacji, czy jedynie usprawniają przetwarzanie już dostępnych danych? Technologia może poprawiać efektywność, spójność i jakość dokumentacji, ale nie eliminuje podstawowych luk informacyjnych. Wiarygodna analiza benchmarkingowa nadal wymaga rozumowania ekonomicznego, analizy funkcjonalnej oraz profesjonalnego osądu.
Asymetria informacji: Czy podatnicy i organy podatkowe mają równy dostęp do danych?
Czy podatnicy oraz organy podatkowe i celne dysponują porównywalnymi możliwościami dostępu do danych niezbędnych do przeprowadzenia analizy? Organy podatkowe mogą posiadać poufne informacje pozyskane z deklaracji podatkowych, kontroli, sprawozdań finansowych oraz międzynarodowej wymiany informacji. Organy celne mogą również dysponować szczegółowymi danymi dotyczącymi transakcji importowych, które nie są dostępne dla poszczególnych podatników.
Prowadzi to do potencjalnej asymetrii informacyjnej, szczególnie gdy organy wykorzystują dane, których podatnicy nie mogą samodzielnie zweryfikować. Przykładowo, organ podatkowy może posiadać informacje finansowe lub transakcyjne dotyczące niezależnych przedsiębiorstw działających na tym samym rynku. Podatnik może natomiast nie mieć możliwości zapoznania się z umowami, danymi księgowymi lub okolicznościami gospodarczymi stanowiącymi podstawę porównania.
Wykorzystanie poufnych danych porównawczych rodzi istotne pytania dotyczące przejrzystości postępowania i ochrony praw podatnika. Wytyczne OECD dotyczące cen transferowych wskazują na problemy związane z wykorzystywaniem tzw. secret comparables, czyli poufnych danych porównawczych, zwłaszcza gdy podatnik nie ma odpowiedniej możliwości obrony swojego stanowiska. Możliwość zbadania i zakwestionowania dowodów stanowiących podstawę doszacowania dochodu ma zatem istotne znaczenie.
Czy korektę cen transferowych można uznać za wystarczająco transparentną, jeżeli podatnik nie ma dostępu do danych wykorzystanych do jej uzasadnienia? Organy podatkowe mają uzasadniony obowiązek ochrony informacji poufnych dotyczących innych podatników. Obowiązek ten powinien jednak pozostawać w odpowiedniej równowadze z prawami proceduralnymi strony postępowania.
Analiza porównywalności cen transferowych w sporach podatkowych: Skąd pozyskać dane poufne?
Gdzie podatnicy mogą uzyskać niepubliczne dane o transakcjach porównywalnych i czy można je legalnie wykorzystać w sporach dotyczących cen transferowych? Potencjalnymi źródłami są licencjonowane komercyjne bazy danych, opracowania branżowe, informacje legalnie uzyskane od podmiotów trzecich oraz dokumenty udostępniane w postępowaniach administracyjnych lub sądowych. Dostępność i dopuszczalność wykorzystania takich informacji zależą jednak od przepisów krajowych, zasad poufności oraz regulacji proceduralnych.
Komercyjne bazy danych mogą udostępniać informacje finansowe o prywatnych przedsiębiorstwach, których nie można znaleźć w bezpłatnych źródłach internetowych. Dostęp do takich baz nie zawsze oznacza jednak prawo do ujawniania lub kopiowania wszystkich danych źródłowych w postępowaniach podatkowych. Umowy licencyjne i zobowiązania do zachowania poufności mogą nakładać dodatkowe ograniczenia.
Inną możliwością jest pozyskanie odpowiednich informacji w ramach procedur obowiązujących podczas kontroli lub sporów podatkowych. W zależności od jurysdykcji podatnicy mogą mieć prawo do wglądu w materiał dowodowy, kwestionowania kryteriów porównywalności przyjętych przez organy lub poddania wykorzystania poufnych informacji kontroli sądowej. Uprawnienia te mają szczególne znaczenie, gdy doszacowanie opiera się na danych dotyczących podmiotów trzecich.
Podstawowy problem polega na tym, czy podatnicy mogą skutecznie bronić stosowanych cen transferowych, jeżeli najważniejsze dane porównawcze pozostają dla nich niedostępne. Wiarygodna analiza porównywalności wymaga czegoś więcej niż zaawansowanego oprogramowania i rozbudowanych baz finansowych. Kluczowe znaczenie mają również przejrzystość materiału dowodowego, legalny dostęp do informacji oraz rzeczywista możliwość zakwestionowania założeń ekonomicznych przyjętych przez organy podatkowe.