
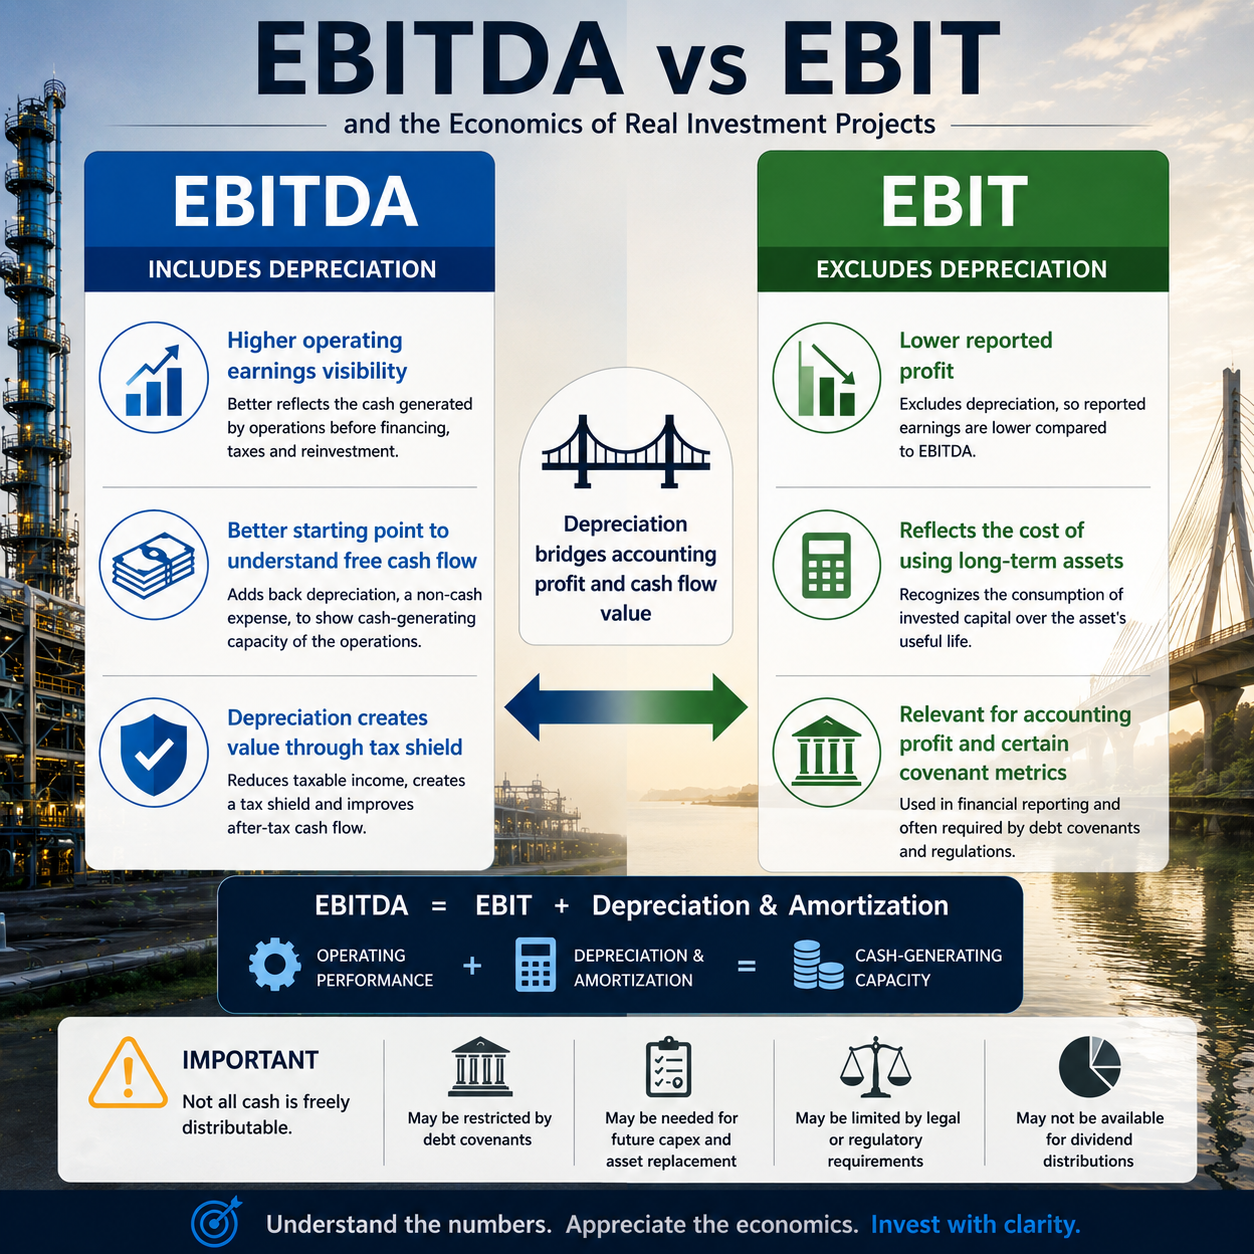
EBITDA a EBIT – co naprawdę decyduje o opłacalności projektów inwestycyjnych?
EBITDA a EBIT to dwa wskaźniki rentowności, które inaczej uwzględniają amortyzację. W projektach infrastrukturalnych, energetycznych i przemysłowych kluczowe znaczenie mają jednak przepływy pieniężne, wydatki CAPEX oraz korzyści podatkowe. Dowiedz się, jak połączyć EBITDA, EBIT i wolne przepływy pieniężne, aby prawidłowo ocenić opłacalność inwestycji.
Porównanie EBITDA i EBIT często przedstawia się jako zagadnienie księgowe. W przypadku rzeczywistych projektów inwestycyjnych jest to jednak przede wszystkim kwestia przepływów pieniężnych i alokacji kapitału. Różnica ma szczególne znaczenie w infrastrukturze, energetyce, nieruchomościach, usługach komunalnych i przemyśle. Projekty te wymagają zwykle dużych nakładów początkowych i wieloletniego wykorzystywania aktywów.
EBIT uwzględnia amortyzację jako koszt operacyjny, przez co obniża wykazywany zysk. EBITDA dodaje amortyzację z powrotem, ponieważ odpisy te zwykle nie oznaczają bieżącego wydatku gotówkowego. Żaden z tych wskaźników nie pokazuje jednak dokładnie, ile gotówki ostatecznie generuje inwestycja. Nie informuje również, jaka część środków może zostać wypłacona inwestorom.
Zrozumienie różnicy wymaga wyjścia poza rachunek zysków i strat. Amortyzacja wpływa na podatki, nakłady inwestycyjne pochłaniają gotówkę, a obsługa długu może ograniczać wypłaty. Aktywa wymagają również konserwacji i okresowej wymiany. Ekonomika projektu inwestycyjnego nie jest więc w pełni opisana przez pojedynczy wskaźnik rentowności.
EBITDA a EBIT – dlaczego amortyzacja zmienia obraz rentowności?
Rozważmy projekt generujący 100 mln USD przychodów i ponoszący 60 mln USD gotówkowych kosztów operacyjnych. Jego EBITDA wynosi 40 mln USD przed uwzględnieniem amortyzacji, finansowania i podatków. Jeśli roczna amortyzacja wynosi 20 mln USD, EBIT spada do 20 mln USD. Sam odpis amortyzacyjny nie oznacza jednak dodatkowego wydatku 20 mln USD w danym okresie.
Dlatego EBITDA może stanowić użyteczny punkt wyjścia do oceny zdolności operacyjnej aktywa do generowania gotówki. Pomija księgowe rozłożenie kosztu inwestycji poniesionej zwykle we wcześniejszych okresach. W projektach kapitałochłonnych, posiadających duże aktywa podlegające amortyzacji, różnica między EBITDA a EBIT może być znacząca. Nie oznacza to jednak, że EBITDA jest równoznaczna z przepływami pieniężnymi.
W tym miejscu EBITDA może prowadzić do błędnych wniosków. Fakt, że amortyzacja nie jest bieżącym wydatkiem, nie oznacza, że użytkowanie aktywów nie generuje kosztów ekonomicznych. Elektrownie, fabryki, centra logistyczne i hotele wymagają utrzymania, modernizacji oraz okresowej wymiany wyposażenia. Pomijanie tych potrzeb może zawyżać ocenę trwałej zdolności projektu do generowania gotówki.
EBIT uwzględnia element, który EBITDA celowo pomija: zużywanie się bazy aktywów w czasie. Księgowy harmonogram amortyzacji nie zawsze dokładnie odzwierciedla rzeczywistą utratę wartości ekonomicznej. Całkowite ignorowanie zużycia aktywów również byłoby jednak błędem. Jest to szczególnie ważne w działalności wymagającej dużych nakładów kapitałowych.
EBITDA a EBIT – amortyzacja i tarcza podatkowa
Amortyzacja ma istotne znaczenie, ponieważ może zmniejszać dochód podlegający opodatkowaniu. Załóżmy, że projekt generuje 40 mln USD EBITDA i wykazuje 20 mln USD amortyzacji. Zysk operacyjny stanowiący punkt wyjścia do obliczenia podatku może wówczas wynosić 20 mln USD zamiast 40 mln USD. Ostateczna podstawa opodatkowania zależy jednak od obowiązujących przepisów i innych pozycji podatkowych.
Przy hipotetycznej stawce podatkowej 25% amortyzacja w wysokości 20 mln USD może zapewnić 5 mln USD tarczy podatkowej. Oznacza to środki, które w przeciwnym razie zostałyby przeznaczone na podatek. Oszczędność może zwiększyć przepływy pieniężne projektu po opodatkowaniu. Rzeczywista korzyść zależy od jurysdykcji, harmonogramu amortyzacji, dochodu podatkowego i możliwości rozliczania strat.
Mechanizm ten pokazuje, dlaczego amortyzacja nie jest jedynie konwencją księgową. Obniża raportowany EBIT, ale związane z nią odliczenie podatkowe może tworzyć rzeczywistą wartość ekonomiczną. Przyspieszona amortyzacja może być szczególnie korzystna we wcześniejszych latach inwestycji. Umożliwia bowiem wcześniejsze uzyskanie części oszczędności podatkowych.
Moment otrzymania korzyści ma duże znaczenie. Oszczędność podatkowa uzyskana dzisiaj jest zazwyczaj więcej warta niż taka sama nominalna kwota otrzymana za wiele lat. Harmonogram amortyzacji może więc wpływać na wartość bieżącą netto projektu, nawet jeśli łączna kwota odpisów pozostaje niezmieniona. W analizie inwestycyjnej liczy się zarówno wysokość tarczy podatkowej, jak i termin jej wykorzystania.
EBITDA a EBIT – dlaczego wolne przepływy pieniężne są ważniejsze?
Ograniczenia EBITDA stają się widoczne, gdy inwestorzy traktują ją jak gotówkę dostępną dla właścicieli. Wskaźnik pomija podatki, odsetki, zapotrzebowanie na kapitał obrotowy i nakłady inwestycyjne. Wszystkie te elementy mogą pochłaniać znaczne środki pieniężne. Projekt z wysoką EBITDA może jednocześnie generować niskie lub ujemne wolne przepływy pieniężne.
Szczególne znaczenie ma CAPEX, czyli nakłady inwestycyjne. Amortyzacja jest księgowym rozliczeniem kosztu aktywów, natomiast CAPEX oznacza rzeczywiste wydatki na ich zakup, budowę lub modernizację. Jeśli projekt osiąga 40 mln USD EBITDA, ale wymaga corocznie 25 mln USD nakładów na utrzymanie zdolności produkcyjnej, sam wynik EBITDA nie przedstawia pełnej sytuacji. Konieczne jest uwzględnienie gotówki potrzebnej do dalszego funkcjonowania inwestycji.
Ważne jest także rozróżnienie maintenance CAPEX i growth CAPEX. Pierwsza kategoria obejmuje wydatki niezbędne do utrzymania istniejących możliwości generowania przychodów. Druga dotyczy inwestycji mających zwiększyć przyszłe moce produkcyjne lub rentowność. Łączenie tych kategorii może utrudniać odróżnienie zdrowego programu ekspansji od kosztownego utrzymywania starzejących się aktywów.
Dodatkowym czynnikiem jest zadłużenie. Inwestycje infrastrukturalne i nieruchomościowe często wykorzystują znaczną dźwignię finansową, dlatego gotówka generowana przez aktywa musi najpierw pokrywać odsetki, spłaty kapitału i wymagane rezerwy. EBITDA może wyglądać atrakcyjnie, mimo że środki dostępne do wypłaty właścicielom są znacznie mniejsze. Rentowność operacyjna nie jest tożsama ze zdolnością do wypłacania gotówki inwestorom.
Od EBITDA do rzeczywistych przepływów pieniężnych projektu
Najbardziej użyteczne podejście polega na traktowaniu EBITDA jako początku analizy. Aby przejść od wyniku operacyjnego do przepływów pieniężnych projektu, należy uwzględnić podatki, zmiany kapitału obrotowego i nakłady inwestycyjne. Przepływy związane z finansowaniem analizuje się następnie zależnie od tego, czy celem jest wycena całego projektu, czy kapitału własnego. Rozdzielenie działalności operacyjnej i finansowania pomaga uniknąć błędów w wycenie.
Uproszczoną zależność można zapisać następująco:
EBITDA – cash taxes – change in working capital – CAPEX = approximate unlevered free cash flow
Amortyzacja wpływa na ten rachunek pośrednio, ponieważ zmienia dochód podatkowy, a tym samym wysokość płaconych podatków. Jest to kluczowe połączenie rachunku zysków i strat z przepływami pieniężnymi. Sam odpis amortyzacyjny nie wymaga bieżącego wydatku. Jego konsekwencje podatkowe mogą jednak bezpośrednio zwiększać gotówkę pozostającą w projekcie.
EBIT przedstawia inną perspektywę, ponieważ uwzględnia księgowy koszt wykorzystywania aktywów długoterminowych. Może być przydatny przy porównywaniu rentowności operacyjnej między okresami i ocenie zwrotu z zaangażowanego kapitału. Nie należy jednak utożsamiać EBIT z przepływami pieniężnymi. Amortyzacja i rzeczywisty CAPEX mogą znacząco różnić się zarówno wysokością, jak i momentem wystąpienia.
W przypadku projektów długoterminowych najlepiej analizować EBITDA, EBIT i wolne przepływy pieniężne łącznie. EBITDA pokazuje potencjał operacyjnego generowania gotówki, a EBIT uwzględnia księgowe zużycie aktywów. Wolne przepływy pieniężne odzwierciedlają rzeczywiste potrzeby gotówkowe związane z działalnością i inwestycjami. Każda miara dostarcza więc innego rodzaju informacji.
W projektach rzeczowych spór o wyższość EBITDA nad EBIT jest mylący, gdy jeden wskaźnik uznaje się za uniwersalnie lepszy. EBITDA jest użyteczna, ponieważ amortyzacja nie stanowi bieżącego wypływu gotówki. EBIT jest ważny, ponieważ aktywa fizyczne zużywają się i wymagają napraw lub wymiany. Oba wskaźniki opisują różne aspekty ekonomiki inwestycji.
Amortyzacja pełni przy tym podwójną funkcję. Obniża wykazywany zysk operacyjny, a jednocześnie może zmniejszać podstawę opodatkowania. Powstała tarcza podatkowa może zwiększać przepływy pieniężne i wartość projektu. Korzyść jest szczególnie istotna, gdy odliczenia podatkowe występują we wcześniejszych latach inwestycji.
Tarczy podatkowej nie należy jednak utożsamiać z gotówką trwale dostępną do wypłaty. Przyszły CAPEX, obsługa długu, wymagane rezerwy i kapitał obrotowy mogą pochłaniać środki widoczne w EBITDA. Dodatkowe ograniczenia mogą wynikać z umów, przepisów lub regulacji branżowych. Trwała zdolność do wypłat zależy od pełnej struktury przepływów pieniężnych projektu.
Długoterminowi inwestorzy powinni więc wyjść poza samo pytanie EBITDA czy EBIT. Istotniejsze jest ustalenie, jak wynik księgowy przekłada się na gotówkę po opodatkowaniu i po uwzględnieniu nakładów koniecznych do utrzymania aktywów. Należy także ocenić cenę nabycia projektu i oczekiwaną wartość przyszłych przepływów. Ostatecznie to przepływy pieniężne oraz cena zapłacona za ich uzyskanie decydują o ekonomicznej opłacalności inwestycji.
Poznaj analizy inwestycyjne i doradztwo strategiczne
Decyzje inwestycyjne wymagają dokładnej oceny ryzyka, możliwości wzrostu i długoterminowej wartości. Poznaj nasze książki o biznesie i inwestowaniu oraz analizy rynkowe, aby rozwijać wiedzę finansową. Sprawdź również doradztwo biznesowe i analizę inwestycyjną Outsider Advisory, wspierające podejmowanie strategicznych decyzji finansowych i biznesowych.