
Ceny transferowe ExxonMobil – kiedy podział kosztów prowadzi do sporu podatkowego?
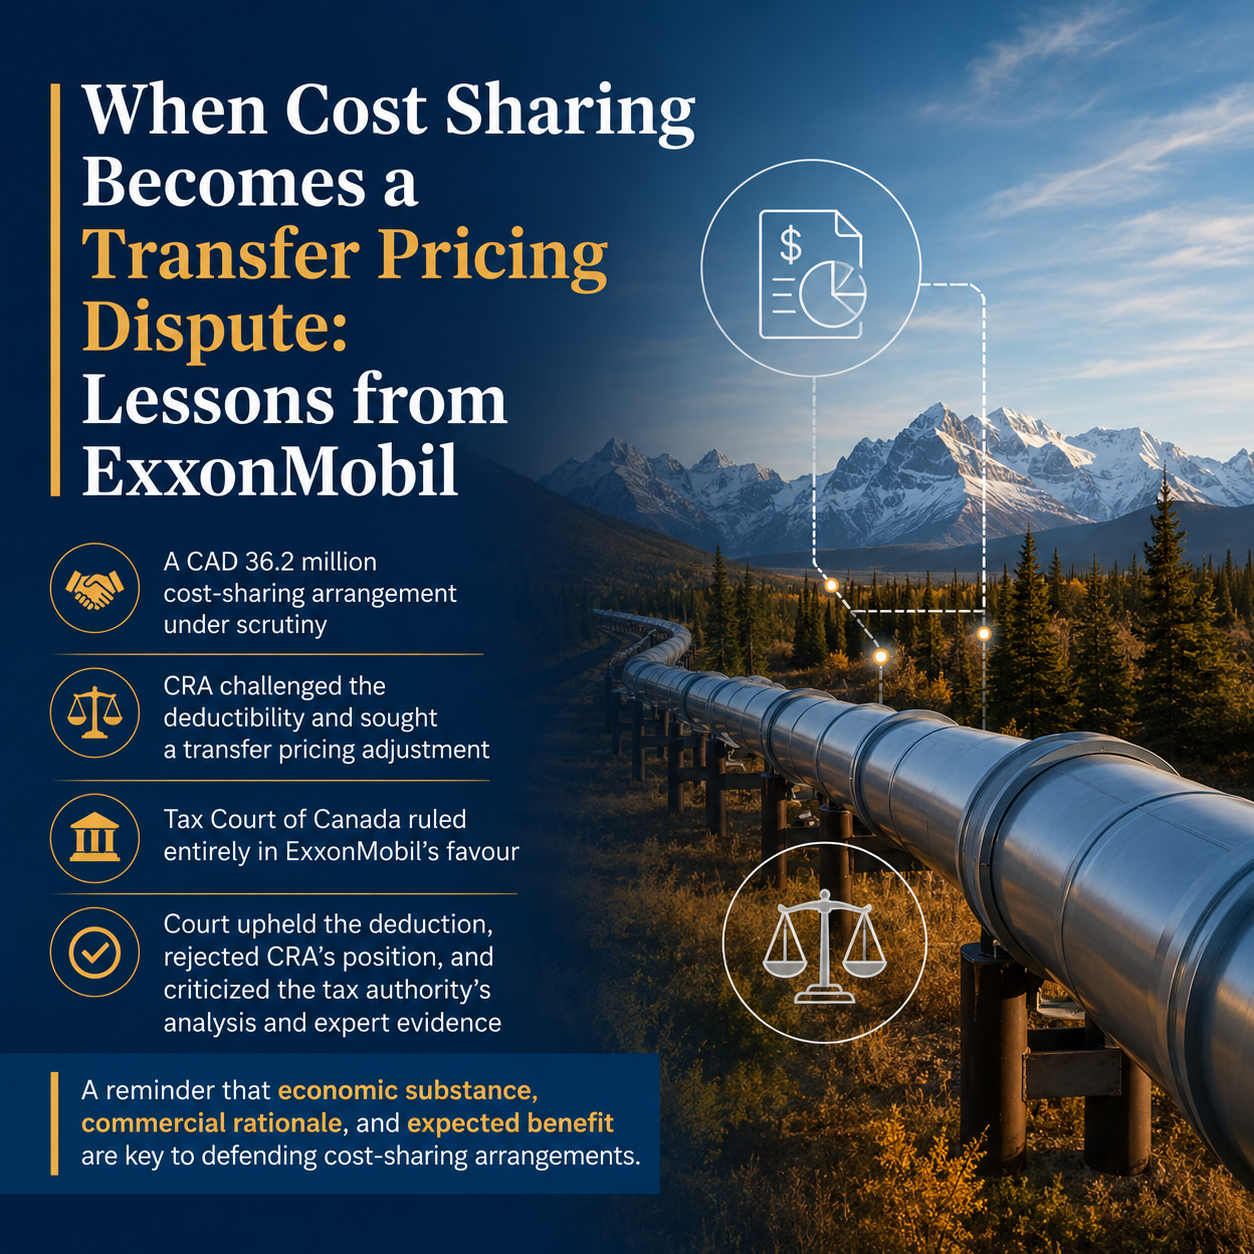
Ceny transferowe ExxonMobil stały się przedmiotem ważnego sporu podatkowego dotyczącego podziału kosztów projektu gazociągu na Alasce. Kanadyjski sąd podatkowy utrzymał możliwość odliczenia 36,2 mln CAD, uznając rzeczywiste uzasadnienie biznesowe wydatków. Sprawa pokazuje, dlaczego dokumentacja, oczekiwane korzyści ekonomiczne i faktyczny przebieg działalności są kluczowe dla obrony rozliczeń wewnątrzgrupowych.
Jedno z istotnych kanadyjskich rozstrzygnięć dotyczących cen transferowych w 2026 roku odnosiło się do alokacji kosztów w wysokości 36,2 mln CAD, związanych z planowanym projektem gazociągu na Alasce. Spór ExxonMobil Canada Resources Company v. The King, 2026 TCC 42, dotyczył wydatków poniesionych ponad dwie dekady wcześniej, w roku podatkowym 2001. 6 marca 2026 roku Kanadyjski Sąd Podatkowy (Tax Court of Canada) uwzględnił odwołanie spółki w zakresie kosztów studium wykonalności. Rozstrzygnięcie ma znaczenie wykraczające poza sam sektor energetyczny.
Na pierwszy rzut oka sprawa sprowadzała się do prostego pytania: która spółka grupy ExxonMobil powinna ponieść koszt analizy planowanego gazociągu? Głębszy problem dotyczył jednak sposobu oceny transakcji wewnątrzgrupowych, z których korzyści może odnosić kilka powiązanych podmiotów. Kluczowe było ustalenie, czy konkretna spółka miała własne, racjonalne uzasadnienie biznesowe dla uczestnictwa w przedsięwzięciu. Korzyści uzyskiwane przez inne spółki grupy nie wykluczają bowiem istnienia niezależnego interesu gospodarczego podmiotu ponoszącego koszt.
Sprawa dostarcza wniosków przydatnych także poza branżą energetyczną. Grupy międzynarodowe regularnie dzielą między powiązane przedsiębiorstwa koszty rozwoju produktów, badań, wspólnych usług i innych inwestycji. W przypadku zakwestionowania takich rozliczeń sama umowa może okazać się niewystarczająca. Decydujące znaczenie mogą mieć rzeczywiste przesłanki gospodarcze oraz oczekiwane korzyści ekonomiczne.
Ceny transferowe ExxonMobil – podział kosztów 36,2 mln CAD
Planowany projekt zakładał transport gazu ziemnego z północnego wybrzeża Alaski przez zachodnią Kanadę do rynków w kontynentalnej części Stanów Zjednoczonych. ExxonMobil Production Company, BP Exploration (Alaska) i Phillips Alaska zawarły porozumienie Alaskan Gas Pipeline Project Agreement dotyczące przeprowadzenia studium wykonalności. Łączne koszty analiz przewidzianych w tym porozumieniu wynosiły około 125 mln USD. Projekt wymagał więc znacznych nakładów jeszcze przed podjęciem decyzji o budowie infrastruktury.
Na podstawie późniejszej umowy Partial Assignment and Cost Allocation Agreement spółka ExxonMobil Production Company przeniosła 68% swojego udziału wynoszącego jedną trzecią w porozumieniu projektowym na podmiot, który następnie funkcjonował jako ExxonMobil Canada Resources Company. Kanadyjska spółka zobowiązała się w konsekwencji do poniesienia proporcjonalnej części kosztów studium wykonalności. Ostateczna kwota odliczenia, której dotyczył spór, wyniosła 36 207 810 CAD. Rozliczenie to stało się przedmiotem wieloletniego postępowania podatkowego.
Uzasadnienie biznesowe wiązało się z kanadyjską częścią planowanej infrastruktury. Gdyby projekt został zrealizowany, znaczna część gazociągu znajdowałaby się na terytorium Kanady, tworząc potencjalne możliwości gospodarcze dla tamtejszej spółki. Wydatków na studium wykonalności nie należało więc analizować wyłącznie jako kosztu przeniesionego między podmiotami powiązanymi. Trzeba było uwzględnić korzyści, których ExxonMobil Canada mogła racjonalnie oczekiwać dzięki uczestnictwu w projekcie.
To rozróżnienie stało się jednym z najważniejszych elementów sporu. Spółka powiązana może uzyskiwać pośrednie korzyści z wydatków ponoszonych przez inny podmiot grupy. Nie oznacza to jednak automatycznie, że przedsiębiorstwo faktycznie finansujące przedsięwzięcie nie ma własnego celu gospodarczego. Analiza cen transferowych powinna identyfikować konkretną transakcję oraz rzeczywiste okoliczności handlowe, w których została zawarta.
Dlaczego kanadyjski organ podatkowy zakwestionował koszty?
Kanadyjski organ podatkowy początkowo odmówił uznania wydatków na studium wykonalności za koszty podlegające odliczeniu. Argumentował, że nie zostały one poniesione w celu osiągnięcia lub uzyskiwania dochodu z działalności gospodarczej albo majątku. Alternatywną podstawą zakwestionowania odliczenia były przepisy dotyczące cen transferowych zawarte w artykule 247 kanadyjskiej ustawy o podatku dochodowym (Income Tax Act). Organ określił również zobowiązanie w wysokości około 1,81 mln CAD podatku na podstawie części XIII ustawy, uznając, że wydatki stanowiły korzyść przekazaną amerykańskiej spółce dominującej.
Ekonomiczne znaczenie sporu było istotne. Planowany gazociąg miał umożliwić transport gazu ze złóż na północy Alaski do odbiorców na rynku amerykańskim. Amerykańskie podmioty posiadające udziały w tych zasobach mogłyby więc odnieść wyraźne korzyści z realizacji projektu. Z perspektywy organu podatkowego pojawiło się pytanie, czy kanadyjska spółka nie przejęła kosztów, które ekonomicznie powinny obciążać inne podmioty grupy.
Samo wykazanie korzyści po stronie innych spółek nie rozstrzyga jednak kwestii cen transferowych. Jedna transakcja może przynosić korzyści kilku podmiotom jednocześnie. Przedsiębiorstwo może również racjonalnie ponosić wydatki, nawet jeśli jego spółki powiązane także na nich korzystają. Kluczowe jest ustalenie, czy podmiot miał własny uzasadniony interes gospodarczy i czy warunki transakcji odpowiadały właściwym wymogom cen transferowych.
Ma to szczególne znaczenie w dużych projektach infrastrukturalnych. Koszty studiów wykonalności ponosi się przed uzyskaniem pewności, że planowany obiekt rzeczywiście powstanie. Istnieje więc ryzyko, że inwestycja nigdy nie zacznie generować przychodów operacyjnych. Sama niepewność przyszłego wyniku nie oznacza jednak, że udział w projekcie był nieracjonalny z perspektywy biznesowej.
Ceny transferowe ExxonMobil – dlaczego spółka wygrała w sądzie?
Kanadyjski Sąd Podatkowy uznał, że ExxonMobil Canada posiadała źródło przychodów z działalności gospodarczej związane z uczestnictwem w studium wykonalności. Stwierdził również, że wydatki zostały poniesione w celu osiągnięcia lub uzyskiwania dochodu z działalności gospodarczej. Sędzia Dominique Lafleur uwzględniła dowody wskazujące, że studia wykonalności są normalnym elementem przygotowania wielkich projektów infrastrukturalnych. W rezultacie odliczenie 36,2 mln CAD nie zostało wyłączone na podstawie paragrafu 18(1)(a) ustawy.
Sąd rozstrzygnął również kwestię cen transferowych. Uznał, że ustęp 247(2), stanowiący podstawowy przepis kanadyjskiego systemu cen transferowych, nie miał zastosowania do ograniczenia ani odmowy odliczenia tych wydatków. Organ podatkowy nie uzyskał więc oczekiwanej korekty na tej podstawie. Uchylono także powiązane rozliczenie podatku z części XIII w wysokości około 1,81 mln CAD.
Istotną cechą postępowania była rozbudowana analiza materiału dowodowego. Rozprawa trwała 22 dni, a przed sądem wystąpiło dziewięciu świadków, w tym czterech ekspertów. Sąd szczegółowo badał strukturę projektu, jego cel gospodarczy, działania związane z przygotowaniem gazociągu i argumenty dotyczące cen transferowych. Rozstrzygnięcie nie opierało się więc na powierzchownej ocenie samej umowy wewnątrzgrupowej.
Wyrok jest ważny dla grup międzynarodowych broniących transakcji, których ekonomicznego sensu nie można ustalić na podstawie pojedynczej faktury. Umowa prawna ma znaczenie, ale równie istotne są fakty operacyjne uzasadniające jej zawarcie. Wiarygodność podziału kosztów wzrasta, gdy dokumenty biznesowe sporządzone w odpowiednim czasie pokazują, dlaczego dany podmiot zaakceptował wydatki. Najlepszą obroną jest wykazanie rzeczywistej możliwości gospodarczej, którą spółka zamierzała wykorzystać.
Jakie wnioski wyrok ExxonMobil ma dla grup kapitałowych?
Najważniejszym wnioskiem nie jest to, że każdy podział kosztów wewnątrz grupy zostanie zaakceptowany, jeśli zarząd wskaże jakąkolwiek hipotetyczną korzyść. Trafniejsza interpretacja podkreśla konieczność badania rzeczywistych okoliczności gospodarczych transakcji. Nie należy automatycznie zakładać, że inny podział wydatków byłby właściwszy. Firma EY również wskazywała na znaczenie wyroku dla interpretacji kanadyjskich przepisów dotyczących cen transferowych.
Dla podatników szczególnie istotna jest dokumentacja tworzona na bieżąco. Umowa wewnątrzgrupowa powinna określać prawa i obowiązki stron, ale dodatkowe materiały biznesowe muszą wyjaśniać oczekiwane korzyści uczestników. Pomocne mogą być analizy inwestycyjne, prognozy, dokumenty zarządu, korespondencja wewnętrzna i dowody rzeczywistych działań operacyjnych. Takie materiały łączą formalne ustalenia z ekonomiczną rzeczywistością.
Należy również odróżniać korzyści oczekiwane od gwarantowanych wyników. Projekty rozwojowe i studia wykonalności są z natury obarczone niepewnością. Racjonalnie działające przedsiębiorstwa regularnie finansują analizy przedsięwzięć, które ostatecznie nie zostają zrealizowane. Ważniejsze od późniejszego osiągnięcia przychodów może być to, czy w momencie podejmowania decyzji istniało rzeczywiste uzasadnienie gospodarcze wydatku.
Sprawa pokazuje także ograniczenia analizy prowadzonej wyłącznie z perspektywy całej grupy. Międzynarodowe przedsiębiorstwa naturalnie koordynują inwestycje ponad granicami państw, ale przepisy dotyczące cen transferowych odnoszą się do transakcji między konkretnymi podmiotami. Ustalenie, że grupa jako całość skorzystała z określonego wydatku, stanowi dopiero początek analizy. Konieczne jest jeszcze zbadanie funkcji, interesów, ryzyk i oczekiwanych korzyści poszczególnych uczestników.
Sprawa ExxonMobil Canada Resources Company v. The King pokazuje, jak pozornie prosty podział kosztów przygotowania inwestycji może przekształcić się w poważny spór podatkowy. Wydatki ExxonMobil Canada w wysokości 36,2 mln CAD zakwestionowano zarówno pod kątem prawa do odliczenia, jak i przepisów o cenach transferowych. Sąd ostatecznie utrzymał możliwość odliczenia i uznał, że ustęp 247(2) nie miał zastosowania do jego ograniczenia lub odmowy. Rozstrzygnięcie opierało się jednak na konkretnych okolicznościach i właściwych przepisach prawa kanadyjskiego.
Praktyczny wniosek jest taki, że umowy wewnątrzgrupowe nie mogą funkcjonować wyłącznie na papierze. Gdy spółka przejmuje znaczne koszty rozwoju projektu, alokacja powinna mieć oparcie w uzasadnieniu biznesowym, oczekiwanych korzyściach i rzeczywistych działaniach. Im większy i bardziej nietypowy wydatek, tym ważniejsze stają się odpowiednie dowody. Mogą one okazać się kluczowe, gdy organ podatkowy po wielu latach zapyta, dlaczego właśnie ta spółka zdecydowała się ponieść ryzyko.
Nie należy jednocześnie upraszczać wyroku do stwierdzenia, że samo istnienie celu gospodarczego uniemożliwia korektę cen transferowych. Zastosowanie artykułu 247 wymagało odrębnej, szczegółowej analizy. Sąd rozstrzygał określony stan faktyczny w świetle konkretnych przepisów. Bezpieczniejszy wniosek brzmi: analiza cen transferowych musi wiernie odzwierciedlać rzeczywistą transakcję i jej kontekst gospodarczy.
Dla międzynarodowych przedsiębiorstw to rozróżnienie ma istotne konsekwencje. Podział kosztów staje się możliwy do obrony wtedy, gdy ustalenia umowne i rzeczywistość ekonomiczna przedstawiają spójny obraz transakcji. Sprawa ExxonMobil pokazuje, jak ważne jest udokumentowanie tego obrazu za pomocą dowodów handlowych i operacyjnych. Takie materiały mogą przesądzać o możliwości obrony inwestycji wewnątrzgrupowej zakwestionowanej wiele lat po jej rozpoczęciu.
Poznaj analizy cen transferowych i usługi doradcze
Skuteczne zarządzanie cenami transferowymi wymaga zachowania równowagi między zgodnością z przepisami, strategią biznesową a realiami operacyjnymi przedsiębiorstwa. Zapoznaj się z naszymi analizami i publikacjami dotyczącymi cen transferowych, aby poszerzyć swoją wiedzę. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać opracowywanie strategii cen transferowych i zarządzanie związanym z nimi ryzykiem.