
Amerindo Technology Growth Fund – od gwiazdy bańki internetowej do likwidacji pod nadzorem sądu
Amerindo Technology Growth Fund pokazuje, że spektakularne stopy zwrotu nie gwarantują bezpieczeństwa inwestorów. Fundusz, który odnosił sukcesy podczas bańki internetowej, znalazł się później w centrum postępowań regulacyjnych, sporów prawnych i wieloletniego procesu likwidacyjnego nadzorowanego przez sąd. Analizujemy rolę koncentracji portfela, ryzyka płynności, kontroli przepływów pieniężnych oraz skutecznego nadzoru nad zarządzającymi.
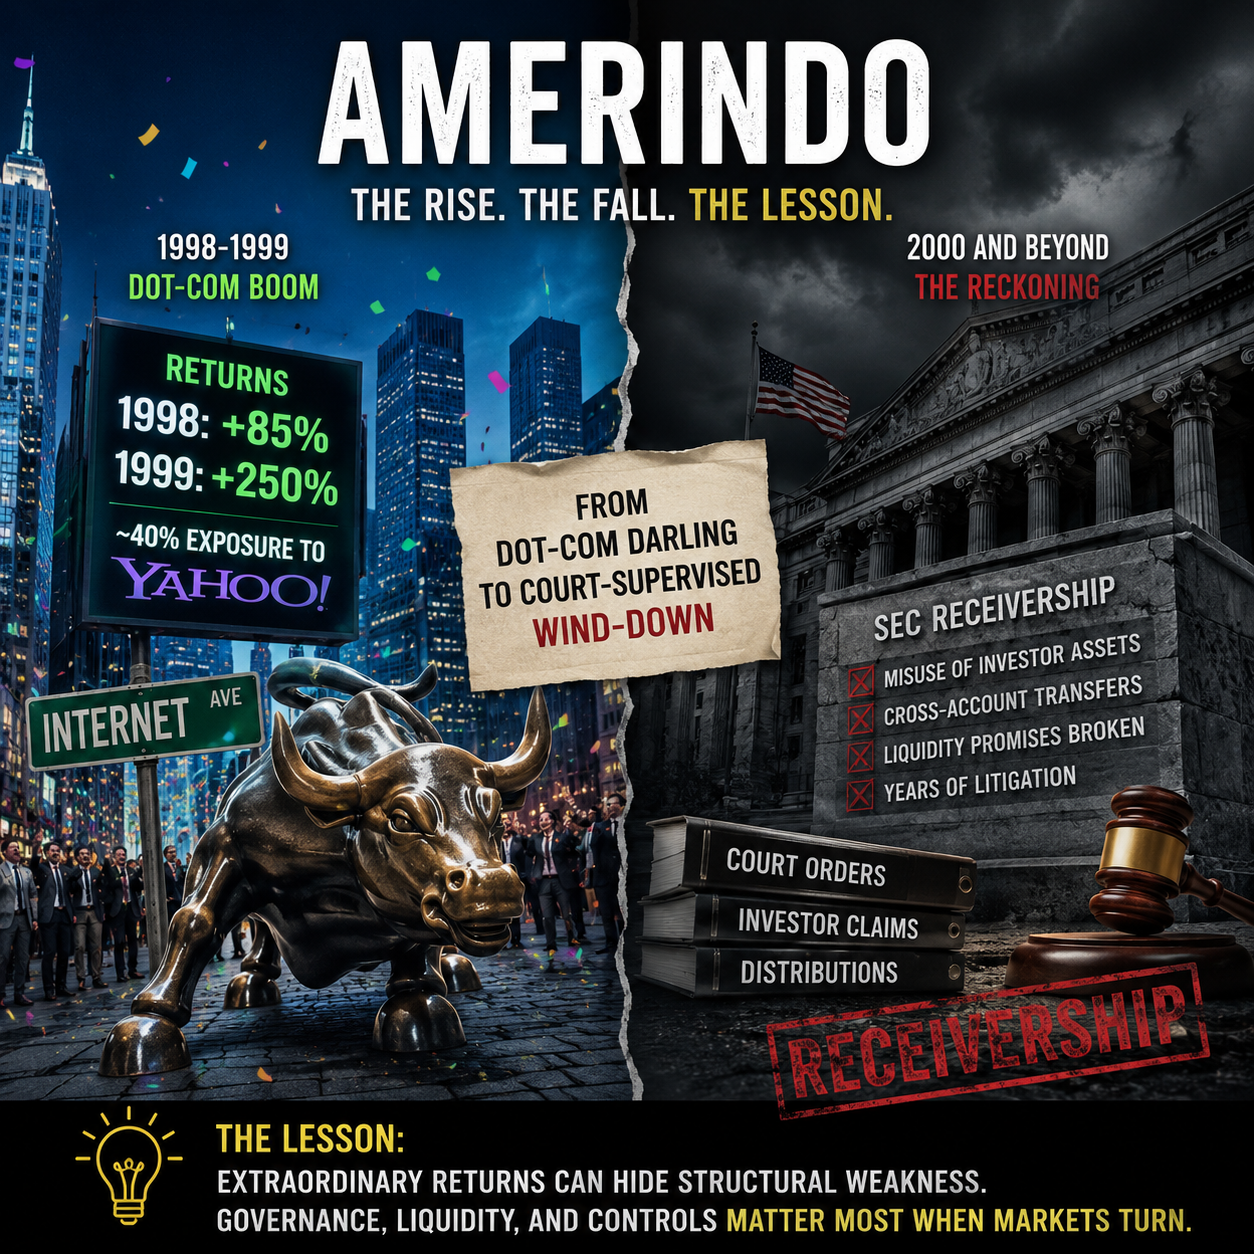
Amerindo wyglądał jak firma inwestycyjna, której sukcesów nikt nie chciał kwestionować. Raportowane stopy zwrotu wynosiły 85% w 1998 roku i 250% w 1999 roku, a silnie skoncentrowana inwestycja w Yahoo! zdawała się potwierdzać skuteczność technologicznej strategii zarządzających. Podczas bańki internetowej dot-com nadzwyczajne wyniki same w sobie budowały autorytet. Pytania o koncentrację, płynność, nadzór i kontrolę aktywów mogły wydawać się drugorzędne, dopóki rynki nieprzerwanie rosły.
Kiedy jednak cykl technologiczny się odwrócił, historia Amerindo zmieniła się dramatycznie. To, co początkowo było opowieścią o wyjątkowych wynikach inwestycyjnych, z czasem stało się sprawą obejmującą interwencję regulatorów, postępowania karne, ustanowienie zarządu sądowego, roszczenia inwestorów i nadzorowaną przez sąd likwidację. Proces ten trwał przez wiele lat. Upadek strategii rynkowej okazał się jedynie częścią znacznie szerszego kryzysu instytucjonalnego.
Amerindo Technology Growth Fund – gdy wyniki przesłaniają ryzyko
Amerindo budował swoją tożsamość wokół inwestowania w rozwijające się technologie i spółki wzrostowe. Strategia doskonale wpisywała się w realia końca lat 90., charakteryzujące się szybko rosnącymi wycenami przedsiębiorstw technologicznych, aktywnym rynkiem pierwszych ofert publicznych (IPO) i entuzjazmem wobec firm internetowych. Silna koncentracja inwestycji dodatkowo zwiększała osiągane wyniki, gdy wybrane spółki zyskiwały na wartości. Ta sama koncentracja oznaczała jednak większą zależność portfela od powodzenia ograniczonej liczby inwestycji.
Wyjątkowe stopy zwrotu nie odpowiadają na podstawowe pytania dotyczące funkcjonowania instytucji inwestycyjnej. Kto kontroluje aktywa inwestorów i jak bardzo skoncentrowany jest portfel? W jakim stopniu transakcje podlegają niezależnej weryfikacji? Skąd będzie pochodzić płynność, jeśli inwestorzy zażądają zwrotu swoich pieniędzy?
Pytania te stają się szczególnie ważne, gdy sukces zapewnia zarządzającym większą swobodę i ogranicza gotowość otoczenia do ich kontrolowania. Wysokie stopy zwrotu mogą dowodzić, że określona strategia inwestycyjna dotychczas działała. Nie potwierdzają jednak, że organizacja odpowiedzialna za jej realizację posiada równie silne mechanizmy nadzoru. Skuteczność inwestycyjna i jakość ładu korporacyjnego muszą być oceniane oddzielnie.
Kiedy ryzyko inwestycyjne przekształca się w ryzyko ładu korporacyjnego?
Bessa po 2000 roku wywarła presję na strukturę Amerindo. Amerykańska Securities and Exchange Commission (SEC)zarzuciła następnie niewłaściwe wykorzystywanie i przenoszenie aktywów inwestorów między rachunkami oraz odstępstwa od celów inwestycyjnych deklarowanych dla niektórych wehikułów Amerindo. Szersza platforma obejmowała również Guaranteed Fixed Rate Deposit Accounts, czyli rachunki depozytowe o gwarantowanej stałej stopie oprocentowania. W ich przypadku SEC wskazywała na rozbieżność między obietnicami składanymi inwestorom a rzeczywistym sposobem wykorzystania powierzonych środków.
Historia ta ilustruje ważne rozróżnienie. Straty inwestycyjne są normalną częścią inwestowania i same w sobie nie świadczą o niewłaściwym zarządzaniu. Problemy ładu korporacyjnego pojawiają się wtedy, gdy straty rynkowe ujawniają słabości w kontroli gotówki, przechowywaniu aktywów, zarządzaniu płynnością, ujawnianiu informacji lub nadzorze. Ryzyko rynkowe staje się znacznie groźniejsze, gdy towarzyszą mu słabości organizacyjne.
Szczególnie istotna jest płynność. Portfel może przetrwać znaczną zmienność, jeśli jego struktura finansowania zapewnia wystarczająco dużo czasu na ewentualne odrobienie strat. Jeśli jednak inwestorzy oczekują możliwości wycofania kapitału, której aktywa bazowe nie są w stanie zapewnić, spadające rynki mogą przekształcić problem wyników w problem gotówkowy. Kryzys płynności może następnie przerodzić się w kryzys nadzoru i zaufania do zarządzającego.
Amerindo Technology Growth Fund – od zarządzania aktywami do nadzoru sądowego
SEC wszczęła postępowanie egzekucyjne, zarzucając naruszenia federalnych przepisów dotyczących papierów wartościowych i doradztwa inwestycyjnego. Późniejsze federalne postępowania karne zakończyły się wyrokami skazującymi po procesie przed ławą przysięgłych w 2008 roku. Podmioty związane z Amerindo, w tym Amerindo Technology Growth Fund, ostatecznie zostały objęte procedurą zarządu sądowego (receivership). Kontrola nad dalszym postępowaniem z aktywami przestała być wyłącznie sprawą dotychczasowych zarządzających.
Na tym etapie priorytety całkowicie się zmieniły. Podejmowanie nowych decyzji inwestycyjnych ustąpiło miejsca identyfikowaniu aktywów, weryfikacji roszczeń inwestorów, ustalaniu zasad podziału środków i rozstrzyganiu konkurencyjnych interesów prawnych. Celem stało się uporządkowanie sytuacji finansowej i prawnej oraz ochrona uprawnionych uczestników postępowania. Zarządzanie wzrostem wartości portfela zostało zastąpione zarządzaniem procesem odzyskiwania i dystrybucji aktywów.
Przypadek pokazuje również, jak długo może trwać rozliczenie upadłego funduszu. Do 2017 roku trzy częściowe wypłaty na rzecz uprawnionych wyniosły łącznie około 54,4 mln USD. Późniejsze postępowania obejmowały kwestie korekt inflacyjnych, a spory dotyczące pozostałych środków i kar trwały jeszcze w 2024 roku. Fundusz może utracić zdolność normalnego funkcjonowania stosunkowo szybko, podczas gdy jego rozliczenie prawne i finansowe ciągnie się przez wiele lat.
Czego historia Amerindo uczy inwestorów i zarządzających funduszami?
Historia Amerindo pozostaje istotna dla private equity, venture capital i innych prywatnych struktur inwestycyjnych, ponieważ podstawowe pytania dotyczące bezpieczeństwa kapitału nie straciły aktualności. Aktywa o ograniczonej płynności nadal wymagają struktur finansowania dopasowanych do ich horyzontu inwestycyjnego. Skoncentrowane portfele potrzebują rzeczywistego nadzoru nad ryzykiem, a przepływy pieniężne – niezależnych mechanizmów kontroli. Wiarygodna wycena i skuteczny ład korporacyjny pozostają niezbędne nawet wtedy, gdy zarządzający osiąga nadzwyczajne wyniki.
Praktyczne zabezpieczenia obejmują niezależne przechowywanie aktywów, podwójną autoryzację operacji, testy warunków skrajnych dotyczące płynności oraz przejrzystą ewidencję praw inwestorów. Równie ważny jest system nadzoru zdolny ograniczać działania nawet najbardziej skutecznych zarządzających. Takie rozwiązania zmniejszają zależność bezpieczeństwa kapitału od reputacji i indywidualnych decyzji jednej osoby. Kontrola powinna działać niezależnie od tego, czy wyniki inwestycyjne są dobre, czy złe.
Główna lekcja wykracza zatem daleko poza Amerindo. Rynki testują nie tylko strategie inwestycyjne, lecz także struktury organizacyjne, które je wspierają. Wysokie stopy zwrotu mogą ukrywać słabości, ponieważ ich konsekwencje stają się widoczne dopiero po pogorszeniu warunków. Silny portfel nie oznacza automatycznie silnej instytucji zarządzającej.
Najlepszym momentem na zadawanie trudnych pytań o koncentrację, płynność, kontrolę gotówki i ład korporacyjny nie jest chwila po załamaniu wyników. Wtedy wiele ryzyk może już być niemożliwych do odwrócenia, a inwestorzy mogą stanąć przed długotrwałym dochodzeniem swoich roszczeń. Znacznie skuteczniej jest identyfikować słabości, zanim sytuacja rynkowa zmusi organizację do ich ujawnienia. Najważniejsze pytania o ryzyko należy zadawać właśnie wtedy, gdy wyjątkowe wyniki sprawiają, że wydają się niepotrzebne.
Poznaj analizy venture capital, private equity i usługi doradcze
Decyzje inwestycyjne w obszarze venture capital i private equity wymagają oceny możliwości wzrostu, ryzyk inwestycyjnych oraz długoterminowego tworzenia wartości. Zapoznaj się z naszymi analizami dotyczącymi venture capital i private equity, aby lepiej zrozumieć mechanizmy funkcjonowania funduszy i rynków prywatnych. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać strategię inwestycyjną i rozwój przedsiębiorstwa.