
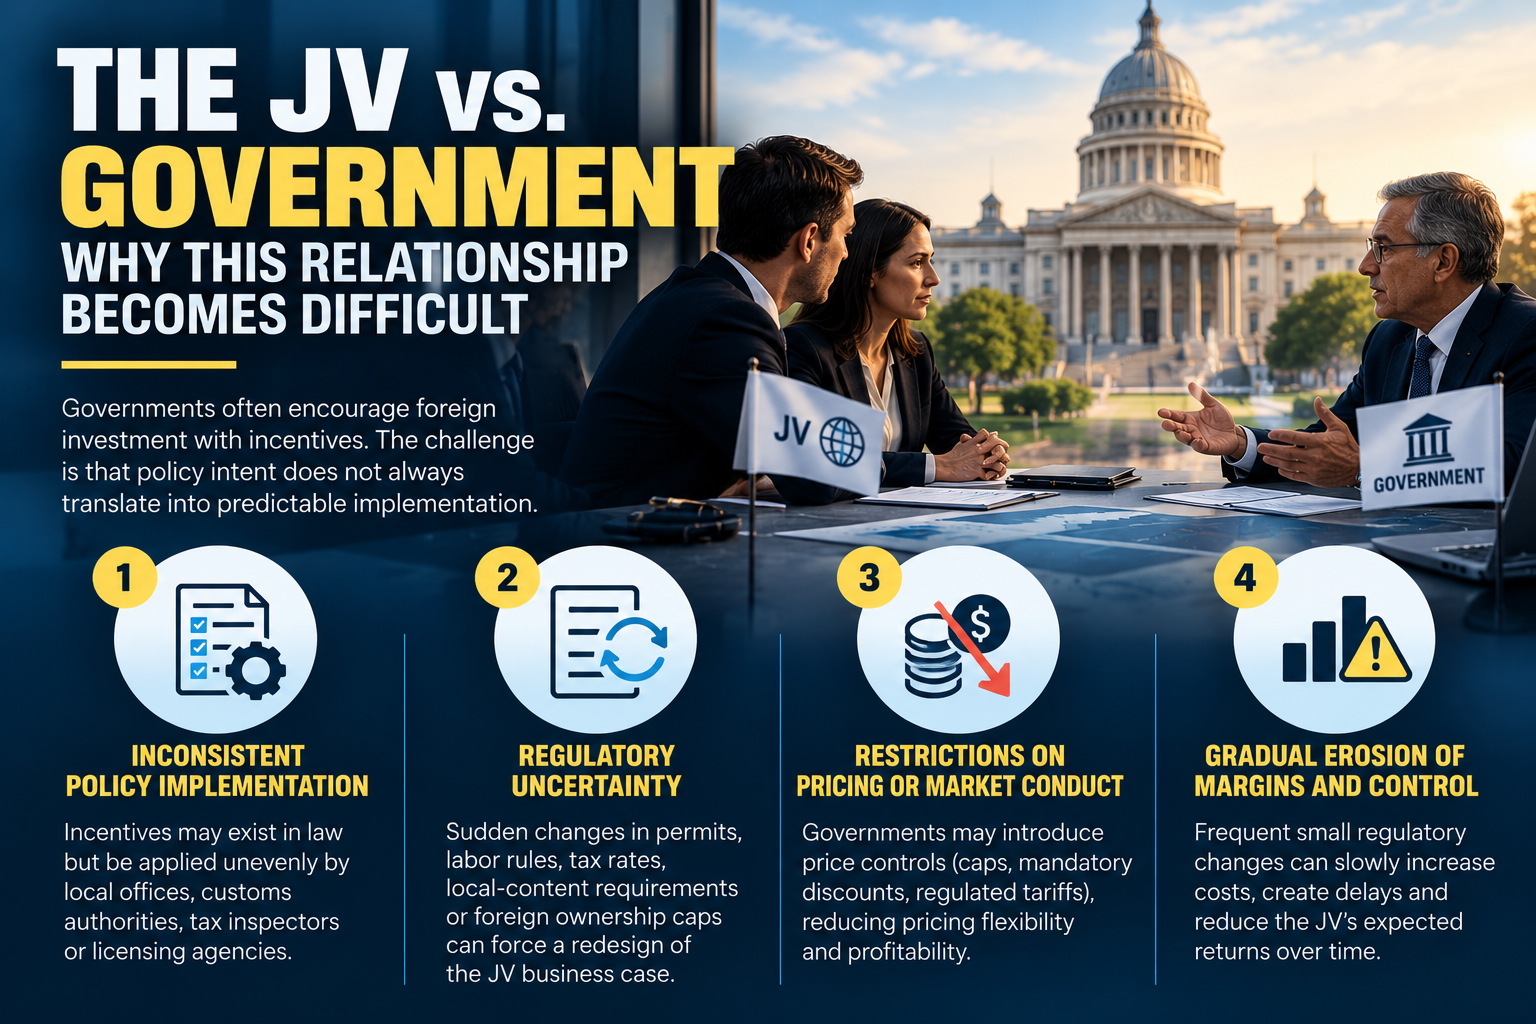
Joint venture a ryzyko regulacyjne – dlaczego relacje z administracją bywają trudne?
Joint venture a ryzyko regulacyjne to zagadnienie wykraczające poza samą zgodność działalności z przepisami. Niespójne stosowanie ulg podatkowych, zmiany zasad własności zagranicznej i ograniczenia cen mogą stopniowo podważać opłacalność wspólnego przedsięwzięcia. Wyjaśniamy, jak analiza scenariuszowa, odpowiednie postanowienia umowne i monitorowanie wpływu regulacji na wyniki finansowe pomagają chronić inwestycję.
Jednym z najbardziej frustrujących problemów międzynarodowych joint venture jest różnica między formalną polityką państwa a jej praktycznym wdrażaniem. Krajowa ustawa inwestycyjna może przewidywać atrakcyjne zachęty, ale organy odpowiedzialne za cła, podatki, licencje i pozwolenia lokalne mogą interpretować je odmiennie. Preferencja inwestycyjna ma ograniczoną wartość ekonomiczną, jeżeli przedsiębiorstwo nie może niezawodnie z niej korzystać.Sama podstawa prawna nie gwarantuje więc osiągnięcia korzyści przyjętych w modelu finansowym.
Rozważmy ulgę celną dotyczącą wyposażenia importowanego do nowego zakładu produkcyjnego. Organ odpowiedzialny za inwestycje może zatwierdzić zwolnienie, podczas gdy administracja celna zakwestionuje kwalifikowalność określonych komponentów. Urządzenia mogą wówczas pozostawać w porcie, a JV ponosi koszty magazynowania i oczekuje na wyjaśnienie sytuacji. Opóźnienie administracyjne może generować rzeczywiste straty nawet wtedy, gdy inwestor formalnie ma prawo do ulgi.
Podobne problemy dotyczą zachęt podatkowych. Spółka może otrzymać umowę inwestycyjną przewidującą obniżoną stawkę podatku, a następnie napotkać spory dotyczące kwalifikowanych przychodów, kosztów uzyskania przychodów lub daty rozpoczęcia okresu preferencji. Nawet jeśli inwestor ostatecznie wygra spór, wieloletnia niepewność może obciążać przepływy pieniężne i zasoby zarządcze. Koszt niepewności może wystąpić niezależnie od końcowego rozstrzygnięcia prawnego.
Różnice regionalne stanowią kolejną warstwę złożoności. Władze centralne mogą zdecydowanie wspierać inwestycje zagraniczne, podczas gdy administracja regionalna lub samorządowa inaczej stosuje przepisy środowiskowe, wymagania pracownicze i zasady budowlane. Dla JV znaczenie ekonomiczne ma nie tylko treść prawa krajowego, ale także sposób jego egzekwowania. Rzeczywiste warunki prowadzenia działalności kształtuje praktyka administracyjna na wszystkich właściwych szczeblach.
Takie ryzyko wdrożeniowe jest trudne do ujęcia w modelach finansowych. Standardowy model może zakładać stawkę podatkową wynoszącą 10%, ponieważ przewiduje ją umowa inwestycyjna, ale rzadko przypisuje prawdopodobieństwo opóźnionym zwrotom, kwestionowanym zwolnieniom czy zmianom interpretacji administracyjnej. Rzeczywisty koszt regulacji może być zatem znacznie wyższy, niż sugeruje sama nominalna stawka podatku. Analiza rentowności powinna uwzględniać nie tylko treść zachęt, ale również niepewność ich zastosowania.
Solidne planowanie JV wymaga więc odróżnienia uprawnienia prawnego od pewności jego realizacji. Przed uwzględnieniem zachęty w kalkulacji inwestor powinien sprawdzić, jak dana regulacja była faktycznie stosowana i czy inni inwestorzy skutecznie z niej korzystali. Należy również ustalić, które organy administracyjne odpowiadają za jej wdrożenie. Pozwala to lepiej ocenić, czy formalnie atrakcyjne warunki będą dostępne w praktyce.
Joint venture a ryzyko regulacyjne – prawo pozwala, administracja utrudnia
Jednym z najbardziej frustrujących problemów międzynarodowych joint venture jest rozbieżność między formalnymi przepisami a praktyką ich stosowania. Ustawa inwestycyjna może przewidywać atrakcyjne preferencje, lecz urzędy odpowiedzialne za podatki, cła, licencje lub lokalne pozwolenia mogą interpretować je w różny sposób. Korzyść przewidziana w prawie ma ograniczoną wartość, jeśli inwestor nie może przewidywalnie jej uzyskać. Powoduje to niepewność już na etapie realizacji inwestycji.
Przykładem może być zwolnienie celne na maszyny i wyposażenie nowego zakładu produkcyjnego. Instytucja wspierająca inwestycję może zatwierdzić preferencję, ale urząd celny zakwestionuje możliwość zastosowania jej do określonych części. Towary pozostają wówczas w porcie, podczas gdy JV ponosi koszty przechowywania i oczekuje na decyzję. Opóźnienie może dodatkowo przesuwać termin uruchomienia produkcji.
Podobne nieporozumienia występują przy ulgach podatkowych. Inwestor może dysponować umową gwarantującą obniżoną stawkę podatku, ale później napotkać spór o kwalifikowane dochody, koszty podlegające odliczeniu lub początek okresu preferencyjnego. Nawet korzystne ostateczne rozstrzygnięcie nie usuwa kosztów wcześniejszej niepewności. Wieloletnie postępowania mogą pogarszać płynność i odciągać kierownictwo od podstawowej działalności.
Znaczenie mają również różnice między administracją centralną a regionalną. Władze krajowe mogą promować inwestycje zagraniczne, podczas gdy organy lokalne odmiennie stosują wymagania środowiskowe, pracownicze lub budowlane. W efekcie przedsiębiorstwo może napotykać inne warunki realizacji projektu, niż wynikałoby to z deklaracji rządu. Dla inwestora istotne jest to, jak regulacja działa w praktyce, a nie wyłącznie jak została zapisana.
Modelowanie tego ryzyka bywa trudne. Model finansowy może przyjmować stawkę podatkową 10%, zgodną z umową inwestycyjną, ale pomijać prawdopodobieństwo opóźnień w zwrotach podatku, sporów o zwolnienia lub zmian interpretacyjnych. W rezultacie faktyczne obciążenie inwestycji może być większe niż wynikające z nominalnej stawki. Niepewność administracyjna powinna być traktowana jako odrębny czynnik ekonomiczny.
Dlatego analiza przedinwestycyjna powinna wyraźnie rozróżniać prawo do preferencji i pewność jej uzyskania. Inwestorzy powinni badać historię stosowania regulacji, doświadczenia innych przedsiębiorstw i podział kompetencji między urzędami. Warto również określić, które decyzje administracyjne są niezbędne do rzeczywistego wykorzystania zachęt. Ocena praktyki wdrażania przepisów jest równie ważna jak analiza ich formalnej treści.
Niepewność prawa może zmienić opłacalność inwestycji
Drugim poważnym wyzwaniem jest sama zmiana regulacji. Joint venture często angażuje kapitał na podstawie założeń dotyczących stawek podatkowych, własności zagranicznej, kosztów pracy, obowiązków środowiskowych, importu i wymogów lokalnego pochodzenia produktów. Jeżeli założenia te istotnie się zmienią, zmianie może ulec ekonomika całego projektu. Ryzyko regulacyjne dotyczy więc nie tylko zgodności z prawem, lecz również trwałości pierwotnej kalkulacji inwestycyjnej.
Dobrym przykładem są ograniczenia dotyczące zagranicznej własności. Inwestor może wejść na rynek, ponieważ przepisy pozwalają mu posiadać większość udziałów, zapewniając kontrolę nad technologią, strategią i alokacją kapitału. Jeśli nowe regulacje wymagają zwiększenia udziału podmiotów krajowych, może być konieczna restrukturyzacja przedsięwzięcia. Zagraniczny wspólnik może również zostać zmuszony do zaakceptowania mniejszej kontroli, niż pierwotnie zakładał.
Wymogi dotyczące lokalnego pochodzenia komponentów mogą mieć równie istotne skutki finansowe. Produkcyjne JV może początkowo importować specjalistyczne części, ponieważ krajowi dostawcy nie spełniają wymagań jakościowych lub ilościowych. Nowe przepisy nakazujące zwiększenie udziału lokalnych zakupów mogą podnieść koszty i wymagać programów rozwoju dostawców. Mogą także wpływać na jakość produktów oraz harmonogramy produkcyjne.
Regulacje podatkowe i pracownicze mogą zmieniać model biznesowy bardziej stopniowo. Wyższe koszty wynagrodzeń, obowiązkowe świadczenia, podatki u źródła, opłaty środowiskowe czy zmiany zasad amortyzacji mogą osobno wydawać się możliwe do zaakceptowania. Ich skumulowany wpływ może jednak istotnie obniżyć rentowność. Projekt pierwotnie oferujący atrakcyjną stopę zwrotu może stać się ekonomicznie marginalny wskutek kilku kolejnych zmian regulacyjnych.
Dlatego ryzyka regulacyjnego nie należy analizować wyłącznie jako zagadnienia prawnego. Każde istotne założenie regulacyjne powinno być bezpośrednio powiązane z modelem finansowym. Zarząd musi rozumieć, jak zmiany przepisów wpłyną na EBITDA, przepływy pieniężne, wewnętrzną stopę zwrotu projektu (IRR) i zdolność obsługi zadłużenia. Pozwala to przełożyć zagrożenia prawne na konkretne konsekwencje ekonomiczne.
Szczególnie użyteczna jest analiza scenariuszowa. Zamiast zakładać niezmienność obecnych regulacji, JV może modelować niekorzystne warianty obejmujące wyższe podatki, surowsze ograniczenia własnościowe, dodatkowe wymogi lokalnego pochodzenia lub opóźnione licencje. Celem nie jest przewidzenie dokładnej treści przyszłych przepisów. Chodzi o ustalenie, czy inwestycja pozostanie opłacalna, gdy otoczenie regulacyjne się zmieni.
Kontrola cen – gdy rosnąca sprzedaż nie chroni marż
Trzecie wyzwanie pojawia się, gdy państwo bezpośrednio lub pośrednio ingeruje w ceny. Dotyczy to szczególnie sektorów uznawanych za ważne społecznie lub gospodarczo. Należą do nich energetyka, usługi komunalne, ochrona zdrowia, farmacja, transport, telekomunikacja i niektóre produkty konsumenckie. W takich branżach polityka cenowa może zależeć nie tylko od warunków rynkowych, ale również od decyzji administracyjnych.
JV może wejść na rynek, zakładając swobodne kształtowanie cen, i na tej podstawie przygotować model inwestycyjny. Później rząd może jednak wprowadzić ceny maksymalne, regulowane taryfy, obowiązkowe rabaty lub wymóg zatwierdzania podwyżek. Przychody stają się wtedy ograniczone politycznie, podczas gdy wynagrodzenia, importowane komponenty, finansowanie i inne koszty nadal rosną zgodnie z warunkami rynkowymi. Wzrost kosztów bez możliwości odpowiedniego podnoszenia cen prowadzi do presji na marże.
Problem jest szczególnie dotkliwy podczas inflacji lub deprecjacji waluty. Wyobraźmy sobie JV importujące znaczną część komponentów za dolary, ale sprzedające produkty w walucie lokalnej po cenach regulowanych. Jeśli waluta gwałtownie traci wartość, a regulator odmawia odpowiednich podwyżek cen, marża brutto może szybko się kurczyć. Dzieje się tak nawet wtedy, gdy wolumen sprzedaży pozostaje wysoki.
Bezpośrednie limity cenowe są tylko jedną z form interwencji. Państwo może wpływać na ekonomikę przedsiębiorstwa przez stawki refundacji, zasady zamówień publicznych, obowiązkowe rabaty lub nieformalne naciski na strategicznych dostawców. Konstrukcja prawna tych działań może być różna, ale skutki ekonomiczne bywają podobne. Zarząd traci część możliwości przenoszenia rosnących kosztów na klientów.
Regulacja cen może również osłabiać zwykłą zależność między popytem a inwestycjami. Jeśli regulowane stopy zwrotu stają się niewystarczające, JV może racjonalnie odłożyć rozbudowę mocy produkcyjnych lub ograniczyć inwestycje uznaniowe. Może to nastąpić nawet przy utrzymującym się wysokim popycie klientów. Polityka mająca obniżać ceny produktów może jednocześnie osłabiać bodźce do zwiększania ich podaży.
Dla inwestora ważne jest zatem nie tylko to, czy ceny są obecnie regulowane. Zarząd powinien sprawdzić, w jaki sposób są ustalane, kto zatwierdza zmiany i jak często możliwe są korekty. Należy również ustalić, czy mechanizm uwzględnia inflację, kursy walutowe i koszty materiałów. Takie informacje pozwalają lepiej ocenić odporność marż na przyszłe zmiany.
Czynniki te powinny zostać uwzględnione w analizie wrażliwości jeszcze przed zaangażowaniem kapitału. Model finansowy powinien pokazywać skutki ograniczonej możliwości podnoszenia cen przy jednoczesnym wzroście kosztów. Przedsiębiorstwo rentowne wyłącznie przy pełnej swobodzie cenowej może nie być odpowiednim projektem dla rynku, na którym ceny pozostają politycznie wrażliwe. Wczesna identyfikacja takiej zależności pozwala uniknąć błędnej oceny atrakcyjności inwestycji.
Joint venture a ryzyko regulacyjne – jak zapobiegać kryzysom?
Ryzyka regulacyjnego nie da się całkowicie wyeliminować, szczególnie w inwestycjach o wieloletnim horyzoncie. Można jednak ograniczać ekspozycję, traktując relacje z administracją i założenia prawne jako podstawowe elementy konstrukcji JV. Nie powinny być to kwestie pozostawione wyłącznie działowi prawnemu po zarejestrowaniu spółki. Zarządzanie regulacjami musi być częścią strategii inwestycyjnej od samego początku.
Pierwszym zabezpieczeniem jest rygorystyczne badanie due diligence. Inwestorzy powinni analizować nie tylko obowiązujące przepisy, ale również historię zmian, praktykę administracyjną i różnice między egzekwowaniem prawa na poziomie krajowym oraz regionalnym. Sposób stosowania wcześniejszych regulacji może niekiedy mówić więcej niż aktualne deklaracje zawarte w ustawie inwestycyjnej. Historia działań administracji pomaga ocenić rzeczywistą przewidywalność otoczenia biznesowego.
Umowa JV powinna również przewidywać możliwość zmian regulacyjnych. Partnerzy mogą ustalić odpowiedzialność za uzyskiwanie licencji, kontakty z urzędami, finansowanie kosztów zgodności i reagowanie na zmiany istotnie wpływające na ekonomikę inwestycji. Mechanizmy rozstrzygania impasów i wyjścia ze spółki są szczególnie ważne, gdy nowe regulacje wpływają na wspólników w różnym stopniu. Pozwala to ograniczyć ryzyko przeniesienia problemów administracyjnych na relacje właścicielskie.
Umowy inwestycyjne i właściwe traktaty o ochronie inwestycji mogą zapewniać dodatkowe zabezpieczenia, zależnie od jurysdykcji i struktury projektu. Klauzule stabilizacyjne, mechanizmy dotyczące zmian prawa, postanowienia o rozwiązywaniu sporów i inne zabezpieczenia kontraktowe mogą pomagać w podziale ryzyka regulacyjnego. Dostępność i skuteczność egzekwowania takich rozwiązań różnią się jednak istotnie między państwami. Nie należy więc zakładać, że określona ochrona będzie automatycznie dostępna w każdym kraju.
Relacje z administracją powinny mieć charakter instytucjonalny, a nie zależeć od jednej osoby posiadającej kontakty polityczne. Relacje osobiste mogą ułatwiać poruszanie się w systemie administracyjnym, ale tworzą również ryzyko uzależnienia od konkretnego przedstawiciela. Trwała strategia współpracy z władzami powinna opierać się na przejrzystych kontaktach z instytucjami. Uprzywilejowany dostęp do pojedynczych urzędników nie zastępuje stabilnych i zgodnych z prawem procedur.
Zarząd powinien także prowadzić panel monitorowania ryzyka regulacyjnego, bezpośrednio powiązany z wynikami finansowymi JV. Proponowane zmiany podatkowe, nowe wymagania licencyjne, zasady lokalnego pochodzenia i interwencje cenowe należy przeliczać na możliwe skutki ekonomiczne. Nie powinny być przedstawiane jedynie jako informacje o zmianach prawa. Dzięki temu wspólnicy mogą oceniać znaczenie poszczególnych zagrożeń dla wartości przedsięwzięcia.
Podstawowa zasada jest prosta: zmiany regulacyjne powinny trafić do modelu finansowego, zanim ich skutki pojawią się w rachunku wyników. Daje to partnerom czas na renegocjowanie kontraktów, dostosowanie zakupów, zmianę finansowania lub ponowną ocenę planowanych inwestycji. Wcześniejsza reakcja może ograniczyć skalę strat. Pozwala również uniknąć sytuacji, w której decyzje są podejmowane dopiero po wystąpieniu nieodwracalnych konsekwencji.
Relacja między joint venture a administracją publiczną jest z natury złożona, ponieważ obie strony działają w różnych horyzontach czasowych i reagują na odmienne bodźce. Rządy chcą przyciągać inwestycje, ale muszą również uwzględniać oczekiwania wyborców, ograniczenia budżetowe, interesy krajowego przemysłu i zmieniające się cele polityczne. Inwestorzy poszukują atrakcyjnych rynków, lecz potrzebują wystarczającej przewidywalności, aby uzasadnić wieloletnie zaangażowanie kapitału. Te odmienne perspektywy mogą prowadzić do napięć nawet wtedy, gdy obie strony początkowo popierają projekt.
Nie oznacza to, że interwencja państwa jest z natury wroga inwestycjom zagranicznym. Opodatkowanie, standardy pracy, przepisy środowiskowe i ochrona konkurencji służą uzasadnionym celom polityki publicznej. Regulacja cen może być natomiast wykorzystywana do poprawy dostępności określonych produktów lub realizacji innych celów społecznych. Wyzwaniem inwestora nie jest oczekiwanie braku regulacji, lecz zrozumienie ich wpływu na ekonomikę i strukturę kontroli nad JV.
Dla wielu przedsięwzięć największym zagrożeniem nie jest jedna dramatyczna decyzja rządu. Znacznie groźniejszy może być skumulowany wpływ opóźnionych pozwoleń, niespójnego traktowania podatkowego, nowych wymogów lokalnego pochodzenia, dodatkowych kosztów zgodności i ograniczeń cenowych. Każda zmiana może osobno wydawać się możliwa do zaakceptowania. Łącznie mogą jednak zniszczyć znaczną część oczekiwanej stopy zwrotu przyjętej w momencie zatwierdzania inwestycji.
Skuteczne zarządzanie JV wymaga monitorowania ryzyka regulacyjnego równolegle z ryzykiem finansowym, operacyjnym i właścicielskim. Organy spółki i inwestorzy powinni regularnie sprawdzać, czy założenia uzasadniające pierwotną decyzję inwestycyjną nadal pozostają aktualne. Muszą również rozumieć, jaka część wartości projektu mogłaby zniknąć w przypadku zmiany kluczowych warunków regulacyjnych. Stała weryfikacja założeń jest niezbędna do ochrony długoterminowej rentowności.
Zachęta państwowa może pomóc uruchomić joint venture, ale to przewidywalność regulacyjna decyduje w dużej mierze o jego długoterminowej atrakcyjności. Najsilniejsze JV nie zakładają, że polityka rządu pozostanie niezmienna. Są projektowane tak, aby zachować odporność ekonomiczną również wtedy, gdy otoczenie prawne ulegnie zmianie. Taka zdolność dostosowania jest jednym z najważniejszych elementów trwałości inwestycji zagranicznej.
Poznaj analizy joint venture oraz usługi doradcze
Skuteczne przedsięwzięcia joint venture, fuzje i przejęcia wymagają właściwego planowania strategicznego, sprawnej realizacji i starannego zarządzania ryzykiem. Zapoznaj się z naszymi analizami dotyczącymi M&A i joint venture, aby lepiej zrozumieć wyzwania związane ze współpracą między przedsiębiorstwami. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać transakcje biznesowe i rozwój partnerstw strategicznych.