
ROE Lockheed Martin – czy wyjątkowo wysoka rentowność wynika z zadłużenia?
ROE Lockheed Martin osiągnęło około 77% w 2025 roku, ale tak wysoki wynik wynika częściowo z niewielkiego kapitału własnego i znacznego zadłużenia. Porównanie z Dassault Aviation i Saab pokazuje, dlaczego inwestorzy powinni analizować także marże, przepływy pieniężne i strukturę finansowania. Dowiedz się, jak analiza DuPonta pomaga ocenić rzeczywistą rentowność spółek zbrojeniowych.
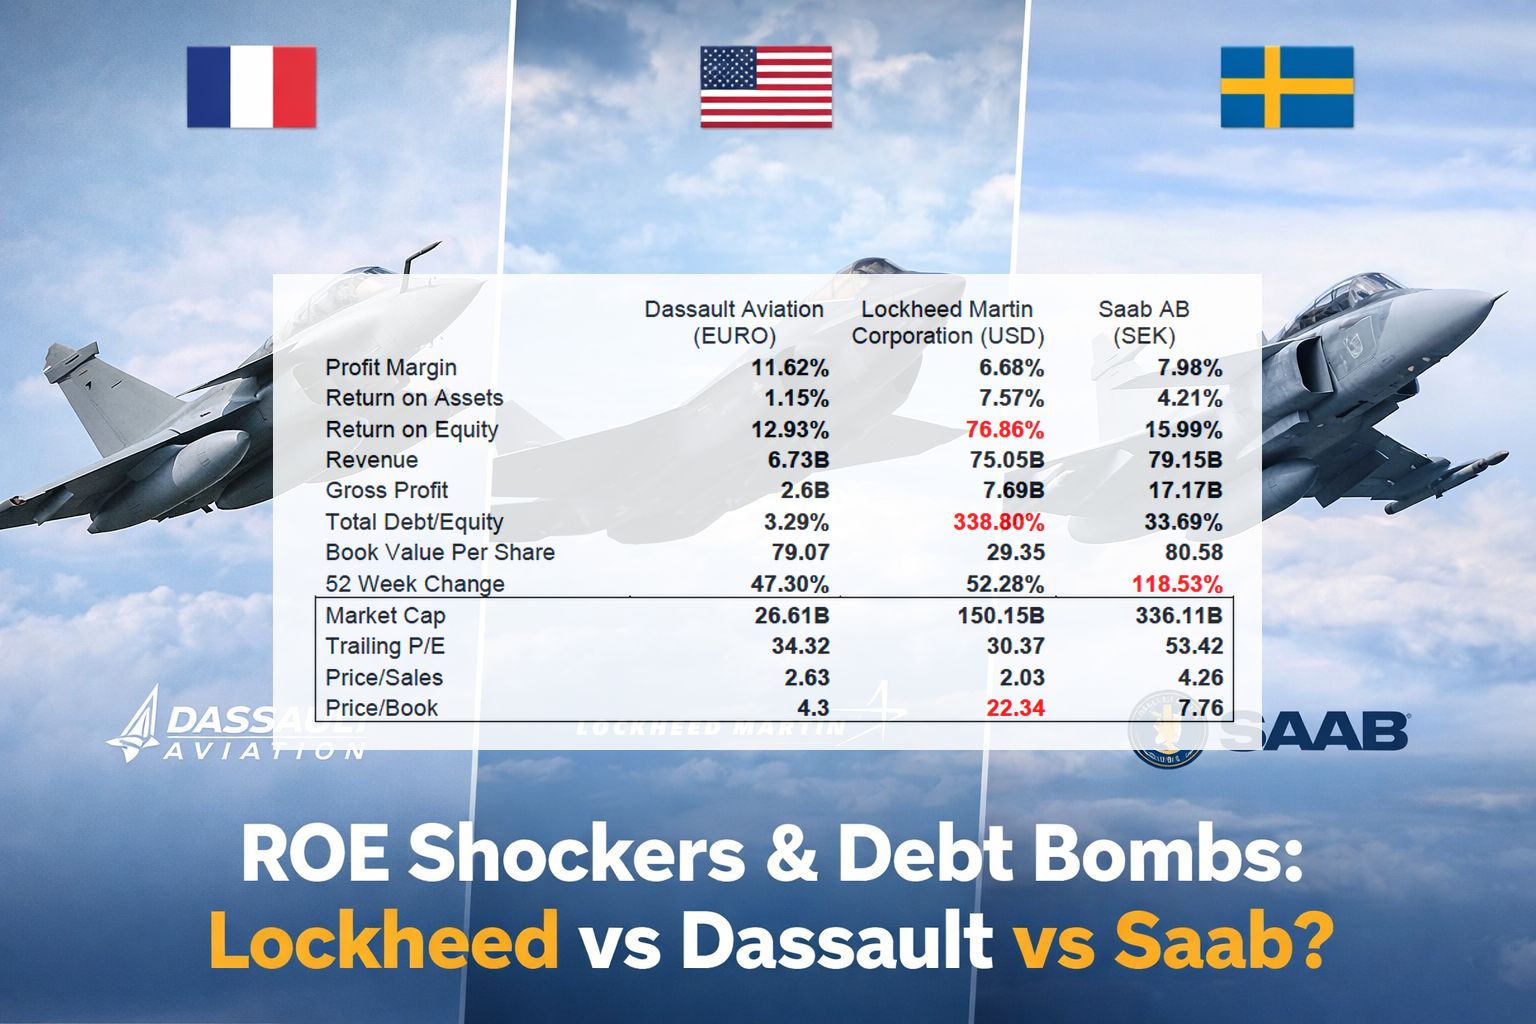
Wyniki rentowności Lockheed Martin na pierwszy rzut oka wyglądają wyjątkowo. Na podstawie zysku netto za 2025 rok i średniego kapitału własnego ROE wyniosło około 77%, co byłoby niezwykle wysokim wynikiem w niemal każdej branży. Spółka osiągnęła 5,0 mld USD zysku netto, a jej kapitał własny na koniec roku wynosił zaledwie 6,7 mld USD. Tak duża dysproporcja wymaga jednak dokładniejszej analizy.
ROE nie mierzy rentowności przedsiębiorstwa w oderwaniu od jego finansowania. Wskaźnik pokazuje relację zysku netto do kapitału własnego, dlatego niewielka wartość mianownika może znacząco podwyższać wynik. Firma może osiągać bardzo wysokie ROE bez wyjątkowo wysokiej marży zysku. Bilans Lockheed Martin jest więc niezbędny do właściwej interpretacji wskaźnika.
Na koniec 2025 roku Lockheed wykazał około 21,7 mld USD zadłużenia i 6,7 mld USD kapitału własnego. Zadłużenie przekraczało zatem ponad trzykrotnie wartość księgową kapitału akcjonariuszy. Dźwignia finansowa stanowiła ważny czynnik wpływający na wyjątkowo wysokie ROE. Nie można więc oceniać tego wyniku wyłącznie jako miary sprawności operacyjnej.
Interesującego porównania dostarczają europejskie spółki zbrojeniowe Dassault Aviation i Saab. Wszystkie trzy przedsiębiorstwa korzystają ze wzrostu globalnych wydatków obronnych. Różnią się jednak marżami, strukturą bilansu, tempem wzrostu i oczekiwaniami inwestorów. Ich zestawienie pokazuje, dlaczego pojedynczy wskaźnik nie wystarcza do oceny jakości biznesu.
ROE Lockheed Martin – jak zadłużenie zwiększa rentowność kapitału?
Mechanizm wysokiego ROE jest matematycznie prosty. Wskaźnik porównuje zysk netto z kapitałem własnym wykazanym w bilansie, dlatego zmniejszenie kapitału może znacząco podnieść procentowy wynik. Przedsiębiorstwo zarabiające 5 mld USD przy kapitale własnym 20 mld USD osiąga ROE na poziomie 25%. Ten sam zysk przy kapitale 7 mld USD oznacza już rentowność przekraczającą 71%.
Na strukturę kapitałową Lockheed wpływały wieloletnie wypłaty dywidend i programy skupu akcji własnych. Buybacki zmniejszają liczbę akcji w obrocie, ale mogą również obniżać księgową wartość kapitału własnego. Gdy przedsiębiorstwo przekazuje akcjonariuszom znaczną część zgromadzonego kapitału, mianownik wskaźnika ROE staje się mniejszy. W rezultacie ROE może rosnąć nawet bez proporcjonalnej poprawy rentowności operacyjnej.
Nie oznacza to jednak, że zyskowność Lockheed jest pozorna. W 2025 roku spółka osiągnęła 75,0 mld USD przychodów, 5,0 mld USD zysku netto, 8,6 mld USD operacyjnych przepływów pieniężnych i 6,9 mld USD wolnych przepływów pieniężnych. Rok zakończyła rekordowym portfelem zamówień o wartości 194 mld USD. Są to znaczące wyniki finansowe, których nie można sprowadzić do efektu księgowego.
Wysokie ROE nie dowodzi jednak, że podstawowa działalność Lockheed jest znacznie bardziej rentowna niż działalność konkurentów. Część wskaźnika odzwierciedla rzeczywistą efektywność operacyjną, a część sposób finansowania przedsiębiorstwa. Znaczenie ma również niewielki kapitał własny pozostający w bilansie. Inwestor powinien rozdzielić wpływ zyskowności działalności od wpływu dźwigni finansowej.
ROE Lockheed Martin – porównanie z Dassault Aviation
Dassault Aviation prezentuje odmienny profil finansowy. W 2025 roku spółka osiągnęła 7,4 mld EUR przychodów i 1,06 mld EUR skorygowanego zysku netto. Oznaczało to skorygowaną marżę netto na poziomie 14,3%. Na koniec roku Dassault dysponował również około 9,4 mld EUR dostępnych środków pieniężnych.
Porównanie marż jest szczególnie interesujące. Zysk netto Lockheed stanowił około 6,7% przychodów w 2025 roku, podczas gdy skorygowana marża netto Dassault była ponad dwukrotnie wyższa. Definicje księgowe obu miar nie są identyczne, dlatego zestawienie nie jest w pełni porównywalne. Pokazuje jednak, że Dassault osiąga wysoką rentowność bez równie silnego wykorzystania dźwigni finansowej.
Dassault posiada także duży portfel zamówień względem rocznych przychodów. Na koniec 2025 roku jego wartość wynosiła 46,6 mld EUR, obejmując między innymi 220 samolotów Rafale i 73 odrzutowce biznesowe Falcon. Zapewnia to znaczną przewidywalność przyszłych przychodów. Duże zasoby gotówki tworzą jednocześnie inny profil ryzyka finansowego niż w przypadku Lockheed.
Przykład ten pokazuje ograniczenia analizy opartej wyłącznie na ROE. Lockheed może wykazywać znacznie wyższą rentowność kapitału własnego, podczas gdy Dassault osiąga wyższą skorygowaną marżę netto i utrzymuje znaczną płynność. Oba wskaźniki opisują różne aspekty sytuacji finansowej. Wyższe ROE nie oznacza automatycznie lepszej rentowności sprzedaży ani bezpieczniejszego bilansu.
ROE Lockheed Martin – Saab i wzrost sektora obronnego
Saab reprezentuje trzeci model działalności. W ostatnim okresie spółka wyróżniała się przede wszystkim szybkim wzrostem i wyjątkowo dużym napływem zamówień. W 2025 roku wartość nowych zamówień wzrosła o 74% do 168,5 mld SEK. Portfel zamówień na koniec roku osiągnął około 274,5 mld SEK.
Wyniki operacyjne również się poprawiły. Saab osiągnął około 79 mld SEK przychodów w 2025 roku i marżę operacyjną na poziomie 9,8%. Zarząd podniósł średnioterminowy cel organicznego wzrostu do około 22% średniorocznie w latach 2023–2027. Spółka weszła więc w 2026 rok z dużym zakontraktowanym popytem i rozbudową zdolności produkcyjnych.
Dobrym przykładem korzystnej koniunktury jest program myśliwców Gripen. Kolumbia zamówiła 17 samolotów Gripen E/F o wartości 3,1 mld EUR, a Tajlandia kolejne cztery maszyny. Saab pozyskał również istotne zamówienia na samoloty GlobalEye dla Francji. Wysoki popyt utrzymywał się także w segmentach systemów rakietowych i uzbrojenia lądowego.
Szybki rozwój tworzy jednak inne ryzyko inwestycyjne. Oczekiwania dotyczące przyszłych zysków mogą rosnąć szybciej niż rzeczywiste wyniki finansowe. Nawet bardzo dobrze rozwijająca się spółka może rozczarować inwestorów, jeśli jej kurs uwzględnia już wiele lat oczekiwanego wzrostu. Dlatego przy porównywaniu spółek zbrojeniowych należy analizować również wycenę, w tym aktualny wskaźnik P/E, zawsze z podaniem daty.
Analiza DuPonta – co naprawdę oznacza wysokie ROE?
Porównanie Lockheed, Dassault i Saab pokazuje, dlaczego profesjonalna analiza finansowa rozkłada ROE na czynniki. W modelu DuPonta rentowność kapitału własnego zależy od marży netto, rotacji aktywów i mnożnika kapitału własnego. Każdy z tych elementów opisuje inny mechanizm tworzenia wyniku. Dzięki temu można ocenić, czy wysokie ROE wynika z działalności operacyjnej, czy przede wszystkim ze struktury finansowania.
Spółka może zwiększać ROE na kilka sposobów. Może osiągać wyższy zysk z każdej jednostki przychodów, generować większą sprzedaż przy danym poziomie aktywów lub wykorzystywać więcej aktywów w relacji do kapitału własnego. Pierwsze dwa mechanizmy dotyczą przede wszystkim efektywności operacyjnej. Trzeci bezpośrednio wiąże się ze strukturą kapitałową i dźwignią finansową.
ROE Lockheed na poziomie około 77% zawiera znaczący komponent związany z dźwignią finansową. Kapitał własny spółki jest niewielki w relacji do aktywów i zadłużenia. W przypadku Dassault bardziej widoczne są wysoka marża i płynność, natomiast Saab wyróżnia się wzrostem przychodów i portfela zamówień. Porównanie wymaga więc analizy różnych źródeł rentowności, a nie wyłącznie końcowego wskaźnika.
Określanie ROE Lockheed jako po prostu „lepszego” byłoby mylące. Wysoka rentowność wynikająca częściowo z dźwigni finansowej ma inne znaczenie ekonomiczne niż rentowność oparta na wyjątkowych marżach lub efektywności aktywów. Każdy mechanizm wiąże się z odmiennym profilem ryzyka. Inwestor powinien ustalić źródło wysokiego ROE przed oceną jakości przedsiębiorstwa.
Wyjątkowo wysokiego ROE Lockheed Martin nie należy ani odrzucać jako sztuczki księgowej, ani traktować jako bezwarunkowego dowodu przewagi nad konkurencją. Spółka generuje znaczące przepływy pieniężne, posiada rekordowy portfel zamówień i należy do największych przedsiębiorstw zbrojeniowych na świecie. Wolne przepływy pieniężne w wysokości około 6,9 mld USD w 2025 roku potwierdzają rzeczywistą zdolność do generowania gotówki. Nie wyjaśniają jednak samodzielnie całej wysokości ROE.
Lockheed działa jednocześnie przy bardzo niewielkim kapitale własnym względem zadłużenia. Na koniec 2025 roku zadłużenie wynosiło 21,7 mld USD, a kapitał własny 6,7 mld USD. Taka struktura istotnie zwiększa stopę zwrotu obliczaną względem księgowego kapitału akcjonariuszy. Dźwignia finansowa pozostaje jednym z głównych wyjaśnień wskaźnika ROE na poziomie około 77%.
Dassault i Saab pokazują, jak wiele informacji można uzyskać z szerszego zestawu wskaźników. Dassault łączy skorygowaną marżę netto 14,3% ze znacznymi zasobami gotówki. Saab wyróżnia się poprawą rentowności, rekordowym portfelem zamówień i szybkim wzrostem. Każda spółka prezentuje więc inny profil operacyjny i finansowy.
ROE informuje, ile zysku przedsiębiorstwo generuje względem kapitału własnego, ale nie wyjaśnia, dlaczego ten kapitał jest tak niewielki. W przypadku Lockheed ważną rolę odgrywają zadłużenie oraz wieloletnie wypłaty kapitału akcjonariuszom. Dlatego analizę należy uzupełniać marżami, wolnymi przepływami pieniężnymi, zadłużeniem i rentownością zainwestowanego kapitału (ROIC). Dopiero takie zestawienie pozwala rzetelniej ocenić jakość wyników i ryzyko inwestycyjne.
Poznaj analizy inwestycyjne i doradztwo strategiczne
Decyzje inwestycyjne wymagają dokładnej oceny ryzyka, możliwości wzrostu i długoterminowej wartości przedsiębiorstw. Poznaj nasze książki o biznesie i inwestowaniu oraz analizy rynkowe, aby rozwijać wiedzę finansową. Sprawdź również doradztwo biznesowe i analizę inwestycyjną Outsider Advisory, wspierające strategiczne decyzje finansowe i biznesowe.