
Wpływ AI na rynek pracy: Czy sztuczna inteligencja eliminuje pracowników napędzających jej rozwój?
Wpływ AI na rynek pracy może mieć nieoczekiwane konsekwencje dla samej branży sztucznej inteligencji. Czy redukcja zatrudnienia programistów ograniczy popyt na tokeny, usługi AI i moc obliczeniową? Analizujemy trzy hipotetyczne scenariusze spadku zatrudnienia oraz ich potencjalny wpływ na przychody dostawców AI, inwestycje w GPU i rentowność centrów danych.
Największe firmy technologiczne ograniczają zatrudnienie inżynierów oprogramowania, jednocześnie inwestując setki miliardów dolarów w infrastrukturę sztucznej inteligencji. Rodzi to potencjalną sprzeczność ekonomiczną: co się stanie, jeśli branża AI zautomatyzuje pracę osób, które generują znaczną część popytu na jej usługi? Programiści należą do najbardziej intensywnych użytkowników narzędzi AI, a ich aktywność zwiększa zapotrzebowanie na moc obliczeniową, procesory GPU i centra danych.
Rozwój Claude Code, OpenAI Codex, GitHub Copilot oraz autonomicznych agentów programistycznych sprawił, że tworzenie oprogramowania stało się działalnością wymagającą przetwarzania ogromnych ilości tokenów. Jeżeli jednak automatyzacja znacząco zmniejszy liczbę zatrudnionych programistów, branża AI może stanąć przed nieoczekiwanym problemem. Wzrost produktywności może zwiększać wykorzystanie AI przez pojedynczego pracownika, a jednocześnie ograniczać liczbę osób korzystających z tych usług.
Wpływ AI na rynek pracy: Dlaczego programiści są ważni dla rozwoju infrastruktury?
Programiści stanowią strategicznie istotną grupę klientów branży AI, ponieważ asystenci kodowania i autonomiczni agenci mogą generować bardzo duże obciążenia obliczeniowe. W przeciwieństwie do okazjonalnych użytkowników chatbotów programiści mogą korzystać z modeli AI niemal nieprzerwanie w ciągu dnia pracy. Automatyczne generowanie kodu, debugowanie, testowanie i analiza repozytoriów wymagają wielokrotnych wywołań modeli oraz przetwarzania rozbudowanych kontekstów.
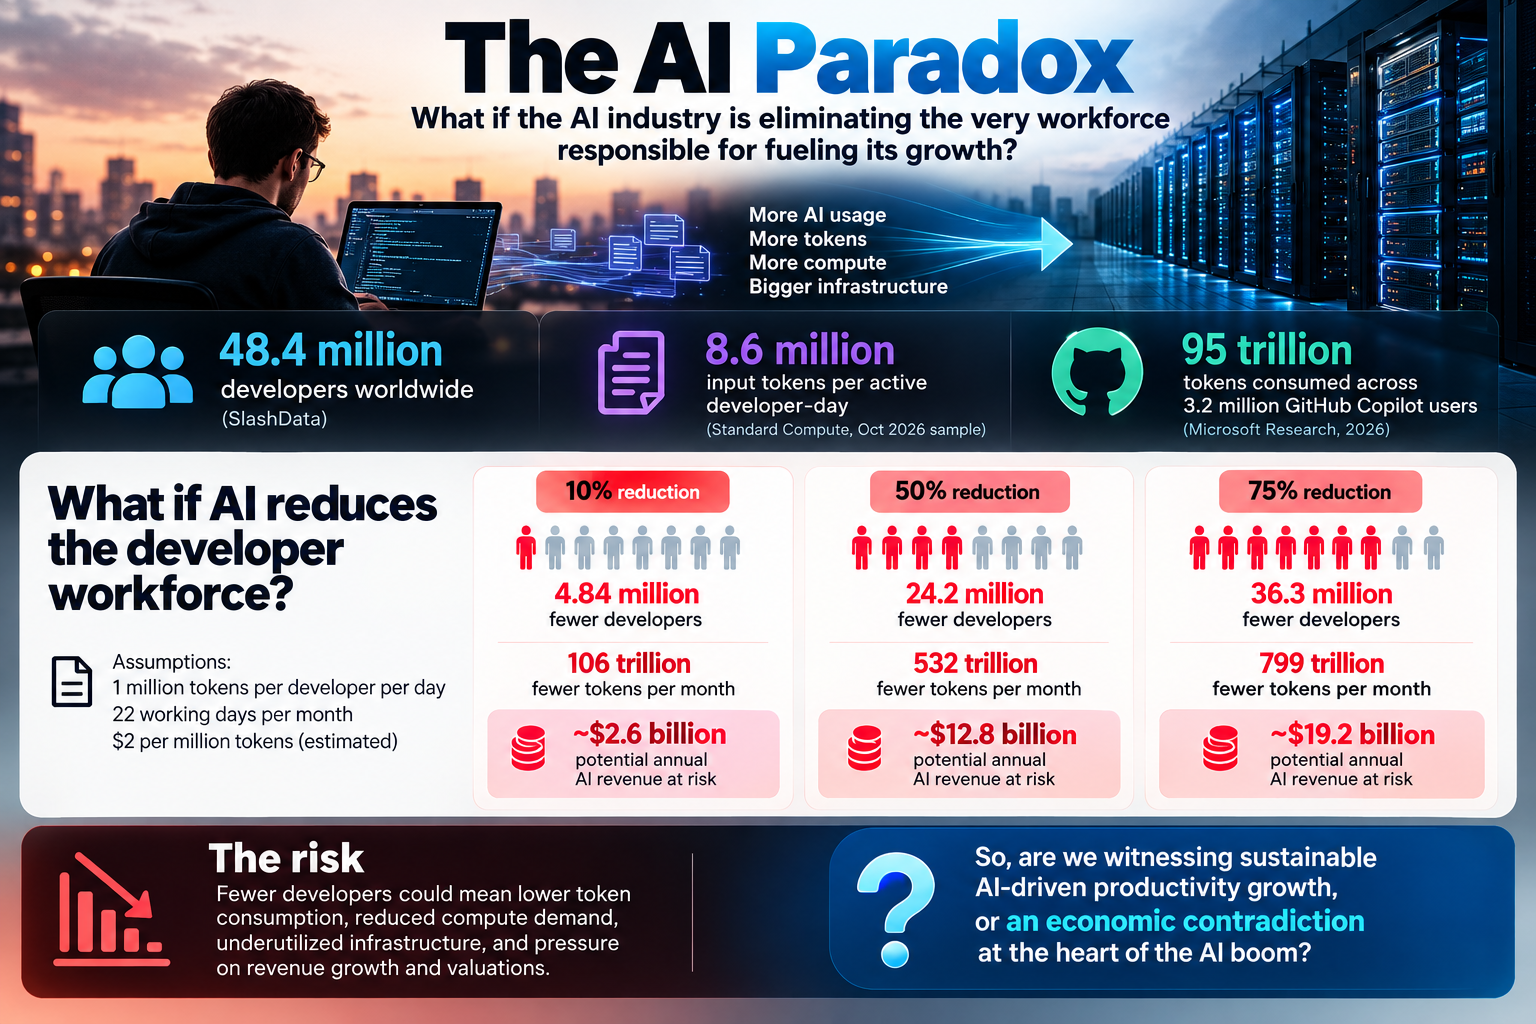
Kilka raportowanych statystyk pokazuje potencjalną skalę tego zjawiska. Według danych przypisywanych SlashData na świecie działa około 48,4 mln programistów, natomiast próba Standard Compute z października 2026 roku wskazuje na 8,6 mln tokenów wejściowych dziennie na aktywnego programistę. Z kolei dane przypisywane Microsoft Research z 2026 roku wskazują na 95 bilionów tokenów wykorzystanych przez 3,2 mln użytkowników GitHub Copilot, choć okres pomiaru i metodologia wymagają potwierdzenia.
Wartości te nie są bezpośrednio porównywalne, ponieważ mogą dotyczyć różnych populacji, okresów i sposobów pomiaru zużycia tokenów. Pokazują jednak, dlaczego tworzenie oprogramowania stało się ważnym rynkiem dla usług inferencji AI. Wraz ze wzrostem autonomii agentów pojedynczy programista może uruchamiać procesy generujące znacznie więcej zapytań do modeli niż tradycyjna interakcja z chatbotem.
Zależność infrastrukturalna jest stosunkowo prosta: więcej aktywności agentów programistycznych oznacza potencjalnie więcej tokenów, większe obciążenie obliczeniowe i wyższe zapotrzebowanie na infrastrukturę. Pomaga to wyjaśnić skalę inwestycji firm technologicznych w specjalistyczne procesory, centra danych i infrastrukturę energetyczną. Długoterminowa opłacalność tych inwestycji zależy jednak od rzeczywistego wykorzystania zasobów i osiąganych przychodów, a nie wyłącznie od liczby przetwarzanych tokenów.
Wpływ AI na rynek pracy: Trzy scenariusze redukcji zatrudnienia programistów
Aby przeanalizować potencjalne konsekwencje ekonomiczne, przyjmijmy uproszczony model obejmujący 48,4 mln programistów na świecie. Załóżmy, że każdy programista wykorzystuje milion tokenów AI dziennie przez 22 dni robocze w miesiącu. Przy hipotetycznym przychodzie wynoszącym 2 USD za milion tokenów oznacza to około 44 USD miesięcznego przychodu przypadającego na jednego programistę.
Model uwzględnia trzy hipotetyczne scenariusze redukcji zatrudnienia: 10%, 50% i 75%. Zakładamy, że osoby tracące pracę przestają generować analizowany popyt na tokeny, a pozostali programiści nie zwiększają swojego zużycia. Założenia te służą wyizolowaniu potencjalnego spadku popytu, a nie prognozowaniu rzeczywistych zmian zatrudnienia czy przychodów.
| Scenariusz | Spadek liczby programistów | Tokeny miesięcznie zagrożone utratą popytu | Potencjalny roczny spadek przychodów |
|---|---|---|---|
| Redukcja o 10% | 4,84 mln | 106,5 bln | 2,56 mld USD |
| Redukcja o 50% | 24,2 mln | 532,4 bln | 12,78 mld USD |
| Redukcja o 75% | 36,3 mln | 798,6 bln | 19,17 mld USD |
Przy przyjętych założeniach redukcja zatrudnienia o 10% oznaczałaby około 2,6 mld USD potencjalnych rocznych przychodów zagrożonych utratą. W scenariuszu redukcji o 50% kwota ta wzrosłaby do około 12,8 mld USD, natomiast przy redukcji o 75% osiągnęłaby około 19,2 mld USD. Są to wyniki symulacji, a nie prognozy rzeczywistych strat.
Model zakłada jednakowe wykorzystanie AI przez wszystkich programistów, podczas gdy rzeczywista adopcja i intensywność użytkowania znacznie się różnią. Nie uwzględnia również abonamentów, rabatów korporacyjnych, bezpłatnych usług, kosztów inferencji ani różnic cenowych pomiędzy tokenami wejściowymi i wyjściowymi. Jego głównym celem jest zatem pokazanie wrażliwości potencjalnych przychodów branży AI na zmiany zatrudnienia.
Inwestycje w infrastrukturę AI: Czy automatyzacja może ograniczyć przyszły popyt?
Boom inwestycyjny w infrastrukturę sztucznej inteligencji opiera się częściowo na oczekiwaniu dalszego wzrostu zapotrzebowania na moc obliczeniową w programowaniu i innych branżach opartych na wiedzy. Firmy technologiczne inwestują w procesory GPU, sieci transmisji danych, dostawy energii elektrycznej i centra danych. Inwestycje te wymagają znacznego kapitału i często zakładają wieloletni okres zwrotu.
Szybka automatyzacja może jednak zmienić zależność pomiędzy zatrudnieniem a zapotrzebowaniem na moc obliczeniową. Jeżeli mniejsza liczba programistów będzie wykonywać tę samą pracę przy użyciu bardziej zaawansowanych agentów, zużycie tokenów na jednego pracownika może wzrosnąć pomimo spadku zatrudnienia. Ostateczny kierunek zmian całkowitego popytu zależy od tego, który efekt okaże się silniejszy.
W jednym scenariuszu autonomiczni agenci znacząco zwiększą ilość generowanego, testowanego i utrzymywanego kodu. Wówczas mniejsza grupa programistów mogłaby wykorzystywać więcej zasobów obliczeniowych niż liczniejszy zespół pracujący tradycyjnymi metodami. W przeciwnym scenariuszu redukcja zatrudnienia następowałaby szybciej niż wzrost intensywności wykorzystania AI, co osłabiłoby popyt na usługi programistyczne oparte na modelach językowych.
Najważniejszą zmienną ekonomiczną nie jest więc sama liczba programistów, lecz całkowity płatny popyt na inferencję AI. Obejmuje on wykorzystanie modeli przez indywidualnych użytkowników, aplikacje korporacyjne oraz autonomiczne systemy działające bez ciągłego nadzoru człowieka. Inwestycje infrastrukturalne stają się zagrożone, gdy rzeczywisty popyt i marże okazują się niższe od założeń przyjętych podczas planowania nakładów kapitałowych.
Wpływ AI na rynek pracy poza branżą programistyczną
Potencjalna zależność pomiędzy zatrudnieniem a popytem na AI wykracza poza tworzenie oprogramowania. Analitycy finansowi, projektanci, specjaliści marketingu, księgowi i inni pracownicy umysłowi coraz częściej wykorzystują AI do badań, przygotowywania dokumentów, analizy danych i automatyzacji procesów. Grupy te mogą stać się ważnym źródłem regularnego zapotrzebowania na usługi AI.
Jeżeli automatyzacja ograniczy zatrudnienie w tych zawodach, liczba indywidualnych użytkowników może się zmniejszyć. Jednocześnie przedsiębiorstwa mogą wdrażać dodatkowych agentów AI do wykonywania zadań wcześniej realizowanych przez pracowników. Powstaje więc pytanie, czy automatyzacja zmniejszy całkowite wydatki na AI, czy jedynie przesunie popyt z indywidualnych subskrypcji na systemy korporacyjne.
Istotnym czynnikiem pozostaje również cena przetwarzania tokenów. Wydajniejsze modele i nowoczesny sprzęt mogą obniżać koszt jednostkowy inferencji, zachęcając użytkowników do zwiększania konsumpcji. Jednak większa liczba przetworzonych tokenów nie musi oznaczać proporcjonalnego wzrostu przychodów, szczególnie gdy konkurencja i postęp technologiczny prowadzą do obniżek cen.
Z perspektywy inwestorów rozróżnienie pomiędzy wykorzystaniem technologii a wynikami finansowymi ma fundamentalne znaczenie. Rosnąca liczba tokenów nie gwarantuje automatycznie atrakcyjnej stopy zwrotu z inwestycji infrastrukturalnych. Ocena ekonomiki AI wymaga uwzględnienia przychodów, marż operacyjnych, amortyzacji sprzętu i stopnia wykorzystania centrów danych.
Potencjalną sprzeczność można przedstawić następująco: automatyzacja AI prowadzi do redukcji zatrudnienia programistów, co może zmniejszać popyt generowany przez indywidualnych użytkowników, osłabiając wzrost przychodów i wykorzystanie infrastruktury. Jeżeli podobny proces wystąpi w wielu branżach opartych na wiedzy, jego konsekwencje mogą objąć znacznie szerszy rynek usług AI. Nie jest to jednak nieuniknione, ponieważ autonomiczni agenci i nowe zastosowania mogą tworzyć dodatkowy popyt.
Historia gospodarcza pokazuje, że wzrost produktywności może ograniczać zapotrzebowanie na pracę przy wykonywaniu określonych zadań, a jednocześnie prowadzić do powstawania nowych produktów, sektorów i źródeł popytu. Sztuczna inteligencja może podążać podobną ścieżką, choć tempo i rozkład zmian zatrudnienia pozostają niepewne. Kluczowe znaczenie ma to, czy nowe źródła popytu pojawią się wystarczająco szybko, aby zrekompensować ograniczenie dotychczasowej aktywności zawodowej.
Być może największym zagrożeniem dla boomu infrastrukturalnego AI nie jest zawodność technologii, lecz rozbieżność pomiędzy oczekiwanym a rzeczywistym popytem. Inwestorzy mogą finansować rozbudowę infrastruktury, zakładając dalszy wykładniczy wzrost zapotrzebowania na moc obliczeniową, podczas gdy przedsiębiorstwa wdrażają AI przede wszystkim w celu ograniczania kosztów pracy. Jeżeli oba procesy będą rozwijać się inaczej, niż oczekiwano, rentowność inwestycji może znaleźć się pod presją.
Ostatecznie pytanie brzmi, czy wzrost produktywności dzięki AI wygeneruje wystarczająco dużo nowej aktywności gospodarczej, aby uzasadnić skalę budowanej infrastruktury. Czy automatyzacja stworzy większy popyt na moc obliczeniową, niż wyeliminuje poprzez redukcję zatrudnienia, czy też powstaje ekonomiczna sprzeczność w samym centrum boomu sztucznej inteligencji?