
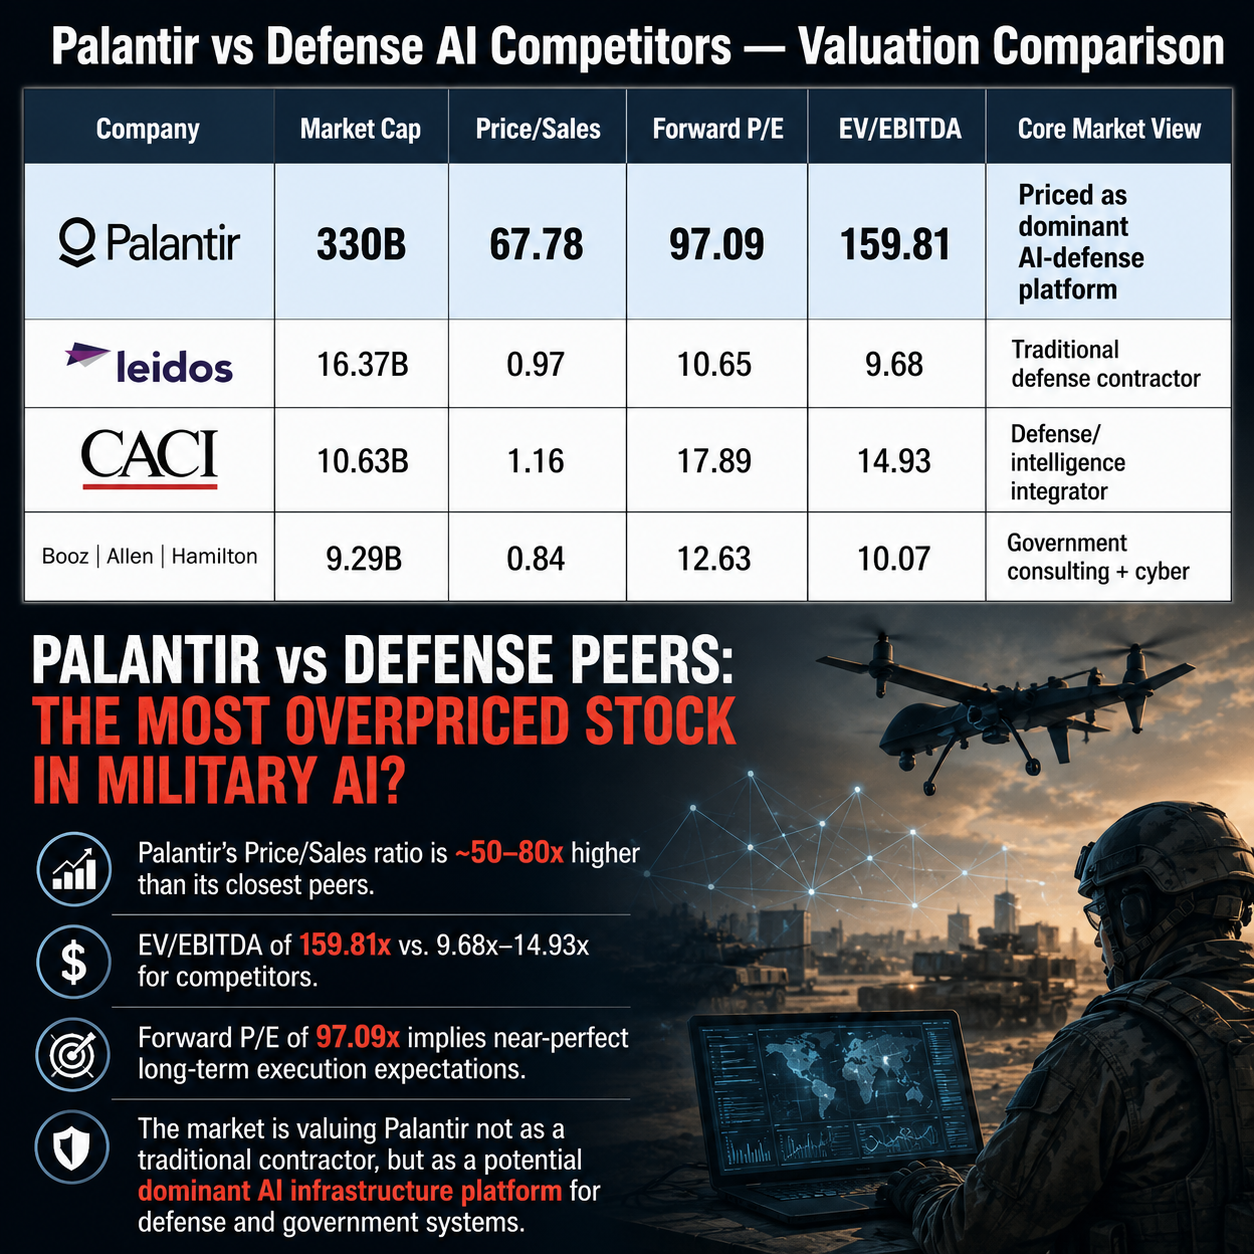
Wycena akcji Palantir – czy to najdroższa spółka militarnej sztucznej inteligencji?
Wycena akcji Palantir znacząco odbiega od wycen tradycyjnych firm technologicznych obsługujących sektor obronny. Inwestorzy liczą, że platformy AI, takie jak Maven, staną się kluczową infrastrukturą armii USA i NATO. Analizujemy, dlaczego Palantir jest wyceniany wyżej niż Leidos, CACI i Booz Allen oraz jakie ryzyko niesie spadek mnożników wyceny.
Palantir zajmuje wyjątkową pozycję na styku oprogramowania dla przedsiębiorstw, sztucznej inteligencji i tradycyjnego przemysłu obronnego. Konkuruje o zamówienia rządowe z firmami takimi jak Leidos, CACI i Booz Allen Hamilton, ale rynek akcji wycenia go według zupełnie innych zasad. Inwestorzy płacą przede wszystkim za możliwość przekształcenia jego oprogramowania w strategiczną infrastrukturę. Palantir jest więc oceniany nie tylko jako wykonawca kontraktów rządowych, lecz także jako potencjalna platforma technologiczna o dużej skali działania.
Ta różnica ma podstawowe znaczenie dla wyceny akcji PLTR. Tradycyjne firmy świadczące usługi technologiczne dla sektora obronnego są zwykle wyceniane na podstawie portfela zamówień, marż, przepływów pieniężnych i przewidywalnego tempa wzrostu. Wycena Palantir zakłada natomiast utrzymanie szybkiego wzrostu, poprawę rentowności i zdobycie silnej pozycji w rządowych oraz wojskowych systemach AI. Oznacza to znacznie wyższe oczekiwania dotyczące przyszłych wyników.
Rynek zakłada zatem coś więcej niż tylko wzrost wydatków obronnych. Inwestorzy liczą, że systemy takie jak Maven Smart System będą coraz głębiej integrowane z analizą wywiadowczą, koordynacją operacji i podejmowaniem decyzji. Ostatnie wydarzenia dostarczają argumentów wspierających ten scenariusz. Wyjątkowo wysoka wycena oznacza jednak, że nawet dobre wyniki operacyjne mogą nie wystarczyć do zapewnienia atrakcyjnych stóp zwrotu.
Wycena akcji Palantir – porównanie z Leidos, CACI i Booz Allen
Różnica między wyceną Palantir a tradycyjnymi wykonawcami kontraktów technologicznych dla administracji jest ogromna. Według reprezentatywnych danych z września 2026 roku Leidos i Booz Allen były wyceniane na około jednokrotność przychodów z ostatnich 12 miesięcy, podczas gdy CACI osiągał nieco wyższy mnożnik. Wskaźniki ceny do zysku tych firm mieściły się zazwyczaj od kilkunastu do około 20, zależnie od spółki i daty pomiaru. Pokazuje to relatywnie umiarkowane oczekiwania rynku wobec tradycyjnych dostawców usług rządowych.
Palantir należy do zupełnie innej kategorii wyceny. Inwestorzy przypisują każdemu dolarowi jego przychodów znacznie wyższą wartość niż przychodom uzyskiwanym przez tradycyjnych wykonawców kontraktów. Zakładają bowiem szybszy wzrost sprzedaży i możliwość osiągania wysokich marż charakterystycznych dla skalowalnego oprogramowania. Wartość Palantir zależy więc w dużej mierze od przyszłego potencjału, a nie wyłącznie od obecnych wyników finansowych.
Różnicy tej nie można wyjaśnić samym faktem obsługi administracji publicznej. Leidos, CACI i Booz Allen również mają wieloletnie relacje z instytucjami rządowymi, odpowiednie uprawnienia bezpieczeństwa i zaawansowane kompetencje techniczne. Są także silnie związane z amerykańskimi wydatkami obronnymi i wywiadowczymi. Palantir wyróżnia się przede wszystkim możliwością wielokrotnego wdrażania tej samej platformy w różnych agencjach i zastosowaniach.
Taki model może zapewniać korzystniejszą ekonomikę działalności. Przychody z oprogramowania mogą rosnąć szybciej niż zatrudnienie, co sprzyja zwiększaniu dźwigni operacyjnej. Jeśli Palantir będzie skutecznie wdrażać ustandaryzowane platformy i utrzyma silną pozycję cenową, jego rentowność może rosnąć wraz ze skalą działalności. W takim scenariuszu bezpośrednie porównywanie jego mnożników z tradycyjnymi firmami usługowymi staje się mniej miarodajne.
Wycena akcji Palantir – znaczenie Maven i militarnej AI
Optymistyczny scenariusz inwestycyjny najlepiej ilustruje platforma Maven. W marcu 2025 roku NATO pozyskało Palantir Maven Smart System NATO, opisując go jako system wykorzystujący AI do integracji informacji wywiadowczych, wskazywania celów, analizy sytuacji operacyjnej i wspierania planowania. Rozwiązanie ma również przyspieszać proces podejmowania decyzji. Następnie NATO rozpoczęło integrację systemu z ważnymi ćwiczeniami i strukturami dowodzenia.
Współpraca z amerykańskimi siłami zbrojnymi również się rozszerzyła. W 2026 roku Maven uzyskał status formalnego programu Pentagonu, co wpisuje się w rozwój systemów dowodzenia wykorzystujących sztuczną inteligencję. Palantir działa także w ramach dziesięcioletniej umowy z armią USA o maksymalnej wartości 10 mld USD. Górny limit umowy nie oznacza jednak przychodów gwarantowanych spółce.
Wydarzenia te pokazują, za jaki potencjał inwestorzy są skłonni płacić wysoką premię. Jeśli Maven i powiązane platformy staną się integralną częścią wojskowych procesów, ich zastąpienie może być kosztowne i organizacyjnie trudne. Integracja z bazami danych, czujnikami, strukturami dowodzenia i systemami decyzyjnymi zwiększa koszty zmiany dostawcy. Mogą one być znacznie wyższe niż w przypadku pojedynczej aplikacji.
Najbardziej optymistyczna interpretacja zakłada, że Palantir stanie się warstwą operacyjną rządowej sztucznej inteligencji. W takim modelu jego rozwiązania mogłyby obejmować analizę wywiadowczą, logistykę, wskazywanie celów, koordynację działań, zamówienia publiczne i łańcuchy dostaw. Potencjalny rynek byłby znacznie szerszy niż tradycyjne usługi informatyczne dla wojska. Taka perspektywa pomaga wyjaśnić, dlaczego inwestorzy akceptują wyjątkowo wysokie mnożniki wyceny.
Wycena akcji Palantir – ryzyko spadku mnożników
Wyjątkowe przedsiębiorstwo nie zawsze oznacza wyjątkowo dobrą inwestycję. Spółka może szybko zwiększać przychody, zdobywać kontrakty i poprawiać rentowność, a mimo to jej akcje mogą tracić na wartości. Dzieje się tak, gdy wcześniejsza cena zakładała jeszcze lepsze wyniki. Im wyższy początkowy mnożnik wyceny, tym większa część przyszłego sukcesu jest już uwzględniona w kursie.
Mechanizm kompresji mnożników można przedstawić prostym przykładem. Załóżmy, że spółka jest wyceniana na 60-krotność rocznych przychodów, a po pewnym czasie mnożnik spada do 15. Nawet jeśli w tym okresie przychody się podwoją, implikowana wartość przedsiębiorstwa spadnie o około 50%, przy pozostałych czynnikach bez zmian. Sam szybki wzrost sprzedaży nie ochroni więc akcjonariuszy przed dużą zmianą oczekiwań rynku.
To jedno z głównych zagrożeń związanych z akcjami Palantir. Spółka nie musi tracić kontraktów ani przeżywać kryzysu operacyjnego, aby jej akcjonariusze ponieśli znaczne straty. Wystarczy spowolnienie wzrostu lub zwiększenie wymaganej przez inwestorów stopy zwrotu. Rynek może wtedy uznać, że bardzo wysokie mnożniki przychodów nie są już uzasadnione.
Tradycyjni wykonawcy kontraktów obronnych również mierzą się z ryzykiem biznesowym, ale ich niższe wyceny oznaczają inne oczekiwania. Przy mnożniku około 1–2 razy roczne przychody rynek zwykle nie zakłada wieloletniego nadzwyczajnego wzrostu. W przypadku firmy programistycznej wycenianej wielokrotnie wyżej przyszły rozwój i poprawa marż odgrywają znacznie większą rolę. Wysoka wycena zwiększa wrażliwość kursu na rozczarowanie nawet przy nadal dobrych wynikach.
Geopolityka a potencjał wzrostu Palantir
Sytuacja geopolityczna rzeczywiście wspiera działalność obronną Palantir. Wdrożenie Maven przez NATO i rosnące wykorzystanie systemów AI w Pentagonie pokazują instytucjonalny popyt na integrację danych wojskowych i wywiadowczych. Nie są to wyłącznie hipotetyczne zastosowania technologii. Palantir uczestniczy już w konkretnych programach modernizacji wojskowej.
Rywalizacja mocarstw, modernizacja systemów dowodzenia i inwestycje w technologie autonomiczne mogą powiększać rynek oprogramowania militarnego. Palantir ma już pozycję w ważnych programach USA i NATO, co daje mu możliwość korzystania z dalszego rozwoju tego segmentu. Integracja AI z operacjami wojskowymi może zwiększać zapotrzebowanie na platformy przetwarzające dane. Nie oznacza to jednak nieograniczonego potencjału wzrostu.
Rosnący popyt geopolityczny nie uzasadnia automatycznie każdej wyceny giełdowej. Zamówienia rządowe zależą od budżetów, priorytetów politycznych, konkurencji, regulacji i długotrwałych procedur. Palantir napotykał również opór w niektórych segmentach sektora publicznego. Przykładowo kilka brytyjskich jednostek policji zakończyło pilotażowe wykorzystanie jego technologii, a inne relacje z administracją podlegały kontroli politycznej i proceduralnej.
Inwestorzy powinni więc rozdzielić dwa pytania. Czy wydatki wojska i administracji na AI będą rosły? Dostępne informacje wskazują na utrzymujące się zainteresowanie instytucjonalne. Czy wzrost ten uzasadnia obecną wycenę Palantir? Odpowiedź wymaga analizy przyszłych przychodów, marż, trwałości przewagi konkurencyjnej i mnożników wyceny.
Wycena Palantir staje się bardziej zrozumiała, gdy spółkę traktuje się jako potencjalnego dostawcę infrastruktury AI, a nie tylko konkurenta Leidos, CACI i Booz Allen. Rosnąca rola Maven w systemach obronnych USA i NATO dostarcza rzeczywistych argumentów na rzecz takiego scenariusza. Palantir uczestniczy bezpośrednio w rozwoju operacji wojskowych opartych na oprogramowaniu i sztucznej inteligencji. Nie jest więc wyłącznie beneficjentem popularnej narracji inwestycyjnej.
Jednocześnie wysoka wycena zwiększa wymagania wobec przyszłych wyników. Inwestorzy nie kupują akcji po mnożnikach typowych dla tradycyjnych wykonawców obronnych, licząc dopiero na transformację przedsiębiorstwa. Znaczna część oczekiwanego rozwoju została już uwzględniona w cenie. Utrzymanie szybkiego wzrostu, poprawa marż i umacnianie strategicznej pozycji stają się kluczowe.
Negatywny scenariusz nie wymaga biznesowej porażki Palantir. Spółka może nadal rozwijać działalność, a jednocześnie otrzymać znacznie niższy mnożnik przychodów lub zysków. W takim przypadku wzrost biznesu może współistnieć z rozczarowującymi stopami zwrotu dla akcjonariuszy. Ryzyko kompresji mnożników jest niemal równie ważne jak zdolność spółki do realizacji planów operacyjnych.
Najważniejsze pytanie nie dotyczy więc tego, czy Palantir zasługuje na premię względem tradycyjnych firm obronnych. Jego profil wzrostu i ekonomika oprogramowania dostarczają argumentów uzasadniających różnice w wycenie. Kluczowe jest ustalenie, jak duża premia może utrzymać się wraz z dojrzewaniem przedsiębiorstwa i jakie przyszłe przychody oraz przepływy pieniężne są potrzebne do jej uzasadnienia. To właśnie stanowi podstawowy problem analizy inwestycyjnej PLTR.
Poznaj analizy inwestycyjne i doradztwo strategiczne
Decyzje inwestycyjne wymagają dokładnej oceny ryzyka, możliwości rozwoju i długoterminowej wartości przedsiębiorstw. Poznaj nasze książki o biznesie i inwestowaniu oraz analizy rynkowe, aby rozwijać wiedzę o rynkach finansowych. Sprawdź również doradztwo biznesowe i analizę inwestycyjną Outsider Advisory, które wspierają strategiczne decyzje finansowe i biznesowe.