
Wojna handlowa USA i Chin – Trump w Pekinie wobec przemysłowej przewagi Chin
Wojna handlowa USA i Chin ujawniła różnicę między ograniczeniem importu a rzeczywistym uniezależnieniem gospodarki od zagranicznej produkcji. Choć amerykańskie cła zmniejszyły bezpośredni handel z Chinami, chiński eksport globalny nadal rósł, a przewaga Pekinu w przetwarzaniu metali ziem rzadkich ujawniła słabości amerykańskich łańcuchów dostaw. Analizujemy dane handlowe z 2025 roku, negocjacje Trumpa z Xi Jinpingiem w maju 2026 roku i perspektywy dalszej rywalizacji gospodarczej.
Kiedy prezydent Donald Trump udał się w maju 2026 roku do Pekinu na spotkanie z chińskim przywódcą Xi Jinpingiem, negocjacje odbywały się w zupełnie innych warunkach gospodarczych niż podczas pierwszej wojny handlowej między USA a Chinami. Waszyngton przez lata nakładał cła, ograniczał chińskim przedsiębiorstwom dostęp do technologii i zachęcał firmy do dywersyfikacji łańcuchów dostaw. Mimo tych działań Chiny przystąpiły do rozmów z systemem przemysłowym nadal głęboko zakorzenionym w globalnej produkcji. Znaczenie negocjacji i zawartych porozumień przedstawił również Biały Dom w komunikacie z maja 2026 roku.
Stany Zjednoczone zachowały własne ogromne przewagi gospodarcze. Należą do nich silna pozycja w ważnych sektorach technologicznych, rozwinięte rynki kapitałowe, zaawansowane instytucje badawcze i wielki rynek konsumencki. Chiny dysponowały jednak innym źródłem siły negocjacyjnej, wynikającym ze skali produkcji przemysłowej oraz kontroli nad krytycznymi surowcami i komponentami. Rywalizacja nie sprowadzała się więc do relacji silniejszej i słabszej gospodarki, lecz do konfrontacji dwóch państw posiadających odmienne przewagi ekonomiczne.
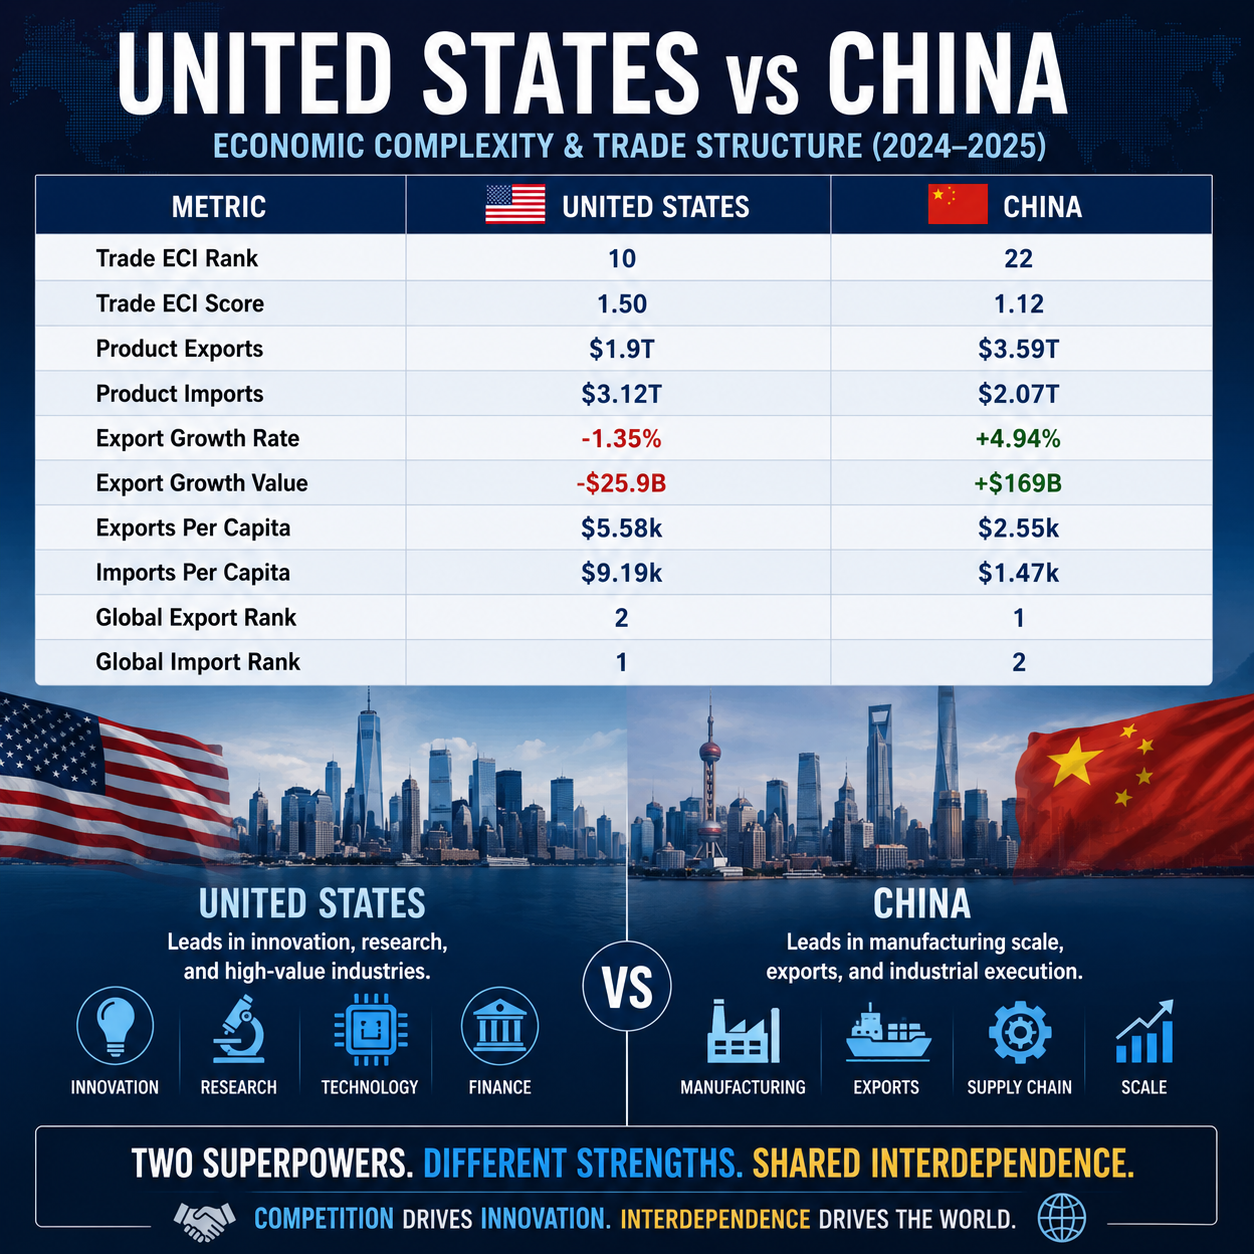
Wyniki handlu zagranicznego za 2025 rok dobrze pokazują tę różnicę. Amerykańskie cła znacząco ograniczyły bezpośrednią wymianę handlową z Chinami. Nie powstrzymały jednak dalszego wzrostu chińskiego eksportu na rynki światowe. Handel przesuwał się w kierunku innych państw, co ujawniło różnicę między ograniczeniem importu do USA a rzeczywistym zmniejszeniem znaczenia Chin w globalnej produkcji.
Wojna handlowa USA i Chin – jak Pekin przekierował eksport?
Według chińskiego Narodowego Biura Statystycznego eksport towarów z Chin osiągnął w 2025 roku 26,99 bln juanów, co oznaczało wzrost o 6,1% względem 2024 roku. Jednocześnie eksport do Stanów Zjednoczonych spadł o 19,5%. Sprzedaż do państw ASEAN zwiększyła się natomiast o 14%, a eksport do Unii Europejskiej wzrósł o 9%. Dane te pokazują wyraźne przesunięcie kierunków chińskiego handlu zagranicznego.
Liczby te ujawniają jedno z podstawowych ograniczeń ceł dwustronnych. Waszyngton skutecznie ograniczył bezpośrednie zakupy chińskich produktów, ale producenci z Chin jednocześnie zwiększali sprzedaż w innych regionach. Agencja Reuters informowała, że chińska nadwyżka w handlu towarami zbliżyła się w 2025 roku do rekordowych 1,2 bln USD. Wzrostowi sprzyjał między innymi silniejszy eksport do Azji Południowo-Wschodniej, Afryki i Ameryki Łacińskiej.
Wojna handlowa zmieniła zatem geografię chińskiego eksportu w większym stopniu, niż osłabiła podstawy chińskiego systemu produkcyjnego. Chiny stały się mniej zależne od bezpośredniego dostępu do rynku amerykańskiego. Nadal jednak wykorzystywały ogromną skalę przemysłu do konkurowania na innych rynkach. Nie oznacza to braku kosztów ceł dla Chin, lecz podważa założenie, że spadek handlu dwustronnego sam w sobie dowodzi skutecznego rozdzielenia gospodarek.
Stany Zjednoczone również pozostały jedną z największych gospodarek handlowych świata. W 2025 roku amerykański eksport towarów wzrósł do około 2,20 bln USD, zamiast się zmniejszyć. Import towarów zwiększył się natomiast do około 3,44 bln USD. Całkowity deficyt USA w handlu towarami osiągnął około 1,24 bln USD.
Deficyt handlowy USA z Chinami a powrót produkcji do Ameryki
Jednym z najbardziej widocznych rezultatów strategii celnej było ograniczenie bezpośredniej wymiany handlowej między USA a Chinami. Amerykański deficyt w handlu towarami z Chinami zmniejszył się w 2025 roku o około 93,4 mld USD, do poziomu 202,1 mld USD. Import towarów z Chin spadł o około 130,4 mld USD. Jednocześnie amerykański eksport do Chin zmniejszył się o około 36,9 mld USD.
Inne dane komplikują jednak narrację o powrocie produkcji do Stanów Zjednoczonych. W tym samym roku amerykański deficyt w handlu towarami z Wietnamem wzrósł do 178,2 mld USD. Deficyt w wymianie z Tajwanem zwiększył się natomiast do 146,8 mld USD. Import z Wietnamu wzrósł o 57,3 mld USD, a z Tajwanu o 85,2 mld USD.
Dane te nie dowodzą, że chińska produkcja została po prostu przekierowana przez inne państwa. Przepływy handlowe, inwestycje i łańcuchy dostaw są znacznie bardziej złożone. Pokazują jednak, że ograniczenie bezpośredniego importu z Chin nie przełożyło się na równoważny spadek ogólnej zależności USA od towarów zagranicznych. Amerykański deficyt w handlu towarami wzrósł w 2025 roku mimo gwałtownego ograniczenia zakupów bezpośrednio z Chin.
To rozróżnienie ma fundamentalne znaczenie dla polityki przemysłowej. Przekierowanie handlu nie jest tym samym co przeniesienie produkcji z powrotem do kraju. Zastąpienie chińskiego dostawcy producentem z Wietnamu, Meksyku lub innego zagranicznego ośrodka może zmniejszać strategiczną zależność od Chin. Nie oznacza jednak automatycznie odbudowy amerykańskich zdolności produkcyjnych.
Wojna handlowa USA i Chin – metale ziem rzadkich jako źródło przewagi
Najsilniejszym przykładem chińskiej przewagi przemysłowej w 2025 roku okazały się nie gotowe produkty konsumenckie, lecz surowce krytyczne. W kwietniu Pekin wprowadził kontrolę eksportu siedmiu pierwiastków ziem rzadkich oraz magnesów, reagując na podwyżki ceł administracji Trumpa. Materiały te mają istotne znaczenie dla przemysłu motoryzacyjnego, energetycznego, elektronicznego i obronnego. Kontrola nad stosunkowo niewielkimi, ale niezbędnymi komponentami może dawać przewagę znacznie większą niż ich bezpośrednia wartość handlowa.
Konsekwencje pojawiły się szybko. Amerykańscy dostawcy dla branży motoryzacyjnej ostrzegali, że ograniczenia mogą zakłócić produkcję części. Chiny zaczęły następnie wydawać tymczasowe licencje eksportowe dostawcom obsługującym największych amerykańskich producentów samochodów. Pokazało to, jak pojedyncze wąskie gardło w łańcuchu dostaw może wpływać na działalność całych gałęzi przemysłu.
Pozycja Chin jest szczególnie istotna, ponieważ ich przewaga nie ogranicza się do wydobycia. Według szacunków przywoływanych przez ING w 2025 roku Chiny odpowiadały za niemal 70% światowej produkcji metali ziem rzadkich i ponad 90% ich przetwarzania. Oznacza to, że samo uruchomienie alternatywnych kopalń nie eliminuje natychmiast zależności od chińskiego przemysłu. Konieczne jest również stworzenie zdolności rafinacji, produkcji magnesów i odpowiedniego zaplecza technologicznego.
Amerykański raport handlowy z 2026 roku wskazywał na istotne konsekwencje chińskich ograniczeń. Według dokumentu część zakładów w Stanach Zjednoczonych i innych państwach musiała w 2025 roku czasowo wstrzymać produkcję, ponieważ nie otrzymała na czas potrzebnych magnesów z metali ziem rzadkich i powiązanych produktów. Niezależnie od oceny całej strategii handlowej był to konkretny przykład podatności zachodniego przemysłu na chińskie ograniczenia podaży. Dominacja w strategicznych etapach łańcucha wartości może więc stanowić potężne narzędzie nacisku gospodarczego.
Od rozdzielenia gospodarek do kontrolowanej rywalizacji
Negocjacje Trumpa i Xi Jinpinga w maju 2026 roku sugerowały bardziej pragmatyczną fazę relacji dwustronnych. Oba rządy ustanowiły nowe mechanizmy współpracy w dziedzinie handlu i inwestycji. Chiny zgodziły się odpowiedzieć na amerykańskie obawy dotyczące dostaw metali ziem rzadkich oraz zwiększyć zakupy produktów ze Stanów Zjednoczonych. Porozumienia nie zakończyły strategicznej rywalizacji, ale stworzyły narzędzia zarządzania obszarami, w których całkowite rozdzielenie gospodarek byłoby kosztowne dla obu stron.
Chiny zobowiązały się do zakupu amerykańskich produktów rolnych o wartości co najmniej 17 mld USD rocznie w latach 2026–2028, poza wcześniejszymi zobowiązaniami dotyczącymi soi. Zatwierdziły również początkowy zakup 200 samolotów Boeing. Ponadto przywróciły dostęp do rynku setkom amerykańskich zakładów produkujących wołowinę i wznowiły import drobiu z kwalifikujących się stanów USA. Były to konkretne ustępstwa uzyskane przez Waszyngton, choć realizacja części zobowiązań nadal wymaga monitorowania.
Stany Zjednoczone i Chiny wydają się zatem zarządzać relacją gospodarczą, której żadna ze stron nie zdołała lub nie chciała całkowicie zerwać. Waszyngton nadal dąży do ograniczania strategicznych słabości. Pekin ma natomiast powody, aby utrzymywać dostęp do dużych rynków eksportowych oraz amerykańskich produktów rolnych, przemysłowych i technologicznych. Współzależność gospodarcza pozostaje więc ważnym ograniczeniem dla polityki obu państw.
Określenie „kontrolowana rywalizacja” trafniej opisuje tę relację niż pełne rozdzielenie gospodarek. Konkurencja strategiczna nadal trwa, a jej znaczenie może rosnąć w wybranych sektorach. Jednocześnie wzajemne powiązania ekonomiczne ograniczają tempo, w jakim strony mogą eskalować konflikt bez ponoszenia kosztów wewnętrznych. Negocjacje stają się w takich warunkach narzędziem zarządzania zależnościami, a nie ich całkowitego usuwania.
Rozmowy w Pekinie nie pokazały, że Stany Zjednoczone utraciły swoją siłę gospodarczą. USA nadal posiadają znaczące przewagi w technologii, finansach, energetyce, badaniach naukowych i usługach o wysokiej wartości dodanej. Ich ogromny rynek wewnętrzny również zapewnia istotną pozycję negocjacyjną. Spadek importu z Chin w 2025 roku dowodzi ponadto, że cła mogą znacząco zmieniać kierunki handlu dwustronnego.
Negocjacje ujawniły jednak inny problem strukturalny. Ograniczenie importu jest znacznie szybsze niż odbudowa zdolności produkcyjnych. Chiny weszły w 2026 rok po kolejnym okresie wzrostu eksportu, a ich dominacja w przetwarzaniu metali ziem rzadkich pokazała utrzymującą się podatność amerykańskich producentów. Sama zmiana polityki celnej nie usuwa zależności wynikających z wieloletniej koncentracji przemysłu.
Dlatego centralne pytanie amerykańskiej strategii przemysłowej wykracza poza wysokość ceł. Waszyngton musi określić, które łańcuchy dostaw rzeczywiście wymagają alternatyw krajowych lub pochodzących od sojuszników. Konieczna jest także ocena, czy ogromne nakłady kapitałowe potrzebne do ich stworzenia są ekonomicznie uzasadnione. Przeniesienie zakupów z Chin do innego zagranicznego producenta może dywersyfikować ryzyko, ale nie jest równoznaczne z odbudową amerykańskiej produkcji.
Długoterminowa rywalizacja USA i Chin będzie zatem zależeć w mniejszym stopniu od pojedynczych porozumień handlowych. Coraz większe znaczenie będą miały zdolności produkcyjne, technologia, energia, surowce krytyczne i odporność łańcuchów dostaw. Cła mogą zmieniać kierunki zakupów, a negocjacje mogą tymczasowo stabilizować handel. Żaden z tych instrumentów nie tworzy jednak automatycznie fabryk, zakładów przetwórczych, wykwalifikowanej siły roboczej ani sieci dostawców potrzebnych do trwałej zmiany równowagi przemysłowe
Poznaj analizy handlu międzynarodowego i usługi doradcze
Handel międzynarodowy stwarza możliwości rozwoju, ale wiąże się również z wyzwaniami regulacyjnymi, operacyjnymi i strategicznymi. Zapoznaj się z naszymi analizami i publikacjami dotyczącymi handlu międzynarodowego, aby poszerzyć swoją wiedzę o globalnych rynkach. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać rozwój strategii działalności międzynarodowej i zarządzanie wyzwaniami transgranicznymi.