
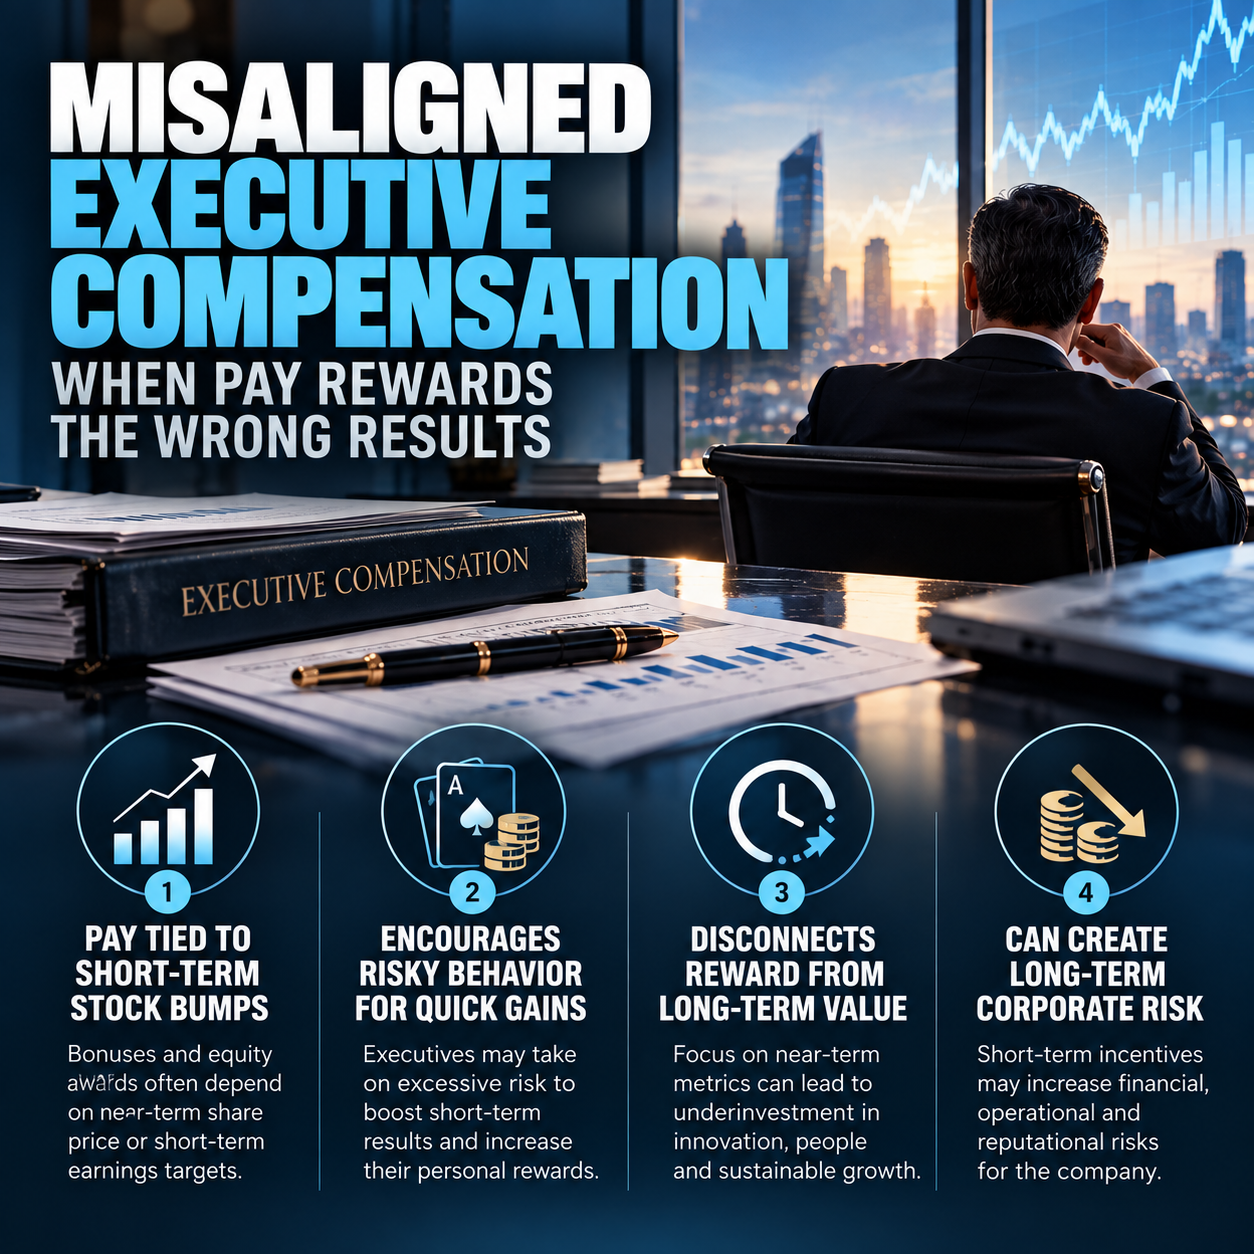
Wynagrodzenia kadry zarządzającej - kiedy system premiowy nagradza niewłaściwe wyniki?
Wynagrodzenia kadry zarządzającej powinny motywować menedżerów do trwałego zwiększania wartości przedsiębiorstwa. Źle zaprojektowane premie i programy akcyjne mogą jednak nagradzać krótkoterminowy wzrost kursu, nadmierne ryzyko oraz ograniczanie inwestycji potrzebnych w przyszłości. Wyjaśniamy, jak komitety ds. wynagrodzeń mogą wykorzystać dłuższe okresy nabywania uprawnień, odpowiednie mierniki wyników i mechanizmy odzyskiwania premii, aby lepiej chronić interes akcjonariuszy.
System wynagradzania kadry zarządzającej ma rozwiązywać jeden z najstarszych problemów ładu korporacyjnego. Akcjonariusze są właścicielami spółki, ale zawodowi menedżerowie kontrolują jej codzienną działalność oraz podejmują decyzje dotyczące alokacji kapitału, przejęć, inwestycji, finansowania i strategii. Pakiety wynagrodzeń mają zbliżać interesy finansowe tych menedżerów do interesów właścicieli. Właściwie skonstruowane zachęty powinny sprawiać, że sukces kierownictwa wynika z sukcesu przedsiębiorstwa.
Teoria wydaje się prosta: należy nagradzać kierownictwo wtedy, gdy akcjonariusze odnoszą korzyści. W praktyce określenie, co dokładnie oznacza taka korzyść, bywa zaskakująco trudne. Wyższy kurs akcji w kolejnym kwartale nie musi oznaczać, że przedsiębiorstwo stworzyło trwałą wartość ekonomiczną. Krótkoterminowy wzrost wyceny i długoterminowe tworzenie wartości nie są pojęciami tożsamymi.
W tym miejscu niewłaściwe dopasowanie wynagrodzeń menedżerów do interesów akcjonariuszy staje się problemem ładu korporacyjnego. Jeżeli kierownictwo może otrzymywać ogromne nagrody za przejściowy wzrost kursu, agresywne cele zyskowe lub wyniki mierzone w krótkim okresie, racjonalnie może koncentrować się na wskaźnikach decydujących o premiach. System motywacyjny może wówczas zachęcać do decyzji, które dziś wyglądają na skuteczne, ale przenoszą ryzyko na przyszłość. Osobisty sukces menedżera może zostać oddzielony od długoterminowego sukcesu spółki.
Najważniejsze pytanie dotyczące ładu korporacyjnego nie brzmi więc, czy menedżerowie zarabiają zbyt dużo albo zbyt mało. Chodzi o to, czy konstrukcja ich wynagrodzeń premiuje te same rezultaty, których oczekują długoterminowi akcjonariusze. Wysokość wynagrodzenia przyciąga uwagę, ale to struktura zachęt kształtuje zachowanie. Ocena systemu premiowego wymaga zatem analizy warunków uzyskiwania nagród, a nie tylko ich wartości.
Wynagrodzenia kadry zarządzającej – pułapka krótkoterminowego kursu akcji
Wynagrodzenie w akcjach ma uzasadnienie ekonomiczne. Przyznawanie menedżerom akcji, akcji z ograniczeniami zbywalności lub opcji może uczynić ich współwłaścicielami przedsiębiorstwa obok pozostałych akcjonariuszy. Teoretycznie powinno to zachęcać kierownictwo do zwiększania wartości spółki. Problemy pojawiają się wtedy, gdy okres oceny wyników jest znacznie krótszy niż ekonomiczne konsekwencje nagradzanych decyzji.
Rozważmy menedżera, którego wynagrodzenie w dużym stopniu zależy od osiągnięcia określonego zysku na akcję (earnings per share, EPS) w następnym roku. Kierownictwo może poprawić EPS przez rzeczywisty wzrost efektywności operacyjnej, ale również przez cięcie kosztów, skup akcji własnych, określone rozwiązania księgowe związane z przejęciami lub ograniczenie inwestycji uznaniowych. Takie działania mogą prowadzić do bardzo różnych długoterminowych rezultatów ekonomicznych. Podobna poprawa krótkoterminowego wskaźnika nie oznacza podobnej jakości decyzji zarządczych.
Dobrym przykładem są nakłady na badania i rozwój (research and development, R&D). Ich ograniczenie może zwiększyć bieżący zysk, ponieważ spółka natychmiast wydaje mniej pieniędzy, co ułatwia osiągnięcie rocznego celu premiowego. Jeżeli jednak te inwestycje doprowadziłyby do powstania wartościowych produktów za trzy lub pięć lat, akcjonariusze mogą ostatecznie ponieść znacznie większy koszt ekonomiczny. Premia za dzisiejszy zysk może więc zachęcać do rezygnacji z przyszłych źródeł wzrostu.
Podobny konflikt może dotyczyć nakładów inwestycyjnych. Utrzymanie infrastruktury, rozbudowa mocy produkcyjnych, rozwój technologii i szkolenie pracowników wymagają wydatków dzisiaj, choć korzyści mogą pojawić się dopiero po kilku latach. System motywacyjny zdominowany przez krótkoterminowe cele finansowe może nieświadomie sprawiać, że niezbędne inwestycje długoterminowe stają się dla menedżerów osobiście nieatrakcyjne. Przedsiębiorstwo może poprawiać bieżące wskaźniki kosztem swojej przyszłej konkurencyjności.
Kurs akcji dodatkowo komplikuje sytuację, ponieważ odzwierciedla oczekiwania inwestorów, a nie tylko obecne wyniki operacyjne. Kierownictwo może czasami wspierać krótkoterminowy optymizm rynku przez agresywne prognozy, inżynierię finansową lub strategie maksymalizujące natychmiastowe wypłaty gotówki. Wzrost ceny akcji jest korzystny dla akcjonariuszy, ale sposób osiągnięcia tego wzrostu ma ogromne znaczenie dla jego trwałości. Wycena oparta na przejściowych działaniach może nie odzwierciedlać rzeczywistej poprawy fundamentów spółki.
Źle zaprojektowane premie mogą zachęcać do nadmiernego ryzyka
Wynagrodzenia mogą również tworzyć asymetryczne zachęty. Jeżeli menedżer uzyskuje znaczną korzyść osobistą, gdy agresywna strategia kończy się sukcesem, ale nie ponosi porównywalnej części strat w razie niepowodzenia, racjonalną reakcją może być podejmowanie większego ryzyka. Poziom tego ryzyka może przekraczać preferencje zdywersyfikowanych akcjonariuszy długoterminowych. Nierówny podział potencjalnych korzyści i strat może wypaczać decyzje kierownictwa.
Opcje na akcje szczególnie wyraźnie ilustrują ten problem. Ich wartość może bardzo silnie wzrosnąć, gdy kurs akcji przedsiębiorstwa znacząco się zwiększa. Jednocześnie wartość samej opcji zasadniczo nie może spaść poniżej zera. Taka wypukła struktura wypłaty może zwiększać atrakcyjność strategii oferujących ogromny potencjalny zysk, nawet jeśli narażają akcjonariuszy na znaczne straty.
Problem staje się poważniejszy, gdy premie zależą od wąsko określonych progów wynikowych. Wyobraźmy sobie, że kierownictwo otrzymuje dużą nagrodę po osiągnięciu konkretnego poziomu przychodów lub zysku, ale prawie nic, jeśli zabraknie niewielkiej kwoty do celu. W miarę zbliżania się daty pomiaru menedżerowie mogą odczuwać szczególnie silną motywację do przyspieszania ujmowania przychodów, odkładania kosztów lub zawierania transakcji zwiększających szansę przekroczenia progu. Niewielka różnica we wskaźniku finansowym może prowadzić do nieproporcjonalnie dużej różnicy w osobistym wynagrodzeniu.
Przejęcia przedsiębiorstw również mogą być powiązane z zachętami menedżerskimi. Zakup innej firmy może natychmiast zwiększyć wielkość organizacji, przychody i wartość zarządzanych aktywów, nawet jeśli ostatecznie zniszczy wartość dla akcjonariuszy. Jeżeli wynagrodzenie rośnie wraz z rozmiarem przedsiębiorstwa lub krótkoterminowym zyskiem, a nie długoterminowym zwrotem z zainwestowanego kapitału, kierownictwo może być nagradzane za samą ekspansję. Rozwój skali działalności nie musi oznaczać tworzenia wartości ekonomicznej.
Zadłużenie stanowi kolejne potencjalne źródło zniekształceń. Dodatkowy dług może finansować przejęcia, dywidendy lub skup akcji własnych, zwiększając krótkoterminowe stopy zwrotu akcjonariuszy, a czasem także premie menedżerów. Związane z tym ryzyko finansowe może jednak pozostawać w bilansie przez wiele lat po wypłaceniu nagród osobom odpowiedzialnym za pierwotną decyzję. Korzyść dla kierownictwa może pojawić się znacznie wcześniej niż pełny koszt ryzyka dla spółki.
Niepowodzenie ładu korporacyjnego nie polega więc po prostu na tym, że menedżerowie podejmują ryzyko. Przedsiębiorstwa muszą ryzykować, aby tworzyć wartość. Problem pojawia się wtedy, gdy kierownictwo otrzymuje korzyści z ryzykownej decyzji, zanim akcjonariusze poznają jej pełny długoterminowy koszt. System wynagradzania powinien ograniczać taką rozbieżność czasową.
Wynagrodzenia kadry zarządzającej – jak mierzyć trwałą wartość?
Komitet ds. wynagrodzeń działający przy radzie nadzorczej lub innym właściwym organie odpowiada za ograniczanie rozbieżności między zachętami menedżerów a interesami akcjonariuszy. Jego zadania powinny wykraczać poza porównywanie pensji CEO z wynagrodzeniami kierownictwa podobnych przedsiębiorstw. Ważniejszym wyzwaniem jest stworzenie systemu, który nagradza trwałe wyniki ekonomiczne, nie zachęcając do manipulacji ani nadmiernego ryzyka. Dobra polityka wynagrodzeń wymaga zaprojektowania całej struktury bodźców, a nie tylko ustalenia konkurencyjnej stawki płacowej.
Jednym z narzędzi są dłuższe okresy nabywania uprawnień do nagród akcyjnych (vesting). Jeśli znaczna część wynagrodzenia w akcjach nie może zostać spieniężona przez kilka lat, menedżerowie pozostają narażeni na konsekwencje decyzji podjętych w okresie oceny wyników. Strategia prowadząca do przejściowego wzrostu kursu, po którym następują duże straty, staje się mniej atrakcyjna. Majątek kierownictwa pozostaje bowiem dłużej powiązany z kondycją przedsiębiorstwa.
Kolejnym zabezpieczeniem może być wykorzystanie wielu mierników wyników. Sam wzrost przychodów może premiować nierentowną ekspansję, podczas gdy EPS można kształtować przez strukturę kapitału i skup akcji własnych. Wskaźniki obejmujące rentowność, generowanie gotówki, zwrot z zainwestowanego kapitału oraz strategicznie istotne cele pozafinansowe pozwalają na szerszą ocenę. Połączenie różnych miar ogranicza ryzyko, że kierownictwo będzie optymalizować jeden wskaźnik kosztem całego przedsiębiorstwa.
Dobór konkretnych mierników powinien odzwierciedlać ekonomikę danej spółki. Dojrzałe przedsiębiorstwo przemysłowe, szybko rosnąca firma programistyczna i regulowany bank mają zasadniczo różne potrzeby kapitałowe oraz profile ryzyka. Zastosowanie identycznej formuły premiowej we wszystkich tych organizacjach ignorowałoby rzeczywiste źródła długoterminowej wartości. System wynagrodzeń powinien być dopasowany do modelu biznesowego i etapu rozwoju przedsiębiorstwa.
Dodatkową ochronę zapewniają klauzule odzyskiwania wynagrodzenia (clawback), gdy nagrody przyznano na podstawie wyników, które później okazały się nieprawidłowe lub zostały osiągnięte wskutek nadużyć. Odroczone wynagrodzenie może podobnie utrzymywać ekonomiczną ekspozycję menedżerów na ryzyka ujawniające się po pierwotnym obliczeniu premii. Żaden z tych mechanizmów nie eliminuje całkowicie problemów motywacyjnych. Oba mogą jednak ograniczać rozbieżność między momentem wypłaty nagrody a momentem poznania rzeczywistych skutków decyzji.
Komitety ds. wynagrodzeń muszą również zachowywać rzeczywistą niezależność. Jeżeli członkowie organu ustalającego wynagrodzenie CEO są społecznie, zawodowo lub ekonomicznie zależni od osoby, której płacę zatwierdzają, nawet zaawansowany system motywacyjny może okazać się nieskuteczny. Jakość nadzoru nad wynagrodzeniami menedżerów zależy ostatecznie od jakości samego ładu korporacyjnego. Formalne procedury nie zastępują niezależnego osądu.
Długoterminowa motywacja wymaga czegoś więcej niż opcji na akcje
Częstym błędnym przekonaniem jest założenie, że wypłacanie menedżerom wynagrodzenia w akcjach automatycznie zbliża ich interesy do interesów akcjonariuszy. Posiadanie akcji rzeczywiście może poprawiać to dopasowanie, ale tylko wtedy, gdy konstrukcja programu uwzględnia różnicę między przejściową wyceną rynkową a trwałą wartością przedsiębiorstwa. Znaczenie mają moment przyznania nagrody, okres nabywania uprawnień, warunki wynikowe i możliwość sprzedaży akcji. Forma wynagrodzenia nie wystarcza bez odpowiednio zaprojektowanych zasad jego realizacji.
Znaczący udział menedżerów we własności spółki może pomagać, ponieważ uczestniczą oni wtedy zarówno w zyskach, jak i stratach przez dłuższy czas. Wymogi dotyczące minimalnego poziomu posiadanych akcji mogą zapobiegać natychmiastowej sprzedaży wszystkich nagród po nabyciu do nich praw. Obowiązek dalszego utrzymywania akcji po zakończeniu okresu vesting może dodatkowo wydłużać ekonomiczną ekspozycję kierownictwa. Długotrwałe współuczestnictwo w wynikach sprzyja większej zgodności interesów.
Rady nadzorcze powinny również analizować, do jakich działań system wynagradzania nie motywuje menedżerów. CEO nagradzany niemal wyłącznie za wzrost zysków może mieć słabe bodźce do inwestowania w odporność operacyjną, zgodność z przepisami, cyberbezpieczeństwo, utrzymanie infrastruktury czy kulturę organizacyjną. Wydatki te generują widoczne koszty bieżące, podczas gdy zapobiegają stratom, które mogą nigdy nie stać się obserwowalne. Dobry system motywacyjny powinien uwzględniać również ekonomiczną wartość unikania katastrofalnych zdarzeń.
Inwestorzy mogą oceniać takie mechanizmy na podstawie dokumentów dla akcjonariuszy dotyczących głosowań oraz raportów o wynagrodzeniach. Warto pytać nie tylko o łączną wartość pakietu, lecz także o udział wynagrodzenia stałego i zmiennego, mierniki decydujące o premiach oraz długość okresu nabywania praw do akcji. Znaczenie ma również to, co dzieje się po słabych wynikach i czy nagrody można odzyskać po nadużyciach lub korektach sprawozdań finansowych. Analiza wynagrodzeń powinna obejmować warunki wypłaty i mechanizmy odpowiedzialności, a nie tylko kwotę podaną w raporcie.
Żaden system wynagradzania nie potrafi idealnie zmierzyć wkładu menedżera w wyniki przedsiębiorstwa. Kursy akcji zależą również od koniunktury gospodarczej, stóp procentowych i cykli branżowych pozostających poza kontrolą CEO, a mierniki księgowe mają własne ograniczenia. Skuteczna polityka wynagrodzeń wymaga zatem osądu, a nie polegania na jednej rzekomo obiektywnej liczbie. Dobre bodźce motywacyjne powinny równoważyć mierzalność wyników z ich rzeczywistym znaczeniem ekonomicznym.
Źle dopasowane wynagrodzenia menedżerów stają się niebezpieczne, gdy kierownictwo może maksymalizować osobiste korzyści bez tworzenia porównywalnej długoterminowej wartości dla akcjonariuszy. Krótkie okresy oceny, wąskie cele finansowe i asymetryczne zachęty akcyjne mogą przekształcić pozornie rozsądną zasadę płacenia za wyniki w źródło ryzyka korporacyjnego. Problem wynika z konstrukcji systemu, a nie z samego istnienia premii. Jego skutki mogą ujawniać się dopiero wiele lat po wypłaceniu nagród.
Rozwiązaniem nie jest rezygnacja z wynagrodzenia zależnego od wyników. Menedżerowie powinni mieć istotne zachęty do poprawiania rentowności, efektywnej alokacji kapitału i zwiększania wartości dla akcjonariuszy. Wyzwaniem ładu korporacyjnego jest zapewnienie, że nagrody są realizowane w okresie wystarczająco długim, aby odróżnić trwałą poprawę od przejściowych efektów finansowych. Czas pomiaru i wypłaty wynagrodzenia powinien odpowiadać horyzontowi ekonomicznych konsekwencji decyzji.
Rady nadzorcze powinny zatem oceniać politykę wynagrodzeń jako część systemu zarządzania ryzykiem przedsiębiorstwa. Okresy nabywania uprawnień, mierniki wyników, wymogi posiadania akcji, klauzule clawback i odroczone wynagrodzenia powinny być projektowane łącznie, a nie jako niezależne elementy administracyjne. Ostateczna konstrukcja powinna utrudniać menedżerom osiąganie dużych korzyści osobistych dzięki strategiom, których ukryte koszty pojawiają się dopiero po ich odejściu. Takie podejście lepiej chroni długoterminowych właścicieli spółki.
Akcjonariusze również powinni patrzeć poza nagłówkową kwotę wynagrodzenia CEO. Pakiet o wartości 20 mln USD, silnie powiązany z trwałym tworzeniem wartości, może zapewniać lepsze bodźce niż pakiet 5 mln USD zdominowany przez źle zaprojektowane cele krótkoterminowe. Problem ładu korporacyjnego nie sprowadza się do tego, ile zarabia kierownictwo, lecz do tego, co musi zrobić, aby otrzymać wynagrodzenie. Sama wysokość pakietu nie wystarcza do oceny jego jakości.
Jeżeli menedżerowie stają się bogatsi dlatego, że przedsiębiorstwo trwale się wzmacnia, system wynagradzania spełnia swoją funkcję. Jeżeli mogą osiągać większe korzyści osobiste przez przejściowe sprawianie wrażenia, że spółka jest silniejsza, niż jest w rzeczywistości, system zachęt staje się źródłem ryzyka. Długoterminowa zgodność interesów wymaga nagradzania rzeczywistej wartości, a nie jedynie jej krótkotrwałego obrazu. To podstawowy warunek skutecznej polityki wynagrodzeń w ramach dobrego ładu korporacyjnego.
Poznaj analizy ładu korporacyjnego i usługi doradcze
Skuteczny ład korporacyjny wspiera świadome podejmowanie decyzji, odpowiedzialność i długoterminowe wyniki przedsiębiorstwa. Zapoznaj się z naszymi analizami i artykułami dotyczącymi ładu korporacyjnego, aby pogłębić wiedzę o zarządzaniu i nadzorze nad spółkami. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać Twoją organizację w rozwiązywaniu wyzwań związanych z ładem korporacyjnym i strategią.