
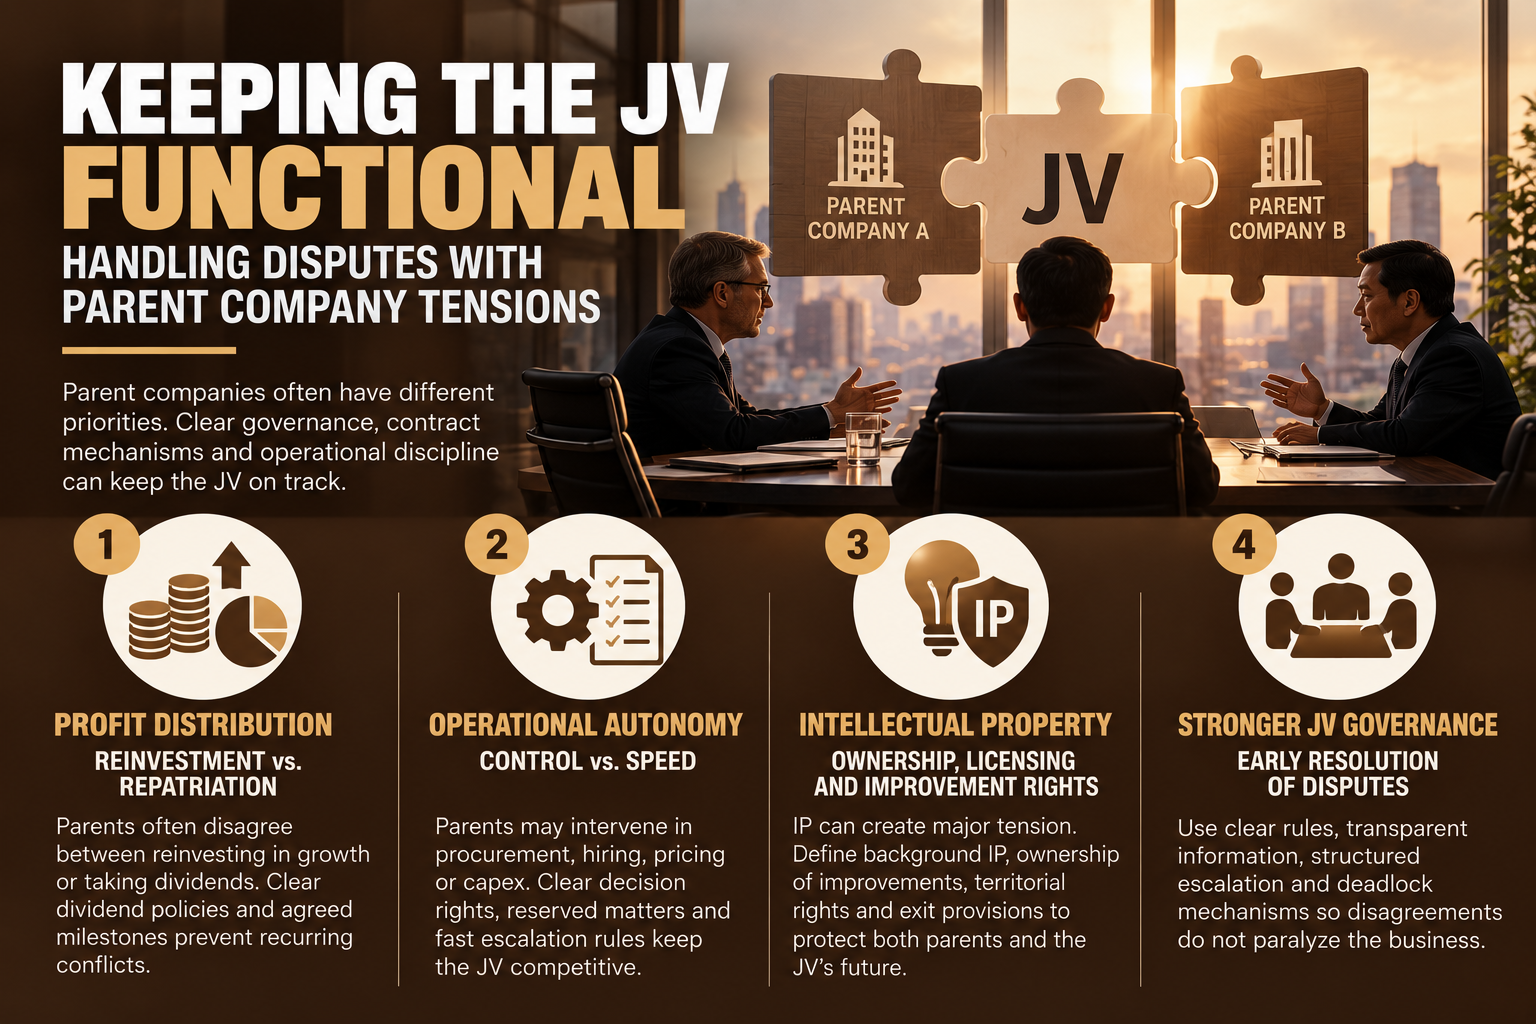
Konflikty między wspólnikami joint venture – jak utrzymać sprawność wspólnego przedsiębiorstwa?
Konflikty między wspólnikami joint venture nie muszą prowadzić do niepowodzenia wspólnego przedsięwzięcia. Problem pojawia się wtedy, gdy spory o dywidendy, kontrolę operacyjną, własność intelektualną i strategię zaczynają paraliżować działalność spółki. Wyjaśniamy, jak obiektywne zasady finansowe, jasny podział kompetencji oraz procedury eskalacji i rozwiązywania impasów pomagają utrzymać sprawność joint venture.
Konflikty między joint venture a jego spółkami macierzystymi nie są zjawiskiem wyjątkowym. Rozbieżności należy wręcz oczekiwać, ponieważ wspólne przedsiębiorstwo i jego udziałowcy nie zawsze mają identyczne interesy ekonomiczne. Problem zarządczy zaczyna się wtedy, gdy zwykły spór uniemożliwia JV podejmowanie decyzji, inwestowanie, obsługę klientów lub realizację strategii. W takim przypadku różnice właścicielskie zaczynają bezpośrednio zagrażać wartości przedsiębiorstwa.
Wiele spółek JV powstaje w okresie silnej zgodności strategicznej między partnerami. Obie strony dążą do wejścia na rynek, wzrostu, dzielenia się technologią lub wykorzystania uzupełniających się kompetencji, dlatego podczas negocjacji stosunkowo łatwo osiągają kompromisy. Po kilku latach warunki rynkowe, składy kierownictwa i priorytety korporacyjne mogą być jednak zupełnie inne. Początkowe porozumienie nie gwarantuje więc trwałej zgodności interesów.
Jeden wspólnik może potrzebować gotówki i naciskać na wypłatę dywidend, podczas gdy drugi preferuje intensywne reinwestowanie zysków. Jeden może chcieć ekspansji JV na nowy rynek, a drugi obawiać się, że przedsięwzięcie stanie się w przyszłości jego konkurentem. Spółka może w rezultacie znaleźć się między działaniami ekonomicznie racjonalnymi dla samego przedsiębiorstwa a decyzjami strategicznie korzystnymi dla poszczególnych udziałowców.Rozwiązanie tego napięcia jest jednym z podstawowych zadań ładu korporacyjnego.
Najbardziej użytecznym sposobem zrozumienia tej sytuacji jest uznanie, że joint venture jest jednocześnie przedsiębiorstwem operacyjnym i relacją umowną między spółkami macierzystymi. Zarząd potrzebuje wystarczającej autonomii, aby skutecznie prowadzić działalność. Udziałowcy mają jednak uzasadnione prawo do kontroli decyzji, które mogą istotnie wpływać na ich kapitał, technologie lub reputację. Oba te interesy muszą zostać uwzględnione w strukturze zarządzania.
Skuteczny ład korporacyjny JV nie polega na eliminowaniu sprzecznych interesów. Jego zadaniem jest stworzenie zasad pozwalających nimi zarządzać. Reguły dotyczące gotówki, kontroli, własności intelektualnej i rozwiązywania sporów powinny być określone, zanim interesy wspólników zaczną się ze sobą zderzać. Dzięki temu nie każda różnica zdań musi przeradzać się w negocjacje dotyczące podstaw funkcjonowania spółki.
Konflikty między wspólnikami joint venture – dywidendy czy reinwestowanie zysków?
Polityka dywidendowa jest jednym z najbardziej przewidywalnych źródeł sporów między spółkami macierzystymi. Gdy JV zaczyna generować gotówkę, zarząd często chce zatrzymać jej część na kapitał obrotowy, utrzymanie majątku, rozbudowę mocy produkcyjnych i przyszły rozwój. Jeden ze wspólników może natomiast oczekiwać wypłat wspierających jego własne przepływy pieniężne lub cele dotyczące stopy zwrotu. Spór nie musi wynikać z błędnych decyzji którejkolwiek strony, lecz z odmiennych potrzeb finansowych.
Oba stanowiska mogą być ekonomicznie racjonalne. Problem pojawia się wtedy, gdy umowa JV nie określa sposobu rozstrzygania konkurujących priorytetów. Bez obiektywnego mechanizmu podziału zysków każda decyzja o dywidendzie może stać się negocjacją dotyczącą tego, czyje potrzeby finansowe są ważniejsze. Prowadzi to do powtarzających się napięć i utrudnia planowanie finansowe.
Nieporozumienie staje się szczególnie szkodliwe, gdy od decyzji o dywidendzie zależą inwestycje. Zarząd może potrzebować zgody na nową linię produkcyjną, modernizację technologii lub zwiększenie zdolności wytwórczych, ale nie wie, ile gotówki pozostanie w spółce. Nakłady inwestycyjne są wówczas odkładane do czasu zakończenia negocjacji między udziałowcami. JV może tracić możliwości rynkowe nawet wtedy, gdy wykazuje dobre wyniki finansowe.
Lepszym rozwiązaniem jest powiązanie wypłat z obiektywnymi warunkami finansowymi (financial gates). Możliwość wypłaty dywidendy może zależeć od utrzymania minimalnej płynności, pokrycia zapotrzebowania na kapitał obrotowy, przestrzegania warunków umów kredytowych i sfinansowania zatwierdzonych inwestycji. Po spełnieniu tych warunków uzgodniony procent gotówki dostępnej do podziału może automatycznie przysługiwać wspólnikom. Ogranicza to potrzebę ponownego negocjowania podstawowych zasad przy każdej wypłacie.
Dodatkowym zabezpieczeniem mogą być kamienie milowe, szczególnie w pierwszych latach działalności. Wspólnicy mogą ustalić, że wypłaty pozostaną ograniczone do czasu osiągnięcia określonego wykorzystania mocy produkcyjnych, poziomu utrzymania klientów lub innego celu operacyjnego. W ten sposób powtarzający się konflikt właścicielski zostaje zastąpiony regułą przyjętą, zanim pojawią się środki, o których podział można się spierać. Pozwala to lepiej dopasować politykę dywidendową do fazy rozwoju przedsiębiorstwa.
JV powinno również utrzymywać corocznie zatwierdzaną listę priorytetów reinwestycyjnych. Niezbędne prace utrzymaniowe, wydatki na bezpieczeństwo, rozbudowa zdolności produkcyjnych i strategiczne inwestycje technologiczne mogą być uszeregowane przed rozpoczęciem negocjacji o dywidendach. Wspólnicy dyskutują wówczas o planie kapitałowym w ramach regularnego procesu zarządzania. Nie muszą ponownie otwierać całej kwestii wykorzystania gotówki za każdym razem, gdy jej saldo rośnie.
Rozważmy produkcyjne joint venture, które osiąga wysokie zyski, ale potrzebuje kolejnej linii produkcyjnej, aby zaspokoić popyt klientów. Jeżeli umowa wymaga utrzymania minimalnego poziomu gotówki przed wypłatą dywidend, zarząd nie musi co roku negocjować tej zasady od początku. Test płynności chroni działalność operacyjną, zachowując jednocześnie prawo wspólników do otrzymywania nadwyżek gotówki po spełnieniu uzgodnionych warunków.Mechanizm równoważy potrzeby inwestycyjne spółki i interesy jej właścicieli.
Autonomia operacyjna – kontrola udziałowców a szybkość zarządzania
Drugim obszarem napięć jest pytanie, kto faktycznie zarządza joint venture. Spółki macierzyste chcą zachować wpływ na działalność, ponieważ angażują kapitał, technologie, marki i reputację. Nadmierne zaangażowanie udziałowców może jednak przekształcić zwykłe decyzje operacyjne w powolne procedury zatwierdzania. Ochrona interesów właścicielskich nie powinna prowadzić do utraty zdolności przedsiębiorstwa do sprawnego działania.
Typowym przykładem są zakupy. Jeden wspólnik może oczekiwać, że JV będzie nabywać komponenty w ramach jego istniejącej sieci dostaw. Zarząd może jednak znaleźć tańszych lub bardziej niezawodnych dostawców lokalnych. Sytuacja staje się szczególnie wrażliwa, gdy proponowanym dostawcą jest sam udziałowiec, ponieważ zwykła decyzja zakupowa przekształca się w transakcję z podmiotem powiązanym, obarczoną naturalnym konfliktem interesów.
Podobne problemy mogą pojawiać się przy zatrudnianiu pracowników. Spółki macierzyste mogą chcieć zatwierdzać nominacje na wyższe stanowiska, delegowanie pracowników z zagranicy lub warunki wynagrodzenia. Jest to szczególnie zrozumiałe, gdy pracownicy są przenoszeni z jednej ze spółek udziałowców. Jeśli jednak wymogi zatwierdzania obejmują również rutynową rekrutację, zarząd może utracić elastyczność potrzebną do rozwoju organizacji.
Polityka cenowa stanowi kolejną trudną granicę między kontrolą właścicielską a autonomią zarządu. Wspólnicy mogą zasadnie dążyć do ochrony globalnej marki lub zapobiegania zakłóceniom cenowym na sąsiednich rynkach. Wymaganie ich zgody na każdą standardową ofertę dla klienta może jednak spowolnić reakcję przedsiębiorstwa. JV może wówczas przegrywać konkurencję nie z powodu gorszego produktu, lecz z powodu zbyt wolnego procesu decyzyjnego.
Rozwiązaniem jest starannie zaprojektowana matryca delegowania uprawnień (delegation-of-authority matrix). Zarząd powinien mieć wyraźne kompetencje do podejmowania rutynowych decyzji w granicach zatwierdzonej strategii i budżetu. Zgoda udziałowców powinna koncentrować się na sprawach rzeczywiście istotnych. Limity wartości umów, uprawnienia rekrutacyjne, elastyczność cenową i progi wydatków inwestycyjnych można określić liczbowo.
Najważniejsze decyzje mogą zostać zakwalifikowane jako sprawy zastrzeżone (reserved matters). Mogą obejmować przejęcia, znaczące zadłużenie, nadzwyczajne nakłady inwestycyjne, zmianę strategii, istotne transakcje z podmiotami powiązanymi i modyfikacje ważnych umów dotyczących własności intelektualnej. Wspólnicy zachowują wtedy kontrolę w obszarach, w których zagrożone są ich fundamentalne interesy. Jednocześnie nie stają się nieformalnymi zarządcami codziennej działalności.
Zakupy od podmiotów powiązanych wymagają szczególnie silnych zabezpieczeń. JV może wprowadzić obowiązek porównania warunków z rynkowymi i zatwierdzania przez właściwy organ transakcji zakupowych z każdym ze wspólników. Jednocześnie zarząd może samodzielnie wybierać niepowiązanych dostawców w granicach zatwierdzonego budżetu. Taki mechanizm oddzielający zakupy operacyjne od interesów właścicielskich łączy szybkość działania z ochroną przed wykorzystywaniem spółki przez jej udziałowców.
Pilne decyzje również powinny podlegać określonym terminom. Mechanizm zatwierdzania jest nieskuteczny, jeśli jeden ze wspólników może faktycznie zablokować decyzję przez sam brak odpowiedzi. Procedury eskalacji mogą wymagać rozpatrzenia pilnych spraw operacyjnych przez wyznaczonych przedstawicieli udziałowców w ciągu 48–72 godzin. Po przekroczeniu terminu sprawa powinna automatycznie trafiać na wyższy poziom zarządzania.
Konflikty między wspólnikami joint venture – własność intelektualna i prawa do technologii
Własność intelektualna bywa bardziej wrażliwym obszarem niż gotówka, ponieważ wpływa na przyszłe możliwości działania JV i jego udziałowców. Partner wnoszący własną technologię chce chronić istniejące prawa. Wspólne przedsiębiorstwo potrzebuje natomiast dostępu do tej technologii, aby prowadzić działalność, ulepszać produkty i zachować konkurencyjność. Umowa musi więc równoważyć ochronę zasobów technologicznych wspólnika z potrzebą zapewnienia operacyjnej samodzielności JV.
Pierwszym ważnym rozróżnieniem jest podział na wcześniej istniejącą własność intelektualną (background IP) oraz własność intelektualną nowo wytworzoną. Background IP obejmuje technologie, patenty, oprogramowanie, procesy, projekty i know-how należące do wspólnika przed ich udostępnieniem joint venture. JV otrzymuje zwykle określone prawa użytkowania, ale nie nabywa automatycznie własności tych aktywów. Zakres licencji powinien odpowiadać rzeczywistym potrzebom działalności.
Nowo powstała własność intelektualna stwarza trudniejsze pytania. Inżynierowie zatrudnieni w JV mogą ulepszać procesy produkcyjne, dostosowywać technologię udziałowca do warunków lokalnych lub opracowywać całkowicie nowe produkty. Wspólnicy muszą wówczas ustalić, czy prawa do takich rozwiązań należą do JV, partnera udostępniającego technologię czy obu stron na podstawie odpowiednich licencji. Brak wcześniejszych ustaleń może prowadzić do sporów właśnie wtedy, gdy powstają najbardziej wartościowe innowacje.
Dlatego prawa do ulepszeń (improvement rights) powinny być negocjowane, zanim ulepszenia zostaną stworzone. Umowa może określać właściciela modyfikacji technologii licencjonowanej oraz zasady dostępu pierwotnego właściciela do tych rozwiązań. Powinna również rozstrzygać, czy JV może nadal korzystać z ulepszeń po zmianie relacji między udziałowcami. Takie ustalenia ograniczają ryzyko późniejszych konfliktów o wartość wytworzoną we wspólnym przedsiębiorstwie.
Istotne są również ograniczenia terytorialne. Jeden ze wspólników może zgadzać się na wykorzystywanie technologii przez JV na określonym rynku, ale sprzeciwiać się eksportowi produktów na terytoria, na których prowadzi samodzielną działalność. Zakres produktów, obszar geograficzny, zasady udzielania sublicencji i ograniczenia dotyczące klientów powinny więc być jasno opisane. Nieprecyzyjne prawa technologiczne mogą stać się źródłem sporów o przyszłą ekspansję JV.
Wyjście jednego ze wspólników stwarza kolejne potencjalne ryzyko. Jeśli JV całkowicie zależy od technologii licencjonowanej przez udziałowca, zakończenie licencji może uniemożliwić dalszą działalność. Spółka, która traci dostęp do kluczowej technologii po pogorszeniu relacji właścicielskich, może mieć bardzo ograniczoną rzeczywistą niezależność, niezależnie od zapisów dotyczących struktury własności. Dlatego dostęp do IP powinien być analizowany również w scenariuszach kryzysowych.
Ryzyko to można ograniczać przez postanowienia zapewniające ciągłość działania. W zależności od ustaleń handlowych licencje mogą przewidywać okresy przejściowe, prawo dalszego korzystania z technologii w określonych sytuacjach lub wcześniej uzgodnione zasady postępowania z IP po wyjściu udziałowca. Właściwe rozwiązanie zależy od charakteru technologii i modelu biznesowego. Najważniejsze jest jednak uregulowanie tej kwestii przed pogorszeniem relacji.
Podstawową zasadą jest równoważenie ochrony technologii i zdolności JV do funkcjonowania. Wspólnicy nie powinni być zmuszani do rezygnacji ze strategicznej własności intelektualnej tylko dlatego, że utworzyli wspólne przedsiębiorstwo. Jednocześnie JV nie może działać stabilnie, jeśli niezbędna technologia może zostać wycofana przy każdym sporze właścicielskim. Odpowiednio zaprojektowane prawa IP chronią zarówno interesy udziałowców, jak i ciągłość działalności spółki.
Ład korporacyjny – jak rozwiązywać spory przed paraliżem operacyjnym?
Podział zysków, kontrola operacyjna i własność intelektualna mogą wyglądać na odrębne problemy. Łączy je jednak ta sama przyczyna strukturalna: JV i jego spółki macierzyste mają interesy częściowo wspólne, ale nieidentyczne. Ład korporacyjny istnieje właśnie po to, aby zarządzać tą różnicą. Jego skuteczność zależy od tego, czy konflikty można rozwiązywać bez zakłócania działalności.
Pierwszą linią ochrony jest precyzyjny podział uprawnień decyzyjnych. Zarząd musi wiedzieć, które decyzje może podejmować samodzielnie, właściwy organ spółki powinien rozumieć zakres wymaganych zatwierdzeń, a udziałowcy muszą mieć jasność co do spraw pozostających w ich kompetencjach. Nieprecyzyjne zasady sprzyjają ingerencji właścicielskiej właśnie wtedy, gdy szybkość działania jest szczególnie ważna. Jasne kompetencje ograniczają możliwość blokowania decyzji przez spory proceduralne.
Drugą linią ochrony jest uporządkowana eskalacja. Nieporozumienia operacyjne powinny przechodzić przez wcześniej określone poziomy, od zarządu JV do odpowiedniego organu spółki, a w razie potrzeby do wyznaczonych przedstawicieli najwyższego kierownictwa spółek macierzystych. Każdy etap powinien mieć określony termin. Dzięki temu nierozwiązane sprawy nie pozostają bez końca wewnątrz organizacji.
Rzeczywiste impasy wymagają dodatkowych mechanizmów. W zależności od struktury przedsięwzięcia umowa może przewidywać mediację, rozstrzygnięcie przez niezależnego eksperta, arbitraż, mechanizmy wzajemnego wykupu udziałów lub ostatecznie rozwiązanie współpracy. Celem mechanizmu rozstrzygania impasu nie jest ułatwienie rozstania, lecz utrudnienie utrzymywania się bezterminowego paraliżu decyzyjnego. Jasna ścieżka postępowania ogranicza ryzyko, że konflikt będzie stopniowo niszczył wartość spółki.
Równie ważne są prawa do informacji. Wspólnicy częściej ingerują w działalność operacyjną, gdy nie ufają informacjom otrzymywanym od JV. Wiarygodne budżety, prognozy, raporty ryzyka, zestawienia wyników i materiały dla organów spółki mogą ograniczać postrzeganą potrzebę bezpośredniej kontroli. Przejrzystość informacyjna pomaga zachować autonomię zarządu bez pozbawiania udziałowców skutecznego nadzoru.
Kierownictwo JV potrzebuje również wyraźnej tożsamości organizacyjnej. Menedżerowie oddelegowani przez jednego ze wspólników mogą nadal zachowywać się jak przedstawiciele pierwotnego pracodawcy, zamiast działać jako osoby zarządzające wspólnym przedsiębiorstwem. Zakresy obowiązków, relacje raportowania i odpowiedzialność wobec spółki powinny jednoznacznie określać ich rolę. Zarząd JV powinien prowadzić działalność przedsiębiorstwa, a nie funkcjonować jako pole rywalizacji dwóch organizacji macierzystych.
Zasady zarządzania powinny być również weryfikowane wraz z dojrzewaniem przedsięwzięcia. Uprawnienia właściwe na etapie budowy zakładu lub wejścia na rynek mogą stać się nadmiernie restrykcyjne, gdy JV posiada już doświadczony zarząd i stabilną działalność. Dobry ład korporacyjny ewoluuje od intensywnego nadzoru udziałowców w kierunku większej autonomii operacyjnej wraz ze wzrostem kompetencji organizacyjnych. Pozwala to utrzymywać odpowiedni poziom kontroli bez niepotrzebnego ograniczania sprawności.
Napięcia między spółkami macierzystymi nie powinny być automatycznie traktowane jako oznaka niepowodzenia joint venture. Różni udziałowcy mają odmienne potrzeby kapitałowe, cele strategiczne i tolerancję ryzyka. Nieporozumienia są więc naturalną cechą współwłasności, a nie wyjątkowym zdarzeniem. Kluczowe jest to, czy spółka potrafi funkcjonować pomimo tych różnic.
Niebezpieczeństwo pojawia się, gdy spory przenikają do codziennej działalności. Konflikty o dywidendy mogą opóźniać inwestycje, wymagania zatwierdzania mogą spowalniać decyzje dotyczące klientów, a źle zaprojektowane zasady IP mogą zmieniać technologię w narzędzie nacisku. W takim momencie konflikt właścicielski zaczyna niszczyć wartość, dla której joint venture zostało utworzone. Problemy wspólników stają się problemami pracowników, klientów i kontrahentów.
Najsilniejsze JV ograniczają to ryzyko dzięki mechanizmom ustanowionym, zanim konflikt stanie się poważny. Obiektywne warunki wypłaty dywidend zmniejszają coroczne spory o gotówkę, a delegowanie uprawnień chroni szybkość operacyjną. Sprawy zastrzeżone pozwalają zachować kontrolę właścicielską, natomiast odpowiednio przygotowane postanowienia dotyczące IP wyjaśniają zasady własności, zanim powstanie wartościowa technologia. Dzięki temu potencjalne źródła konfliktu są objęte wcześniej uzgodnionymi regułami.
Procedury eskalacji i rozstrzygania impasów stanowią ostatnią warstwę ochrony. Uznają, że nie wszystkie spory można rozwiązać na poziomie operacyjnym, i tworzą określoną ścieżkę dalszego postępowania. Bez takich mechanizmów nierozwiązane problemy mogą utrzymywać się wewnątrz JV, aż zaczną szkodzić klientom, pracownikom i wynikom finansowym. Możliwość uporządkowanego rozstrzygnięcia sporu jest warunkiem ochrony ciągłości działalności.
Ostatecznym celem nie jest osiągnięcie idealnej zgodności między spółkami macierzystymi. Pełna zgodność interesów rzadko utrzymuje się mimo zmian rynkowych, personalnych i strategicznych. Bardziej realistycznym zadaniem jest stworzenie przedsiębiorstwa, które potrafi działać również wtedy, gdy udziałowcy tymczasowo oczekują różnych rezultatów. To wymaga odpornej struktury zarządzania, a nie wyłącznie dobrych relacji między partnerami.
Skuteczne joint venture potrzebuje więc czegoś więcej niż przekonującej strategii biznesowej. Wymaga architektury zarządzania zdolnej do absorbowania konfliktów bez przenoszenia ich na codzienną działalność. Prawdziwym sprawdzianem ładu korporacyjnego JV nie jest to, jak dobrze wspólnicy współpracują, gdy są zgodni, lecz czy przedsiębiorstwo potrafi nadal funkcjonować, kiedy przestają się zgadzać. Od tej zdolności zależy trwałość wspólnego przedsięwzięcia.
Poznaj analizy joint venture oraz usługi doradcze
Skuteczne przedsięwzięcia joint venture, fuzje i przejęcia wymagają właściwego planowania strategicznego, sprawnej realizacji i starannego zarządzania ryzykiem. Zapoznaj się z naszymi analizami dotyczącymi M&A i joint venture, aby lepiej zrozumieć wyzwania związane ze współpracą między przedsiębiorstwami. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać transakcje biznesowe i rozwój partnerstw strategicznych.