
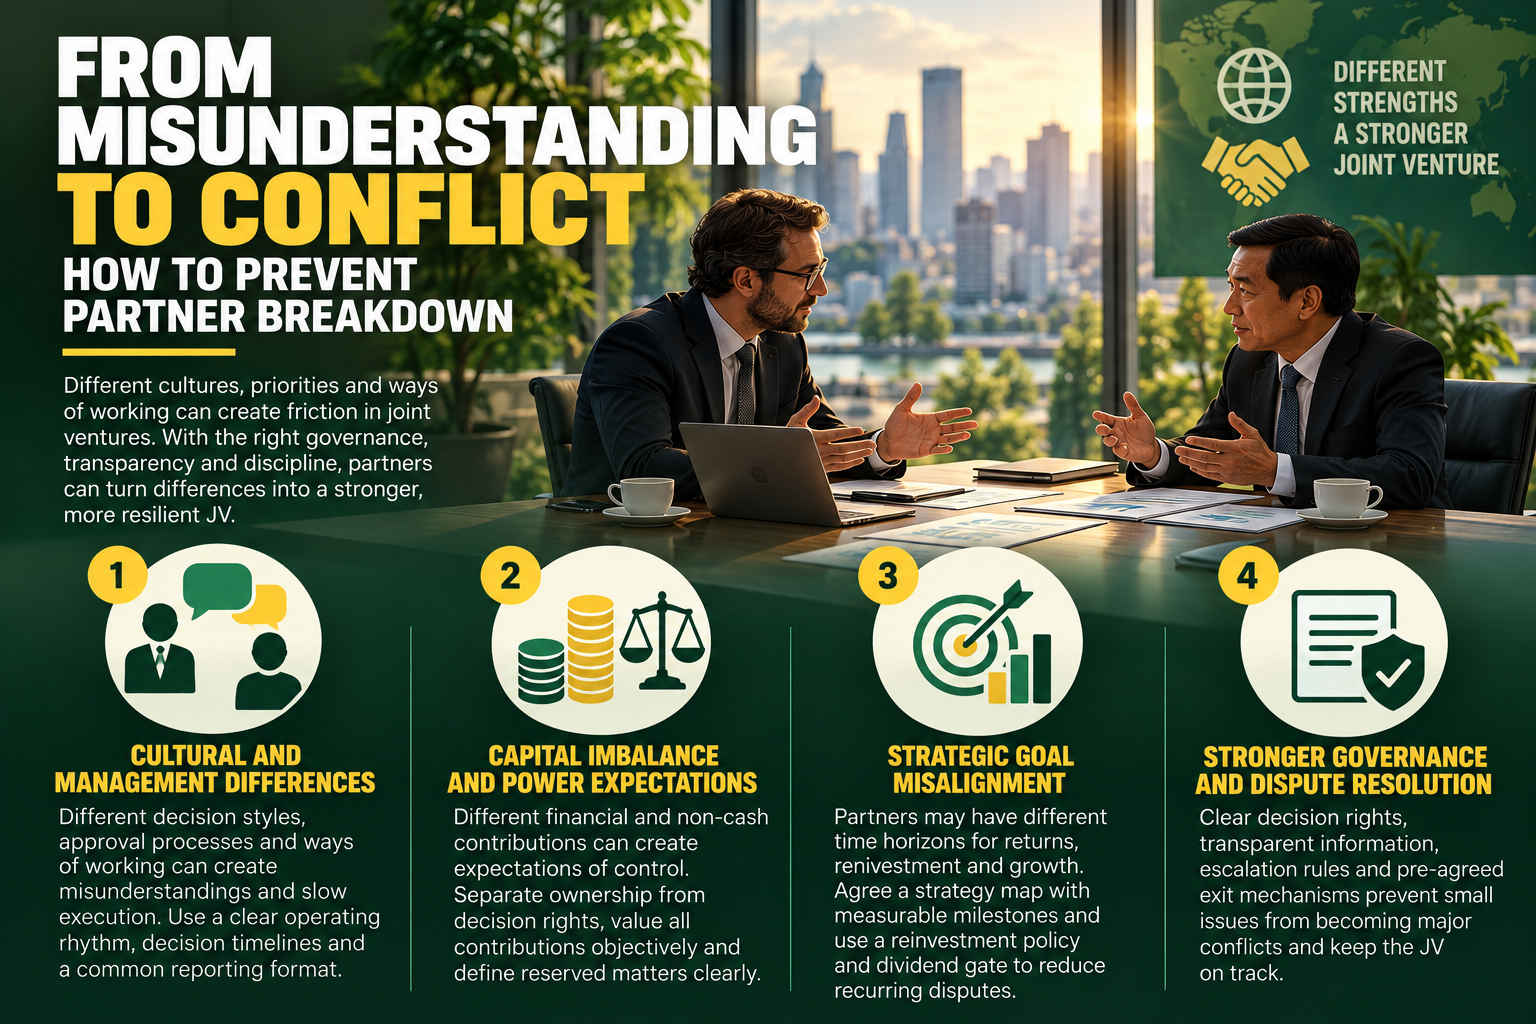
Konflikty w joint venture – od nieporozumień do rozpadu współpracy między partnerami
Konflikty w joint venture często zaczynają się od drobnych nieporozumień dotyczących decyzji, kontroli i wyników finansowych. Różnice kulturowe, odmienne cele inwestycyjne i niejasny podział odpowiedzialności mogą stopniowo osłabiać współpracę między partnerem zagranicznym a lokalnym. Wyjaśniamy, jak przejrzysty ład korporacyjny, wspólne wskaźniki KPI, obiektywne zasady finansowe i mechanizmy rozstrzygania sporów pomagają zapobiegać rozpadowi joint venture.
Partnerzy zagraniczni i lokalni zakładają spółki joint venture, ponieważ każda ze stron dysponuje zasobami, których druga nie może łatwo odtworzyć. Inwestor zagraniczny może wnosić kapitał, własne technologie, międzynarodowe marki, globalne systemy operacyjne i dostęp do klientów korporacyjnych. Partner lokalny zapewnia natomiast znajomość rynku, relacje z organami regulacyjnymi, sieci dystrybucji, lokalnych specjalistów oraz praktyczne umiejętności działania w otoczeniu gospodarczym danego kraju. Wartość joint venture wynika z połączenia tych odmiennych, lecz wzajemnie uzupełniających się kompetencji.
Różnice te tworzą ekonomiczne uzasadnienie współpracy, ale jednocześnie stanowią źródło jej potencjalnych słabości. Partnerzy mogą mieć odmienne kultury zarządzania, oczekiwania finansowe, style podejmowania decyzji i definicje akceptowalnego ryzyka. Rozbieżności początkowo mogą wydawać się nieistotne, zwłaszcza gdy przedsięwzięcie rozwija się zgodnie z planem. Te same różnice, które tworzą wartość dzięki komplementarności, mogą z czasem prowadzić do konfliktów między wspólnikami joint venture.
Większość relacji JV nie pogarsza się wskutek jednego dramatycznego sporu. Problemy narastają zazwyczaj przez opóźnione zgody, nieporozumienia dotyczące rekrutacji, niespójne raportowanie, spory cenowe lub podejrzenia, że jeden partner uzyskuje nieproporcjonalnie duże korzyści. Każdy z tych problemów może wydawać się niewielki, gdy rozpatruje się go osobno. Łącznie mogą jednak zmieniać sposób, w jaki wspólnicy interpretują zachowanie drugiej strony.
Gdy zaufanie zaczyna słabnąć, zmienia się również sposób sprawowania nadzoru nad spółką. Partnerzy żądają dodatkowych zgód, dokładniej kontrolują transakcje i coraz mniej chętnie delegują uprawnienia. Joint venture stopniowo przechodzi od współpracy do wzajemnej kontroli, a rozbudowany nadzór często spowalnia działalność operacyjną i osłabia konkurencyjność. Powstaje mechanizm, w którym działania mające chronić interesy wspólników zaczynają szkodzić wspólnemu przedsiębiorstwu.
Pogarszające się wyniki spółki mogą następnie wzmacniać wcześniejszy brak zaufania. Zapobieganie takiemu cyklowi wymaga czegoś więcej niż dobrych relacji osobistych między przedstawicielami udziałowców. Skuteczne joint venture opiera współpracę na formalnych zasadach zarządzania, kontroli finansowej, wspólnych informacjach i wcześniej ustalonych mechanizmach rozstrzygania sporów. Dzięki temu stabilność przedsiębiorstwa nie zależy wyłącznie od bieżących relacji między partnerami.
Konflikty w joint venture – różnice kulturowe i style zarządzania
Międzynarodowe joint venture często łączą bardzo odmienne podejścia do zarządzania. Zagraniczna korporacja może kłaść nacisk na formalne procedury, scentralizowane zatwierdzanie decyzji, rozbudowaną dokumentację i rygorystyczne wymagania zgodności. Partner lokalny może większą wagę przywiązywać do szybkości działania, relacji biznesowych i elastycznego reagowania na potrzeby klientów lub organów administracji. Takie podejścia mogą być uzasadnione odmiennymi doświadczeniami rynkowymi.
Żadne z tych podejść nie jest automatycznie lepsze. Formalne mechanizmy kontroli mogą ograniczać ryzyko finansowe i regulacyjne, podczas gdy lokalna elastyczność bywa niezbędna na rynkach wymagających szybkich decyzji. Konflikt zaczyna się wtedy, gdy jeden partner interpretuje odmienny styl zarządzania jako dowód niekompetencji, celowego utrudniania działań lub braku wiarygodności drugiej strony. Różnice organizacyjne zaczynają wówczas nabierać osobistego znaczenia.
Zagraniczny udziałowiec może uznawać nieformalne podejmowanie decyzji za brak dyscypliny. Lokalny wspólnik może natomiast postrzegać wielopoziomowe zatwierdzanie działań jako biurokrację centrali, która uniemożliwia reagowanie na rynek. Spotkania zarządcze zaczynają wtedy koncentrować się na sporach proceduralnych zamiast na wynikach biznesowych. Zarządzanie procesem wypiera zarządzanie wartością przedsiębiorstwa.
Wcześniej ustalony rytm zarządzania operacyjnego może ograniczać takie napięcia. Cotygodniowe spotkania kierownictwa powinny dotyczyć bieżących problemów, comiesięczne przeglądy mogą koncentrować się na wynikach finansowych i handlowych, a kwartalne posiedzenia organów nadzorczych na strategii oraz dużych inwestycjach. Każdy poziom zarządzania otrzymuje wówczas wyraźnie określoną funkcję. Pozwala to uniknąć wielokrotnego omawiania tych samych sporów na różnych spotkaniach.
Równie ważne są terminy podejmowania decyzji. Jeżeli zatwierdzenie zakupów powinno zwykle następować w ciągu 72 godzin, a wyjątkowych warunków cenowych w ciągu 48 godzin, obaj wspólnicy wiedzą, kiedy pojawia się opóźnienie. Określony termin decyzyjny zamienia subiektywną frustrację w mierzalny problem zarządczy. Pozwala także wskazać, które procedury rzeczywiście wymagają usprawnienia.
Partnerzy powinni również korzystać z jednolitego systemu raportowania. Przychody, EBITDA, kapitał obrotowy, udział w rynku, efektywność produkcji i inne kluczowe wskaźniki KPI muszą mieć uzgodnione definicje oraz źródła danych. Gdy każdy udziałowiec przedstawia własne obliczenia, nawet podstawowe rozmowy o wynikach mogą przeradzać się w spory dotyczące poprawności liczb. Wspólne dane stanowią podstawę racjonalnego podejmowania decyzji i ograniczają pole do wzajemnych podejrzeń.
Niektóre międzynarodowe joint venture mogą dodatkowo korzystać z niewielkiego zespołu integracyjnego, szczególnie w pierwszych latach działalności. Dwujęzyczny lub międzykulturowy zespół kierowany przez osoby pełniące funkcje takie jak CFO albo COO może standaryzować raportowanie, spotkania i procedury zatwierdzania decyzji. Jego zadaniem nie powinno być zastępowanie zarządu ani eliminowanie różnic organizacyjnych. Celem jest zapobieganie sytuacjom, w których odmienności kulturowe zakłócają realizację działań operacyjnych.
Podział kapitału i kontroli w spółce joint venture
Własność i kontrola stanowią kolejne fundamentalne źródło napięć. Zagraniczny inwestor finansujący większość projektu może oczekiwać, że większa ekspozycja kapitałowa zapewni mu silniejsze uprawnienia kontrolne. Lokalny partner może argumentować, że sam kapitał nie oddaje wartości gruntów, licencji, sieci dystrybucji, wiedzy regulacyjnej czy relacji biznesowych wniesionych do przedsięwzięcia. Obie strony mogą mieć ekonomicznie uzasadnione argumenty, choć ich oczekiwania dotyczące władzy w spółce będą odmienne.
Problem zarządczy pojawia się wtedy, gdy tych oczekiwań nie uzgodniono wprost. Wniesienie 70% kapitału nie rozstrzyga automatycznie wszystkich kwestii dotyczących sposobu zarządzania JV. Udział finansowy jest ważny, ale nie stanowi jedynego źródła wartości ekonomicznej przedsięwzięcia. Struktura własnościowa i struktura uprawnień decyzyjnych wymagają świadomego zaprojektowania.
Reprezentacja w organach spółki jest zwykle jednym z pierwszych obszarów ujawniających napięcia. Partnerzy muszą określić, czy prawa głosu odpowiadają bezpośrednio udziałom kapitałowym. Powinni także ustalić, które decyzje wymagają zgody obu wspólników, a które mogą być podejmowane samodzielnie przez zarząd. Brak takich zasad może prowadzić do sporów przy każdej istotniejszej decyzji.
Powoływanie kadry kierowniczej stwarza kolejne pole konfliktu. Jeden partner może oczekiwać prawa do wyznaczania CEO, ponieważ wnosi większość kapitału. Drugi może domagać się kontroli nad funkcją CFO, zakupami lub relacjami z administracją publiczną. Jeżeli stanowiska stają się narzędziami walki o wpływy zamiast jasno określonymi funkcjami przedsiębiorstwa, kierownictwo może podzielić się na konkurujące obozy.
Lepszym rozwiązaniem jest świadome oddzielenie ekonomiki własności od praw korporacyjnych i zarządczych. Kontrola finansowa, odpowiedzialność operacyjna i strategiczne prawa weta mogą być rozdzielane w różny sposób, jeśli istnieje ku temu uzasadnienie biznesowe. Nie wszystkie uprawnienia muszą być przyznane proporcjonalnie do udziałów. Najważniejsze, aby uzgodniona struktura była przejrzysta i odpowiadała rzeczywistym potrzebom przedsięwzięcia.
Wkłady niepieniężne również wymagają wiarygodnej wyceny. Prawa do gruntów, licencje, sieci dystrybucji, relacje z klientami i dostęp do lokalnego otoczenia regulacyjnego mogą mieć znaczną wartość ekonomiczną. Nie pojawiają się jednak w postaci przelewu gotówki na rachunek JV. Traktowanie wkładów partnera lokalnego jako mniej istotnych, a kapitału zagranicznego jako jedynej rzeczywistej inwestycji może od początku prowadzić do frustracji i poczucia nierównego traktowania.
Rozważmy strukturę, w której inwestor zagraniczny wnosi 70% kapitału, a partner krajowy zapewnia grunty, dostęp do rynku i kluczowe lokalne kompetencje. Zagraniczny wspólnik może otrzymać rozszerzone prawa do raportowania finansowego i audytu. Partner lokalny może natomiast uzyskać jasno określoną odpowiedzialność za kontakty z organami regulacyjnymi i zarządzanie relacjami z interesariuszami. Dokładny podział zależy od konkretnego JV, ale wyraźnie uzgodniona asymetria jest zwykle łatwiejsza do zarządzania niż pozorna równość oparta na niejasnych zasadach.
Konflikty w joint venture – odmienne cele strategiczne wspólników
Nawet partnerzy zgodni co do sposobu uruchomienia joint venture mogą później inaczej definiować sukces. Zagraniczna spółka dominująca może koncentrować się na generowaniu gotówki, stopie zwrotu z zainwestowanego kapitału i transferze dywidend. Wynika to często z porównywania inwestycji z innymi projektami w globalnym portfelu grupy. Lokalny wspólnik może natomiast silniej akcentować udział w rynku, zwiększanie mocy produkcyjnych, zatrudnienie i długoterminową pozycję konkurencyjną.
Cele te mogą współistnieć we wczesnej fazie rozwoju. Rozbieżności stają się jednak widoczne, gdy JV zaczyna generować znaczące przepływy pieniężne lub wymaga kolejnej dużej inwestycji. Pierwsza poważna decyzja o rozbudowie często ujawnia, czy wspólnicy rzeczywiście podzielają ten sam horyzont strategiczny. Wcześniejsza zgoda na rozwój przedsiębiorstwa nie musi oznaczać zgodności co do sposobu wykorzystania wypracowanych zysków.
Wyobraźmy sobie odnoszące sukcesy produkcyjne joint venture, które działa blisko granicy dostępnych mocy. Lokalny udziałowiec chce uruchomić kolejną linię produkcyjną, ponieważ popyt rośnie, a zwiększenie skali mogłoby umocnić pozycję rynkową. Zagraniczny wspólnik odczuwa jednak presję na poprawę przepływów pieniężnych całej grupy. Woli więc wypłacić zyski zamiast angażować dodatkowy kapitał.
Żadne z tych stanowisk nie musi być nieracjonalne. Jeżeli jednak umowa JV nie przewiduje obiektywnych zasad rozstrzygania takich sytuacji, zarząd zostaje uwięziony między sprzecznymi instrukcjami wspólników. Nakłady inwestycyjne mogą być odkładane, dostawcy otrzymują niepewne prognozy, a konkurenci zyskują czas na reakcję. Brak zgodności strategicznej zaczyna wówczas bezpośrednio wpływać na wyniki operacyjne.
Ryzyko można ograniczyć przez przygotowanie trzyletniej mapy strategii, obejmującej mierzalne kamienie milowe. Stopień wykorzystania mocy produkcyjnych, zasięg rynkowy, jakość produktów, utrzymanie klientów i rentowność mogą określać warunki rozpoczęcia ekspansji. Decyzje inwestycyjne zostają wtedy powiązane z wcześniej uzgodnionymi przesłankami. Ogranicza to znaczenie bieżącej przewagi negocjacyjnej któregokolwiek wspólnika.
Polityka dywidendowa powinna opierać się na podobnej zasadzie. Mechanizm warunkowej wypłaty dywidendy (dividend gate) może wymagać zachowania minimalnej płynności, sfinansowania zatwierdzonych inwestycji i przestrzegania warunków umów kredytowych. Dopiero po spełnieniu tych wymagań stosowana byłaby uzgodniona formuła podziału zysku. Dzięki temu wypłaty nie zależą wyłącznie od bieżących preferencji udziałowców.
Reinwestowanie zysków również powinno być powiązane z mierzalnymi celami. Dodatkowy kapitał może zależeć od poziomu wykorzystania mocy, zasięgu obsługi klientów, zawartych kontraktów lub wymaganych stóp zwrotu. Obiektywne zasady finansowe nie eliminują różnic strategicznych, ale mogą zapobiegać ponownemu negocjowaniu tych samych kwestii w każdym kwartale. Ułatwiają również zarządowi prowadzenie spójnej polityki inwestycyjnej.
Ład korporacyjny – jak nie dopuścić do rozpadu współpracy?
Najbardziej niebezpieczny etap konfliktu pojawia się wtedy, gdy nieporozumienia utrwalają się w sposobie funkcjonowania spółki. Wspólnicy przestają oceniać poszczególne decyzje niezależnie od siebie. Każde działanie interpretują przez pryzmat przekonania, że druga strona próbuje przejąć kontrolę lub uzyskać nieproporcjonalną korzyść. Spór przestaje dotyczyć pojedynczych decyzji, a zaczyna obejmować całe relacje między udziałowcami.
Na tym etapie szczególnie ważny staje się dostęp do informacji. Jeśli jeden wspólnik uważa, że drugi ma uprzywilejowane relacje z zarządem lub lepszy dostęp do danych operacyjnych, podejrzenia mogą szybko narastać. Obaj partnerzy powinni otrzymywać spójne informacje przez formalne kanały nadzoru, zamiast polegać na nieformalnych kontaktach z menedżerami, których sami powołali. Przejrzystość raportowania ogranicza możliwość powstawania konkurencyjnych interpretacji sytuacji spółki.
Jasno określone uprawnienia delegowane chronią również kierownictwo przed konfliktami wspólników. Rutynowe decyzje dotyczące cen, zakupów, rekrutacji i wydatków operacyjnych powinny pozostawać w kompetencjach zarządu, jeśli mieszczą się w zatwierdzonej strategii i budżecie. Zgoda udziałowców powinna dotyczyć spraw zastrzeżonych, takich jak duże inwestycje, zadłużenie, przejęcia, transakcje z podmiotami powiązanymi i zasadnicze zmiany strategii. Rozdzielenie bieżącego zarządzania od decyzji właścicielskich pozwala zachować sprawność operacyjną JV.
Procedury dotyczące konfliktu interesów są szczególnie ważne, ponieważ wspólnicy mogą jednocześnie prowadzić transakcje ze spółką joint venture. Jeden partner może dostarczać technologię, komponenty lub usługi zarządcze, podczas gdy drugi kontroluje dystrybucję albo nieruchomości. Takie relacje mogą tworzyć ryzyko transferowania wartości na rzecz konkretnego udziałowca. Transakcje z podmiotami powiązanymi powinny być zatem oceniane względem warunków rynkowych i zatwierdzane w przejrzystych procedurach, a nie uzgadniane nieformalnie.
Kolejną warstwą ochrony są zasady eskalacji sporów. Problem nierozwiązany na poziomie zarządu może zostać przekazany do właściwego organu JV, a następnie do wyznaczonych przedstawicieli najwyższego kierownictwa obu wspólników. Na każdym etapie powinny obowiązywać określone terminy. Eskalacja musi być elementem systemu zarządzania, a nie emocjonalną reakcją na pogarszające się relacje.
Rzeczywiste impasy decyzyjne wymagają wcześniej ustalonych rozwiązań. W zależności od struktury JV mogą to być mediacja, rozstrzygnięcie przez niezależnego eksperta, arbitraż lub mechanizmy umożliwiające jednemu udziałowcowi wykupienie udziałów drugiego. Postanowienia dotyczące wyjścia ze spółki powinny określać metodę wyceny, ograniczenia zbywania udziałów, zasady postępowania z własnością intelektualną i organizację działalności w okresie przejściowym. Bez takich mechanizmów impas właścicielski może przerodzić się w długotrwały kryzys operacyjny.
Planowanie wyjścia nie oznacza, że partnerzy zakładają niepowodzenie przedsięwzięcia. Jest uznaniem faktu, że okoliczności strategiczne mogą się zmieniać, nawet jeśli pierwotna inwestycja była racjonalna. Dobrze zaprojektowany mechanizm wyjścia może stabilizować JV, ponieważ żaden wspólnik nie musi wywoływać kryzysu operacyjnego, aby zakończyć nieopłacalną lub niemożliwą do utrzymania współpracę. Możliwość uporządkowanego rozstania ogranicza presję na bieżącą działalność.
Ostatecznym celem jest jak najdłuższe izolowanie klientów, pracowników i codziennych operacji od sporów między udziałowcami. Gdy konflikt wspólników zaczyna zakłócać zwykłe decyzje biznesowe, pogorszenie wyników może stać się kolejnym argumentem wykorzystywanym przez każdą ze stron przeciwko drugiej. W ten sposób nieporozumienia właścicielskie zaczynają same wzmacniać swoje skutki. Skuteczny ład korporacyjny powinien przerwać ten mechanizm, zanim zagrozi ciągłości działalności.
Konflikty między partnerami joint venture rzadko zaczynają się od sporu, który ostatecznie prowadzi do rozpadu współpracy. Zazwyczaj rozwijają się poprzez powtarzające się nieporozumienia dotyczące zgód, informacji, kontroli, inwestycji i podziału wartości ekonomicznej. Każdy nierozwiązany problem utrudnia rozwiązanie kolejnego, ponieważ partnerzy stopniowo przestają zakładać dobrą wolę drugiej strony. Z czasem nawet drobne decyzje mogą wywoływać nieproporcjonalnie silne reakcje.
Mechanizmy zarządzania powinny interweniować, zanim ten cykl zacznie sam się wzmacniać. Wspólne KPI ograniczają spory o fakty, terminy podejmowania decyzji zmniejszają frustrację, a jasne kompetencje chronią szybkość działania. Obiektywne zasady wypłaty dywidend i finansowania inwestycji zapobiegają powtarzającym się konfliktom finansowym. Dzięki takim rozwiązaniom oczekiwania wspólników zostają przekształcone w konkretne procesy.
Partnerzy powinni również rozumieć, że odmienne cele nie są automatycznie dowodem nielojalności. Zagraniczna korporacja i lokalny udziałowiec mogą mieć różne ograniczenia kapitałowe, horyzonty strategiczne i kultury operacyjne. Rozbieżności te mogą być całkowicie uzasadnione z perspektywy każdej ze stron. Skuteczne zarządzanie JV nie wymaga identycznych interesów, lecz systemu pozwalającego godzić różne interesy bez szkody dla przedsiębiorstwa.
System ten powinien obejmować również uporządkowaną ścieżkę postępowania w sytuacji, gdy nie da się przywrócić zgodności. Eskalacja, mediacja, procedury rozwiązywania impasów i mechanizmy wyjścia chronią działalność operacyjną. Ograniczają ryzyko wykorzystywania spółki jako narzędzia nacisku w negocjacjach między udziałowcami. Priorytetem powinna pozostać ciągłość działalności, nawet gdy sama współpraca właścicielska staje się trudna.
Najsilniejsze joint venture łączą jasność operacyjną, przejrzystość finansową, wyważony podział kontroli i wcześniej ustalone mechanizmy rozstrzygania konfliktów. Osobiste zaufanie pozostaje cenne, ale powinno wzmacniać formalne zasady zarządzania, a nie je zastępować. Wspólnicy muszą wiedzieć, jak podejmowane są decyzje, kto ponosi odpowiedzialność i co następuje w razie braku porozumienia. Taka struktura zwiększa odporność przedsięwzięcia na zmiany personalne i strategiczne.
Ostateczne pytanie nie brzmi, czy zagraniczni i lokalni partnerzy będą się ze sobą nie zgadzać. Nieporozumienia są naturalną częścią wspólnego prowadzenia działalności. Prawdziwym sprawdzianem jest to, czy system zarządzania potrafi przekształcić różnicę zdań w decyzję, czy pozwala, aby nieporozumienie przerodziło się w brak zaufania, następnie w konflikt, a ostatecznie w rozpad współpracy. Od odpowiedzi na to pytanie zależy długoterminowa stabilność joint venture.
Poznaj analizy joint venture oraz usługi doradcze
Skuteczne przedsięwzięcia joint venture, fuzje i przejęcia wymagają właściwego planowania strategicznego, sprawnej realizacji i starannego zarządzania ryzykiem. Zapoznaj się z naszymi analizami dotyczącymi M&A i joint venture, aby lepiej zrozumieć wyzwania związane ze współpracą między przedsiębiorstwami. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać transakcje biznesowe i rozwój partnerstw strategicznych.