
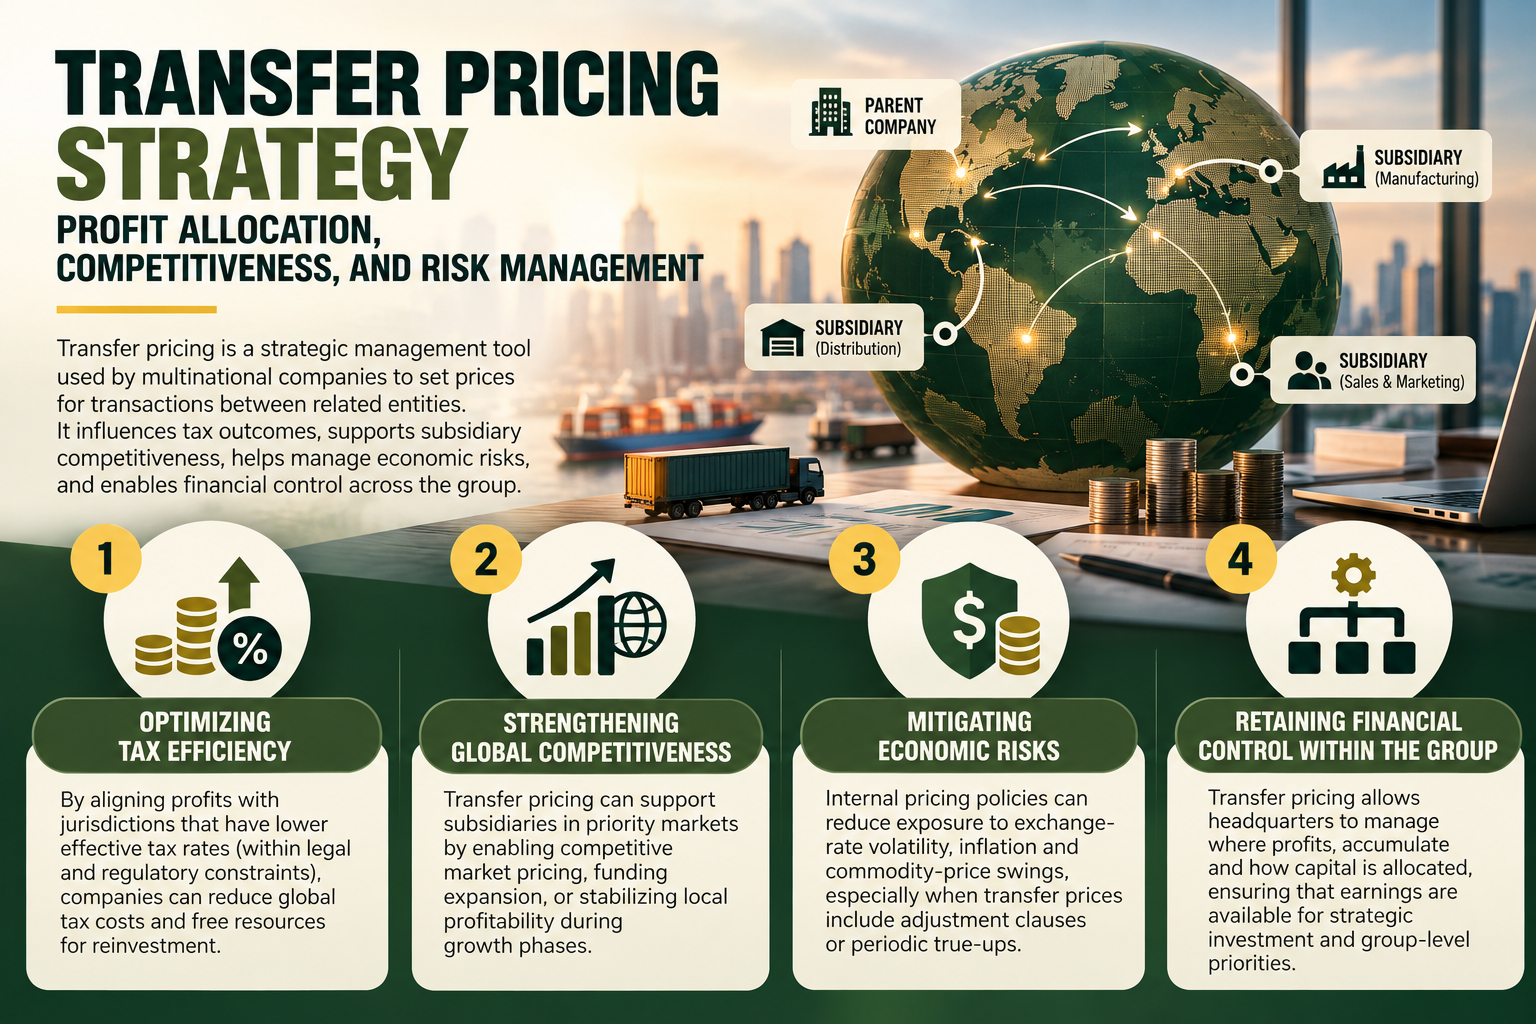
Strategia cen transferowych – alokacja zysków, konkurencyjność i zarządzanie ryzykiem
Strategia cen transferowych to nie tylko kwestia zgodności podatkowej, lecz także ważne narzędzie zarządzania międzynarodową grupą kapitałową. Ceny wewnątrzgrupowe wpływają na podział zysków, konkurencyjność spółek zależnych i alokację ryzyka. Dowiedz się, jak połączyć efektywność podatkową, zasadę ceny rynkowej i rzeczywistą działalność gospodarczą.
Ceny transferowe określają ceny i inne warunki transakcji między przedsiębiorstwami powiązanymi kapitałowo lub organizacyjnie. Rozliczenia te mogą dotyczyć produktów, usług, własności intelektualnej, finansowania, gwarancji i innych świadczeń w ramach grupy międzynarodowej. Ponieważ koszt jednej spółki często stanowi przychód drugiej, ceny transferowe bezpośrednio wpływają na to, gdzie w grupie wykazywany jest zysk operacyjny. Ich znaczenie wykracza więc poza samą kalkulację podatku.
Zmiana ceny sprzedaży stosowanej przez spółkę produkcyjną wobec powiązanego dystrybutora może zmienić rentowność obu przedsiębiorstw. Nie musi przy tym wpływać na łączne przychody grupy od klientów zewnętrznych. Podobne skutki wywołują opłaty licencyjne, usługi zarządcze i finansowanie wewnątrzgrupowe. Polityka cen transferowych kształtuje zatem wyniki finansowe poszczególnych podmiotów.
Swoboda zarządu w ustalaniu tych rozliczeń ma jednak istotne ograniczenia. OECD uznaje zasadę ceny rynkowej (arm’s-length principle) za międzynarodowy standard wyceny transakcji transgranicznych między podmiotami powiązanymi. Jej celem jest uzasadniony ekonomicznie podział zysków oraz ograniczanie sporów i podwójnego opodatkowania. Oznacza to konieczność porównywania warunków wewnątrzgrupowych z warunkami, które mogłyby uzgodnić niezależne przedsiębiorstwa.
Strategia cen transferowych nie powinna być rozumiana jako dowolne przenoszenie zysków do wybranej spółki lub kraju. Możliwa do obrony polityka łączy wynagrodzenie wewnątrzgrupowe z wykonywanymi funkcjami, wykorzystywanymi aktywami oraz ryzykami faktycznie ponoszonymi i kontrolowanymi przez poszczególne podmioty. Uwzględnia także rzeczywiste relacje handlowe między spółkami. To właśnie ekonomiczna treść działalności powinna stanowić podstawę rozliczeń.
W tych granicach ceny transferowe pozostają ważnym narzędziem zarządczym. Szczególne znaczenie mają cztery obszary: efektywność podatkowa, konkurencyjność rynkowa, alokacja ryzyka ekonomicznego i kontrola finansowa grupy. Każdy z nich wpływa na sposób funkcjonowania międzynarodowego przedsiębiorstwa. Skuteczna polityka powinna uwzględniać wszystkie cztery jednocześnie.
Strategia cen transferowych – efektywność podatkowa i substancja ekonomiczna
Podatki są najbardziej widocznym aspektem cen transferowych, ponieważ spółki jednej grupy mogą podlegać różnym systemom podatkowym. Zwiększenie zysku jednego podmiotu i zmniejszenie go w drugim może zmienić łączne obciążenie podatkowe grupy. Z tego powodu rozliczenia wewnątrzgrupowe mają znaczenie w międzynarodowym planowaniu podatkowym. Efektywność podatkowa musi jednak wynikać z ekonomicznie uzasadnionej struktury działalności.
Niższa stawka podatkowa nie stanowi samodzielnego uzasadnienia dla przypisania większego zysku określonej spółce. Organy podatkowe analizują, czy podział dochodu odpowiada wykonywanym funkcjom, wykorzystywanym aktywom i ponoszonym ryzykom. Wytyczne OECD mają między innymi przeciwdziałać sztucznemu przenoszeniu dochodów poza kraje, w których prowadzona jest rzeczywista działalność gospodarcza. Sama korzyść podatkowa nie wystarcza do uzasadnienia ceny transferowej.
Rozważmy grupę obejmującą spółkę dominującą, zakład produkcyjny i lokalnego dystrybutora. Jeżeli dystrybutor wykonuje głównie rutynowe czynności, a producent kontroluje istotne ryzyka produkcyjne i posiada ważne aktywa, podział wynagrodzenia może odzwierciedlać taki model. Inna sytuacja występuje, gdy dystrybutor zarządza znaczącym ryzykiem rynkowym i realizuje wartościowe funkcje lokalne. Wynagrodzenie powinno odpowiadać rzeczywistej roli gospodarczej każdej spółki.
Szczególne znaczenie ma przypisanie ryzyka. Umowa może wskazywać, że określona spółka ponosi ryzyko walutowe, magazynowe lub rozwojowe, ale sam zapis nie musi przesądzać o wyniku analizy. Wytyczne OECD kładą nacisk na rzeczywiste zachowanie stron oraz na to, czy podmiot kontroluje dane ryzyko i ma zdolność finansową do jego ponoszenia. Formalne postanowienia powinny więc odpowiadać praktyce operacyjnej.
Powstaje w ten sposób zasadnicza różnica między optymalizacją podatkową a sztucznym przerzucaniem zysków. Legalne planowanie podatkowe uwzględnia strukturę ekonomiczną grupy i obowiązujące przepisy. Przypisywanie wysokich dochodów podmiotowi o niskim opodatkowaniu, który nie prowadzi odpowiedniej działalności, może natomiast skutkować korektami podatkowymi. Konsekwencje mogą obejmować odsetki, sankcje i podwójne opodatkowanie.
Międzynarodowe otoczenie podatkowe zmieniło się również za sprawą globalnego podatku minimalnego. Filar drugi reformy OECD (Pillar Two) ustanawia ramy minimalnego efektywnego opodatkowania na poziomie 15% dla dużych grup międzynarodowych objętych tym systemem. Ogranicza to część tradycyjnych korzyści wynikających z bardzo niskich efektywnych stawek podatkowych. Wpływ regulacji zależy jednak od zakresu ich stosowania i sytuacji konkretnej grupy.
Pytanie strategiczne nie brzmi więc już wyłącznie: „Gdzie stawka podatkowa jest najniższa?”. Ważniejsze jest ustalenie, gdzie rzeczywista działalność gospodarcza uzasadnia wykazywanie zysku. Następnie należy ocenić wynik po opodatkowaniu z uwzględnieniem całego międzynarodowego systemu podatkowego. Takie podejście łączy zgodność regulacyjną z analizą ekonomiczną.
Strategia cen transferowych – konkurencyjność spółek zależnych
Ceny transferowe wpływają również na zdolność spółek zależnych do konkurowania na lokalnych rynkach. Dystrybutor kupujący towary od powiązanego producenta ponosi koszty zależne częściowo od ceny wewnątrzgrupowej. Wpływa to na jego marżę brutto i możliwości konkurowania z niezależnymi przedsiębiorstwami. Model rozliczeń może więc mieć bezpośrednie znaczenie dla lokalnej działalności handlowej.
Zagadnienie staje się szczególnie istotne przy wejściu na strategicznie ważny rynek. Lokalna spółka może początkowo ponosić wysokie wydatki marketingowe, koszty pozyskiwania klientów i inwestycje w rozwój sprzedaży. Zarząd może potrzebować modelu cen transferowych uwzględniającego takie warunki gospodarcze. Musi on jednak pozostawać zgodny z tym, co niezależne podmioty mogłyby racjonalnie uzgodnić w porównywalnych okolicznościach.
Istnieje przy tym ważne ograniczenie. Ceny transferowe powinny odzwierciedlać rzeczywistą relację handlową, a nie być dowolnie korygowane do poziomu zysku oczekiwanego przez zarząd. Jeśli niezależny dystrybutor rzeczywiście ponosiłby ryzyko rozwoju rynku i związane z nim straty, podobna sytuacja może być uzasadniona w grupie kapitałowej. Wymaga to jednak odpowiedniej analizy funkcjonalnej i porównawczej.
Inne oczekiwania dotyczą spółki określanej jako dystrybutor o ograniczonym ryzyku. Jeśli centrala deklaruje, że taki podmiot nie ponosi istotnego ryzyka ekonomicznego, ale regularnie pozostawia mu duże straty podczas pogorszenia koniunktury, może powstać niespójność. Organy podatkowe mogą wówczas zakwestionować zgodność rzeczywistego postępowania z przyjętym modelem. Deklarowany podział ryzyka musi być widoczny w faktycznych wynikach i zachowaniach stron.
Podobna zasada dotyczy stopniowego rozwoju funkcji spółki zależnej. Lokalny podmiot może początkowo prowadzić prostą działalność sprzedażową, a następnie rozwijać relacje z klientami, marketing, wiedzę techniczną i inne wartościowe kompetencje. Zmienia się wtedy jego rzeczywista rola ekonomiczna. Polityka cen transferowych powinna ewoluować wraz z rozwojem przedsiębiorstwa.
Dlatego coroczne przeglądy cen transferowych mają duże znaczenie. Model opracowany dla dystrybutora zatrudniającego 20 osób może przestać odpowiadać rzeczywistości, gdy kilka lat później spółka zatrudnia setki pracowników. Szczególnie istotna jest zmiana zakresu podejmowanych decyzji handlowych. Dokumentacja powinna odzwierciedlać aktualne funkcje, a nie wyłącznie historyczną strukturę działalności.
Prace OECD dotyczące Amount B pokazują szersze dążenie do uproszczenia rozliczeń w określonych rodzajach działalności marketingowej i dystrybucyjnej. Rozwiązanie przewiduje uproszczone podejście do wyznaczania wynagrodzenia kwalifikujących się dystrybutorów na podstawie rentowności sprzedaży. Jego zastosowanie podlega określonym warunkom i ograniczeniom. Nie jest to uniwersalna metoda dla wszystkich spółek dystrybucyjnych.
Dobrze zaprojektowane ceny transferowe mogą zatem wspierać konkurencyjność przedsiębiorstwa. Nie powinny jednak działać jako nieograniczony mechanizm subsydiowania wybranych spółek zależnych. Ich zadaniem jest prawidłowe odzwierciedlanie funkcji i ryzyk ekonomicznych. Trwała konkurencyjność musi opierać się na rzeczywistym modelu biznesowym.
Strategia cen transferowych – alokacja ryzyka ekonomicznego
Międzynarodowe przedsiębiorstwa mierzą się ze zmianami kursów walut, inflacją, wahaniami cen surowców, ryzykiem kredytowym i kosztami finansowania. Istotne są również ryzyka związane z zapasami i działalnością operacyjną. Umowy wewnątrzgrupowe określają, które spółki mają ponosić poszczególne rodzaje ryzyka. Alokacja ryzyka jest więc jednym z podstawowych elementów strategii cen transferowych.
Dobrym przykładem jest ryzyko walutowe. Załóżmy, że producent prowadzi działalność w dolarach, a powiązany dystrybutor sprzedaje produkty w euro. Grupa musi ustalić, kto ekonomicznie ponosi skutki zmian kursu między tymi walutami. Ważne jest także sprawdzenie, czy stosowana metodologia cenowa rzeczywiście odzwierciedla podział opisany w umowie.
Samo zapisanie, że dystrybutor ponosi ryzyko kursowe, może być niewystarczające. OECD wskazuje przykłady, w których rzeczywiste zachowanie stron i sposób ustalania cen przeczą formalnemu przypisaniu ryzyka walutowego. Potwierdza to znaczenie praktyki gospodarczej obok postanowień kontraktowych. Rzeczywisty podział ryzyka powinien być spójny z dokumentacją.
Elementem systemu mogą być okresowe korekty cen transferowych, określane jako true-ups. Grupa może na przykład stosować politykę zapewniającą określonej kategorii podmiotów rynkowy poziom rentowności, a następnie korygować odchylenia od przyjętego modelu. Takie mechanizmy wymagają jednak starannego zaprojektowania. Ich skutki podatkowe, celne, związane z VAT i księgowe mogą różnić się między jurysdykcjami.
Podobne wyzwania występują w branżach surowcowych. Znaczne zmiany cen energii, metali lub produktów rolnych mogą radykalnie zmieniać marże producentów, przetwórców i dystrybutorów. Polityka cen transferowych powinna wskazywać, kto faktycznie kontroluje istotne ryzyka i otrzymuje związane z nimi wynagrodzenie. Nie może jedynie przenosić zmienności finansowej do spółki, którą zarząd chce obciążyć jej skutkami.
Transakcje finansowe wprowadzają dodatkową złożoność. Wytyczne OECD obejmują pożyczki wewnątrzgrupowe, zarządzanie wspólną płynnością (cash pooling), zabezpieczenia finansowe, gwarancje i wewnętrzne ubezpieczenia. Takie rozwiązania mogą być swobodnie organizowane wewnątrz grupy, ale nadal powinny odpowiadać warunkom rynkowym. Konieczne jest więc uwzględnienie rzeczywistej roli i zdolności finansowej uczestników.
Ryzyka nie można przenieść wyłącznie na papierze. Jeśli spółka formalnie odpowiada za znaczące ryzyko, ale nie ma możliwości podejmowania związanych z nim decyzji, przypisanie może zostać zakwestionowane. Podobnie jest wtedy, gdy podmiot nie dysponuje wystarczającymi zasobami finansowymi do pokrycia potencjalnych strat. Ocena musi uwzględniać zarówno kontrolę ryzyka, jak i zdolność do jego ponoszenia.
Zarządzanie cenami transferowymi powinno zatem współpracować z systemem zarządzania ryzykiem całej grupy. Działy skarbu, podatków, finansów i operacji muszą rozumieć, który podmiot kontroluje poszczególne istotne ryzyka. Powinny również wiedzieć, jak ustalane jest wynagrodzenie za ich ponoszenie. Rzeczywiste zachowanie spółek musi pozostawać zgodne z przyjętym modelem kontraktowym.
Kontrola finansowa i spójność rozliczeń wewnątrzgrupowych
Ceny transferowe wpływają także na wewnętrzne zarządzanie finansami. Kształtują przychody, koszty, marże i raportowaną rentowność spółek zależnych. Centrala może wykorzystywać te informacje do oceny jednostek biznesowych i alokacji kapitału. Pomagają one również analizować, gdzie w łańcuchu wartości powstają wyniki ekonomiczne.
Pojawia się jednak istotny problem zarządczy. Zysk księgowy spółki zależnej nie zawsze jest czystą miarą efektywności lokalnego kierownictwa, ponieważ częściowo zależy od wewnątrzgrupowej polityki cenowej. Ocenianie menedżerów wyłącznie na podstawie wyniku finansowego jednostki prawnej może prowadzić do niewłaściwych bodźców. Warto więc oddzielać efekty operacyjne od skutków rozliczeń transferowych.
Załóżmy, że lokalny dystrybutor znacząco zwiększa sprzedaż, ale zgodnie z polityką grupy rośnie również jego cena zakupu od powiązanego producenta. Marża wykazywana przez spółkę może pozostać względnie stabilna mimo dobrych wyników handlowych. Z kolei korekta cen transferowych może poprawić zysk jednostki bez rzeczywistej poprawy działalności operacyjnej. Wynik księgowy nie zawsze pokazuje pełny wkład lokalnego zespołu w rozwój biznesu.
Raportowanie zarządcze powinno zatem rozróżniać efektywność operacyjną i wpływ cen transferowych. Menedżerowie lokalni mogą być oceniani na podstawie wskaźników, na które rzeczywiście mają wpływ. Jednocześnie zespoły podatkowe i finansowe powinny zapewniać właściwe wynagrodzenie poszczególnych spółek zgodnie z przyjętą polityką. Takie rozdzielenie ogranicza ryzyko błędnej oceny wyników.
Równie ważna jest spójność dokumentacji z praktyką. Umowy wewnątrzgrupowe, faktury, dokumentacja cen transferowych, raportowanie zarządcze i rzeczywiste procesy decyzyjne powinny opisywać ten sam model ekonomiczny. Nawet zaawansowana polityka staje się podatna na zakwestionowanie, gdy umowy przypisują kontrolę ryzyka jednej spółce, a dokumenty wewnętrzne wskazują na inną. Formalne zapisy nie mogą pozostawać w sprzeczności z rzeczywistą organizacją działalności.
Wraz ze wzrostem międzynarodowej grupy wyzwanie staje się większe. Setki lub tysiące transakcji mogą obejmować towary, usługi, pożyczki, własność intelektualną i alokacje kosztów w wielu jurysdykcjach. Konieczne staje się zapewnienie spójnego stosowania przyjętych zasad. Strategia, której nie da się konsekwentnie wdrożyć, nie jest skuteczna, nawet jeśli jej model teoretyczny wygląda przekonująco.
Dlatego istotne znaczenie ma ład korporacyjny. Zespoły podatkowe potrzebują współpracy z działami skarbu, prawa, finansów i operacji. Ważne zmiany modelu biznesowego powinny uruchamiać przegląd istniejących rozliczeń wewnątrzgrupowych. Ceny transferowe nie powinny być traktowane wyłącznie jako zadanie podatkowe wykonywane na koniec roku.
Administracje podatkowe dysponują również coraz bardziej ustandaryzowanymi informacjami o strukturach i rozliczeniach grup międzynarodowych. OECD prowadzi profile państw obejmujące krajowe zasady cen rynkowych, metody wyceny, wartości niematerialne, usługi, dokumentację i mechanizmy rozstrzygania sporów. Profile te były aktualizowane do stycznia 2026 roku. Zwiększa to znaczenie spójności informacji prezentowanych przez przedsiębiorstwa w różnych jurysdykcjach.
Kontrola finansowa i możliwość obrony rozliczeń podatkowych prowadzą więc do podobnego wniosku. Polityka cen transferowych powinna wynikać z jednolitego modelu ekonomicznego. Model ten musi być konsekwentnie dokumentowany i stosowany w praktyce. Spójność między działalnością, umowami i raportowaniem jest podstawą skutecznego zarządzania.
Dobrze zaprojektowana polityka cen transferowych łączy podatki, finanse i ekonomikę działalności operacyjnej. Określa wynagrodzenie spółek powiązanych za wykonywane funkcje, wykorzystywane aktywa i kontrolowane ryzyka. Wpływa jednocześnie na marże jednostek zależnych oraz podział dochodów podatkowych między państwami. Nie może więc być analizowana wyłącznie z perspektywy jednej spółki lub jednego podatku.
Efektywność podatkowa pozostaje ważna, ale nie można oddzielać jej od substancji ekonomicznej. Wytyczne OECD opierają się na zasadzie ceny rynkowej i uzasadnionym podziale zysków. Międzynarodowe reformy podatkowe dodatkowo zmieniły ekonomikę struktur wykorzystujących niskie opodatkowanie. Przedsiębiorstwa muszą uwzględniać te uwarunkowania przy projektowaniu polityki rozliczeń.
Konkurencyjność ma równie duże znaczenie. Ceny transferowe mogą istotnie wpływać na sytuację spółki działającej na trudnym lub strategicznie ważnym rynku. Wsparcie działalności lokalnej i jej rentowność muszą jednak pozostawać zgodne z rzeczywistymi funkcjami i ryzykami poszczególnych podmiotów. Nie należy utożsamiać elastyczności polityki cenowej z dowolnością ustalania wyników.
Trzecim elementem jest alokacja ryzyka. Ryzyko walutowe, finansowe, magazynowe i inne rodzaje ryzyka można przypisywać w ramach umów wewnątrzgrupowych. Zapisy kontraktowe muszą jednak odpowiadać faktycznej kontroli i zdolności finansowej podmiotów. Przeniesienie ryzyka do innej umowy nie powoduje jego zniknięcia z ekonomiki grupy.
Ostatni wymiar dotyczy zarządzania wewnętrznego. Centrala powinna rozumieć, jak ceny transferowe zmieniają wyniki spółek zależnych, aby nie mylić efektów podatkowych z efektywnością operacyjną. Najsilniejsze systemy cen transferowych łączą umowy, rzeczywiste zachowania, raportowanie finansowe i substancję ekonomiczną.Optymalizowanie każdego z tych elementów osobno może prowadzić do niespójności.
Cel strategiczny jest więc szerszy niż minimalizacja podatków lub maksymalizacja zysku wybranej jednostki. Skuteczna polityka cen transferowych przypisuje zyski tam, gdzie uzasadnia to rzeczywista działalność gospodarcza, wspiera konkurencyjność grupy i ogranicza ryzyko sporów podatkowych. Wymaga to równowagi między celami biznesowymi a zgodnością regulacyjną. Dobrze zaprojektowany system pozwala uniknąć sytuacji, w której dzisiejsza optymalizacja staje się źródłem jutrzejszych problemów.
Poznaj analizy cen transferowych i doradztwo strategiczne
Skuteczne zarządzanie cenami transferowymi wymaga połączenia zgodności z przepisami, strategii biznesowej i realiów operacyjnych. Poznaj nasze publikacje i analizy dotyczące biznesu oraz inwestowania, aby poszerzać wiedzę o zarządzaniu przedsiębiorstwem. Sprawdź również doradztwo biznesowe i analizę inwestycyjną Outsider Advisory, które mogą wspierać projektowanie strategii cen transferowych i zarządzanie ryzykiem.