
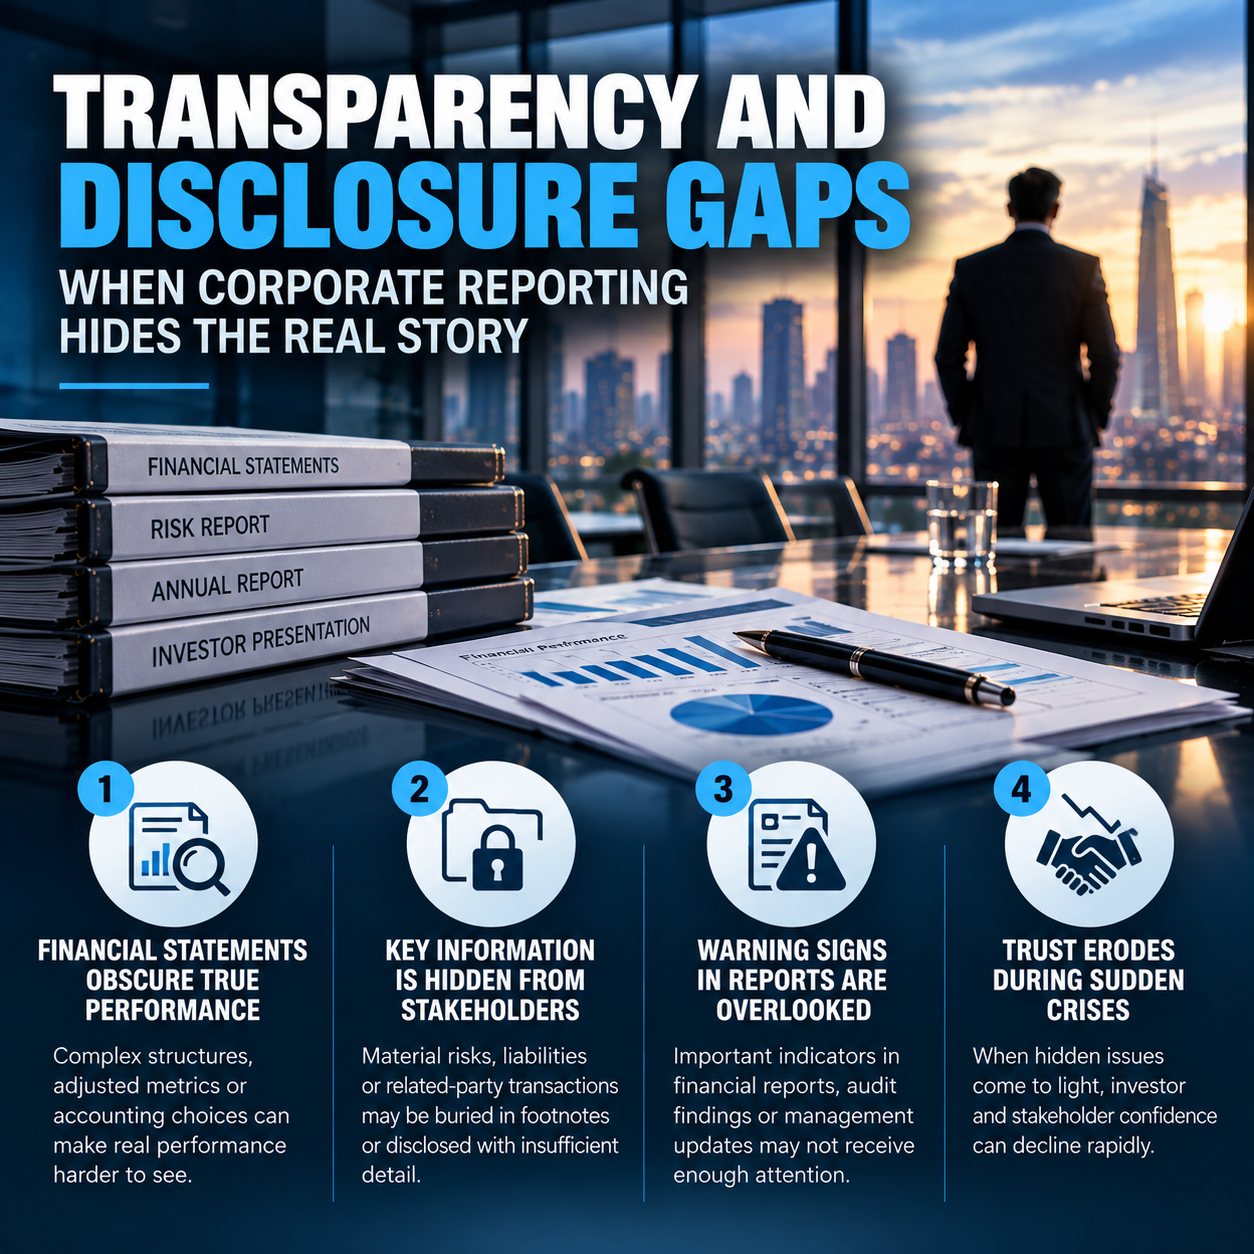
Transparentność raportowania finansowego – kiedy sprawozdania ukrywają rzeczywisty obraz spółki?
Transparentność raportowania finansowego wymaga czegoś więcej niż terminowej publikacji sprawozdań i formalnej zgodności z przepisami. Spółka może przedstawiać prawidłowe dane, a jednocześnie utrudniać inwestorom ocenę przepływów pieniężnych, zadłużenia i rzeczywistego ryzyka. Wyjaśniamy, jak selektywne ujawnianie informacji prowadzi do kryzysów zaufania oraz jak rady nadzorcze i komitety audytu mogą poprawiać jakość raportowania.
Spółki publiczne wytwarzają ogromne ilości informacji. Raporty roczne, sprawozdania finansowe, prezentacje wynikowe, dokumenty regulacyjne i spotkania z inwestorami mogą łącznie obejmować tysiące stron. Mimo to przedsiębiorstwo może ujawniać bardzo dużo danych, nie zapewniając rzeczywistej przejrzystości. Sama objętość dokumentacji nie przesądza o jej użyteczności.
Transparentność wymaga przekazywania interesariuszom istotnych informacji, które są dokładne, zrozumiałe, terminowe i wystarczająco kompletne, aby ocenić kondycję finansową spółki oraz jej najważniejsze ryzyka. Ujawnienia mogą technicznie spełniać wymogi sprawozdawcze, a jednocześnie niepotrzebnie utrudniać zrozumienie ekonomiki działalności. Nadmierna złożoność może zatem stać się niemal równie problematyczna jak pomijanie informacji. Jakość ujawnienia zależy również od tego, czy odbiorca potrafi właściwie zinterpretować jego znaczenie.
Rozróżnienie to nabiera szczególnego znaczenia, gdy wyniki przedsiębiorstwa zaczynają się pogarszać. Inwestorzy powinni rozumieć przyczyny spadku generowanej gotówki, wzrostu zadłużenia, osłabienia marż lub zwiększania się zobowiązań warunkowych, zanim problemy zagrożą istnieniu spółki. Jeżeli ważne informacje pozostają ukryte w przypisach lub są przesłaniane przez wyjątkowo korzystną prezentację wyników, rynek może działać na podstawie niepełnego obrazu. Opóźnione rozpoznanie problemów zwiększa ryzyko podejmowania błędnych decyzji inwestycyjnych.
Luki w przejrzystości i ujawnianiu informacji stają się problemem ładu korporacyjnego, gdy asymetria informacji uniemożliwia akcjonariuszom, wierzycielom lub organom nadzorczym zrozumienie rzeczywiście ponoszonego ryzyka.Zanim faktyczna sytuacja stanie się niemożliwa do ukrycia, uczestnicy rynku mogą przez długi czas opierać decyzje na niepełnych danych. Późniejsza utrata zaufania bywa wówczas bardziej szkodliwa niż pierwotny problem finansowy. Ryzyko sprawozdawcze zaczyna wzmacniać ryzyko biznesowe.
Transparentność raportowania finansowego – poprawne liczby mogą zaciemniać wyniki
Sprawozdawczość finansowa jest z konieczności skomplikowana. Współczesne korporacje działają w wielu krajach, walutach i segmentach biznesowych, wykorzystując przejęcia, instrumenty pochodne, leasing, programy emerytalne i złożone struktury finansowania. Standardy rachunkowości wymagają więc osądów i szacunków, których nie zawsze da się sprowadzić do jednej obiektywnie poprawnej wartości. Samo występowanie szacunków nie oznacza nieprawidłowości, ale sposób ich wykorzystania ma znaczenie dla wiarygodności wyników.
Problem pojawia się wtedy, gdy dostępna elastyczność systematycznie sprawia, że wyniki wyglądają lepiej, a ryzyko wydaje się mniejsze. Kierownictwo może eksponować skorygowane zyski wyłączające powtarzalne koszty, podkreślać EBITDA mimo rosnącego zadłużenia i nakładów inwestycyjnych albo koncentrować uwagę na wzroście przychodów pomimo pogarszających się przepływów pieniężnych. Poszczególne wskaźniki mogą być technicznie poprawne, choć ich łączna prezentacja tworzy niepełne wrażenie dotyczące kondycji ekonomicznej przedsiębiorstwa. Inwestor powinien więc analizować nie tylko liczby, lecz także sposób ich doboru.
Dobrym przykładem są wskaźniki non-GAAP oraz alternatywne mierniki wyników. Mogą być bardzo użyteczne, jeśli eliminują rzeczywiście nietypowe pozycje i pomagają zrozumieć powtarzalną działalność operacyjną. Ich wartość informacyjna maleje jednak wtedy, gdy przedsiębiorstwo regularnie wyłącza koszty określane jako jednorazowe, mimo że pojawiają się one rok po roku. Powtarzające się korekty mogą sprawić, że wynik „skorygowany” przestaje odzwierciedlać normalną ekonomikę biznesu.
Kolejnym ważnym sprawdzianem są przepływy pieniężne. Raportowany zysk może rosnąć, podczas gdy przepływy z działalności operacyjnej pogarszają się wskutek zmian kapitału obrotowego, agresywnego ujmowania przychodów lub innych efektów księgowych. Inwestorzy powinni zatem uzgadniać rentowność wykazywaną w rachunku zysków i strat z rzeczywistą zdolnością do generowania gotówki. Wzrost zysku księgowego nie oznacza automatycznie poprawy płynności finansowej.
Podobne sygnały ostrzegawcze mogą występować w bilansie. Rosnące należności, zwiększające się zapasy, nietypowe salda z podmiotami powiązanymi lub szybko przyrastające wartości niematerialne mogą wymagać wyjaśnienia, zwłaszcza gdy rosną znacznie szybciej niż podstawowa działalność. Żaden z tych sygnałów sam w sobie nie dowodzi nieprawidłowego raportowania. Niewyjaśnione rozbieżności między wynikami księgowymi a rzeczywistością ekonomiczną powinny jednak prowokować pytania, a nie uspokajać odbiorców.
Rada nadzorcza i komitet audytu nie powinny zatem ograniczać się do ustalenia, czy sprawozdania są zgodne ze standardami rachunkowości. Powinny również sprawdzać, czy rozsądny inwestor może zrozumieć rzeczywiste czynniki wpływające na wyniki przedsiębiorstwa. Formalna poprawność jest warunkiem koniecznym, ale nie wyczerpuje odpowiedzialności za jakość informacji. Istotą przejrzystości jest przedstawienie ekonomicznego znaczenia raportowanych danych.
Istotne informacje mogą być ujawnione, ale trudne do zauważenia
Ważne informacje nie zawsze są całkowicie pomijane. Czasami zostają formalnie ujawnione, lecz umieszczone w miejscu, w którym niewielu interesariuszy rozpozna ich znaczenie. Krytyczne zobowiązanie ukryte głęboko w obszernym raporcie może spełniać określony wymóg informacyjny, nie zapewniając praktycznej przejrzystości. Dostępność informacji nie jest tożsama z jej widocznością i zrozumiałością.
Złożone struktury organizacyjne mogą dodatkowo pogłębiać problem. Spółki zależne, joint venture, jednostki specjalnego przeznaczenia i transakcje z podmiotami powiązanymi mogą rozkładać ryzyka ekonomiczne między wiele odrębnych podmiotów prawnych. Bez jasnych wyjaśnień interesariuszom trudno ustalić, które ryzyka ostatecznie pozostają po stronie spółki dominującej. Struktura prawna nie powinna przesłaniać rzeczywistej ekspozycji ekonomicznej grupy.
Szczególnej uwagi wymagają transakcje z podmiotami powiązanymi, ponieważ mogą prowadzić do konfliktów interesów między akcjonariuszami kontrolującymi, menedżerami i inwestorami mniejszościowymi. Transakcje z udziałem kierownictwa, członków rodzin, znaczących akcjonariuszy lub podmiotów powiązanych mogą być całkowicie uzasadnione biznesowo. Przejrzystość jest jednak szczególnie ważna wtedy, gdy strony negocjujące warunki transakcji nie są od siebie ekonomicznie niezależne. Odbiorcy sprawozdań powinni móc ocenić charakter i znaczenie takich relacji.
Ujawnienia ryzyka mogą cierpieć na inny problem: nadmierną ogólność. Spółka może poświęcać wiele stron cyberbezpieczeństwu, łańcuchom dostaw, regulacjom i zagrożeniom makroekonomicznym, a jednocześnie niewiele mówić o tym, które ryzyka rzeczywiście narastają. Może również nie wskazywać, które z nich zaczęły już wpływać na działalność operacyjną. Standardowe, powtarzalne sformułowania mogą wtedy służyć bardziej ochronie prawnej niż dostarczaniu użytecznych informacji.
Organy nadzorcze powinny dlatego oceniać zarówno kompletność, jak i dostępność ujawnień. Istotne informacje muszą być przedstawiane na tyle wyraźnie, aby inwestor mógł zrozumieć ich znaczenie bez samodzielnego odtwarzania ekonomiki przedsiębiorstwa z dziesiątek niepowiązanych przypisów. Jeśli wykrycie poważnej słabości spółki wymaga umiejętności z zakresu rachunkowości śledczej, formalne ujawnienie może istnieć, ale rzeczywista transparentność już nie. Taki sposób raportowania osłabia funkcję informacyjną sprawozdań.
Transparentność raportowania finansowego – od problemów do kryzysu zaufania
Luki informacyjne stają się najbardziej szkodliwe, gdy nieoczekiwane wydarzenia ujawniają ryzyka wcześniej niedoceniane przez rynek. Nagły kryzys płynności, korekta wcześniejszych sprawozdań, cyberatak, naruszenie warunków umowy kredytowej lub postępowanie regulacyjne mogą zmusić inwestorów do ponownej oceny sytuacji. Odbiorcy zaczynają wtedy analizować nie tylko bieżące zdarzenie, lecz także wcześniejsze komunikaty kierownictwa. Pojedynczy kryzys może podważyć wiarygodność całej dotychczasowej narracji spółki.
Powstaje wówczas problem drugiego rzędu. Rynek przestaje pytać wyłącznie: „Ile będzie kosztował ten kryzys?”. Inwestorzy zaczynają zadawać bardziej niepokojące pytanie: „Czego jeszcze nie wiemy?”. Gdy taka wątpliwość staje się powszechna, sama niepewność może zacząć wpływać na wartość przedsiębiorstwa.
Wierzyciele mogą żądać wyższego oprocentowania lub bardziej restrykcyjnych zabezpieczeń umownych. Akcjonariusze mogą stosować niższe mnożniki wyceny, ponieważ przestają ufać prognozom kierownictwa. Dostawcy mogą skracać terminy płatności, pracownicy rozważać odejście, a klienci unikać długoterminowych kontraktów. Utrata wiarygodności informacyjnej może zatem zwiększać koszty finansowania i utrudniać zwykłą działalność operacyjną.
To wyjaśnia, dlaczego stosunkowo łatwe do opanowania problemy operacyjne mogą przeradzać się w znacznie większe kryzysy ładu korporacyjnego. Spółka raportująca przejrzyście może przyznać, że wystąpił problem, oszacować jego konsekwencje i wyjaśnić plan działania. Przedsiębiorstwo, którego wiarygodność została wcześniej osłabiona, musi najpierw przekonać interesariuszy, że nowe wyjaśnienia są rzetelne. Kryzys zaufania zwiększa więc koszt zarządzania nawet samym problemem biznesowym.
Opóźnione ujawnienie informacji może dodatkowo pogorszyć sytuację. Kierownictwo ma naturalną motywację, aby nie wywoływać niepotrzebnego niepokoju na rynku, dopóki fakty pozostają niepewne, a spółki nie powinny publikować niepotwierdzonych spekulacji. Istnieje jednak zasadnicza różnica między weryfikowaniem faktów przed ich ujawnieniem a wielokrotnym odkładaniem publikacji istotnych informacji dlatego, że są niekorzystne. Przejrzystość wymaga odpowiedzialnego wyważenia dokładności i terminowości.
Zaufanie zachowuje się w pewnym sensie jak kapitał przedsiębiorstwa. Narasta powoli dzięki konsekwentnemu raportowaniu i wiarygodnej komunikacji. Może jednak szybko zniknąć, gdy interesariusze uznają, że wcześniejsze ujawnienia nie odzwierciedlały rzeczywistej sytuacji spółki. Odbudowanie reputacji informacyjnej wymaga zwykle znacznie więcej czasu niż jej utrata.
Rola rady nadzorczej i komitetu audytu w zapewnianiu przejrzystości
Odpowiedzialności za transparentność nie można całkowicie przekazać działowi finansowemu. Najwyższe kierownictwo, komitet audytu, audytorzy wewnętrzni i zewnętrzni oraz cała rada nadzorcza wpływają na to, czy interesariusze otrzymują wiarygodny obraz wyników przedsiębiorstwa. Każdy z tych uczestników pełni inną funkcję w systemie kontroli i raportowania. Jakość ujawnień jest zatem zagadnieniem całego ładu korporacyjnego, a nie wyłącznie technicznej rachunkowości.
Komitet audytu odgrywa szczególnie ważną rolę, ponieważ znajduje się między kierownictwem a zewnętrznym procesem badania sprawozdań. Jego członkowie powinni rozumieć istotne osądy księgowe, zmiany szacunków, nietypowe transakcje i rozbieżności stanowisk z audytorami. Nie powinni traktować samego faktu zbadania sprawozdań jako dowodu, że ryzyko raportowania zniknęło. Audyt nie zastępuje niezależnego osądu organów nadzorczych.
Rady nadzorcze powinny również porównywać sprawozdawczość zewnętrzną z wewnętrznymi informacjami zarządczymi. Jeśli kierownictwo monitoruje przepływy pieniężne, utratę klientów lub incydenty operacyjne, ponieważ wskaźniki te są kluczowe dla prowadzenia działalności, członkowie rady powinni ocenić ich znaczenie dla inwestorów. Należy rozważyć, czy ujawnienia zewnętrzne wystarczająco wyjaśniają te same czynniki ekonomiczne. Różnica między tym, co zarząd uznaje za istotne wewnętrznie, a tym, co komunikuje inwestorom, może być ważnym sygnałem ostrzegawczym.
Spójność między kanałami raportowania ma równie duże znaczenie. Raporty roczne, sprawozdania zrównoważonego rozwoju, prezentacje inwestorskie i wywiady kierownictwa nie powinny przedstawiać istotnie odmiennych wersji kondycji przedsiębiorstwa. Selektywna transparentność, polegająca na eksponowaniu dobrych wiadomości w najważniejszych komunikatach i przenoszeniu niekorzystnych danych do technicznych dokumentów, może podważać wiarygodność nawet przy formalnej zgodności poszczególnych ujawnień z prawem. Spójny przekaz powinien obejmować zarówno osiągnięcia, jak i zagrożenia.
Kolejnym zabezpieczeniem są systemy zgłaszania nieprawidłowości. Pracownicy mogą dostrzegać problemy sprawozdawcze, słabości kontroli lub wątpliwe transakcje znacznie wcześniej niż inwestorzy zewnętrzni. Rada nadzorcza potrzebuje więc mechanizmów umożliwiających przekazywanie poważnych zastrzeżeń niezależnym członkom organu. Informacje nie powinny być filtrowane wyłącznie przez menedżerów, których mogą dotyczyć zgłaszane problemy.
Celem nie jest maksymalne ujawnianie każdej informacji dotyczącej przedsiębiorstwa. Spółki posiadają uzasadnione tajemnice handlowe, a nadmiar danych może przytłaczać odbiorców zamiast pomagać im w podejmowaniu decyzji. Celem jest przejrzystość użyteczna decyzyjnie, czyli przekazywanie istotnych informacji pozwalających zrozumieć wyniki, ryzyko i sytuację finansową bez zaciemniania rzeczywistej ekonomiki działalności. Dobra komunikacja wymaga zatem odpowiedniego doboru i wyjaśnienia danych.
Luki w transparentności i ujawnianiu informacji rzadko same tworzą podstawowy problem biznesowy. Sprawiają jednak, że istniejące trudności stają się trudniejsze do wykrycia, łatwiejsze do odłożenia i bardziej szkodliwe po ujawnieniu. Słaba inwestycja, pogarszająca się marża lub rosnące zadłużenie mogą być możliwe do opanowania przy wczesnym rozpoznaniu. Gdy pozostają przesłonięte niepełnym raportowaniem, ich konsekwencje mogą być znacznie poważniejsze.
Dlatego transparentność korporacyjna powinna być traktowana jako mechanizm ładu korporacyjnego, a nie tylko obowiązek zgodności z przepisami. Skuteczne ujawnianie informacji zmniejsza asymetrię informacyjną między kierownictwem, organami nadzorczymi, akcjonariuszami i wierzycielami. Umożliwia ocenę decyzji przedsiębiorstwa, zanim słabości przekształcą się w kryzysy. Przejrzystość wspiera wcześniejsze rozpoznawanie ryzyka i bardziej świadome decyzje kapitałowe.
Dla inwestorów sygnałami ostrzegawczymi mogą być powtarzające się odwołania do skorygowanych wskaźników, niewyjaśnione różnice między zyskami a przepływami pieniężnymi oraz częste zmiany szacunków księgowych. Uwagę powinny również zwracać nieprzejrzyste transakcje z podmiotami powiązanymi, ogólnikowe ujawnienia ryzyka i nieoczekiwane korekty wcześniej raportowanych danych. Żaden pojedynczy sygnał nie dowodzi nadużycia. Występowanie wielu niewyjaśnionych anomalii jednocześnie uzasadnia jednak dokładniejszą analizę.
Dla rady nadzorczej najważniejszym testem nie jest samo ustalenie, czy informacja została formalnie ujawniona. Członkowie rady powinni zapytać, czy interesariusze mogli rozsądnie zrozumieć rzeczywistą kondycję finansową przedsiębiorstwa na podstawie przedstawionych danych. Zgodność z przepisami odpowiada na pytanie: „Czy ujawniliśmy tę informację?”, natomiast transparentność stawia ważniejsze pytanie: „Czy inwestorzy mogli ją zrozumieć?”. To rozróżnienie powinno kierować oceną jakości raportowania.
Jeśli odpowiedź na drugie pytanie jest negatywna, sposób ujawniania informacji staje się słabością ładu korporacyjnego. Nagły kryzys może w końcu ujawnić problemy, których rutynowe raportowanie nie potrafiło właściwie zakomunikować. W takiej sytuacji przedsiębiorstwo może odkryć, że odbudowanie utraconego zaufania jest znacznie trudniejsze niż naprawienie pierwotnego problemu finansowego. Dlatego wiarygodność sprawozdawcza powinna być chroniona, zanim pojawi się kryzys.
Poznaj analizy ładu korporacyjnego i usługi doradcze
Skuteczny ład korporacyjny wspiera świadome podejmowanie decyzji, odpowiedzialność i długoterminowe wyniki przedsiębiorstwa. Zapoznaj się z naszymi analizami i artykułami dotyczącymi ładu korporacyjnego, aby pogłębić wiedzę o zarządzaniu i nadzorze nad spółkami. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać Twoją organizację w rozwiązywaniu wyzwań związanych z ładem korporacyjnym i strategią.