
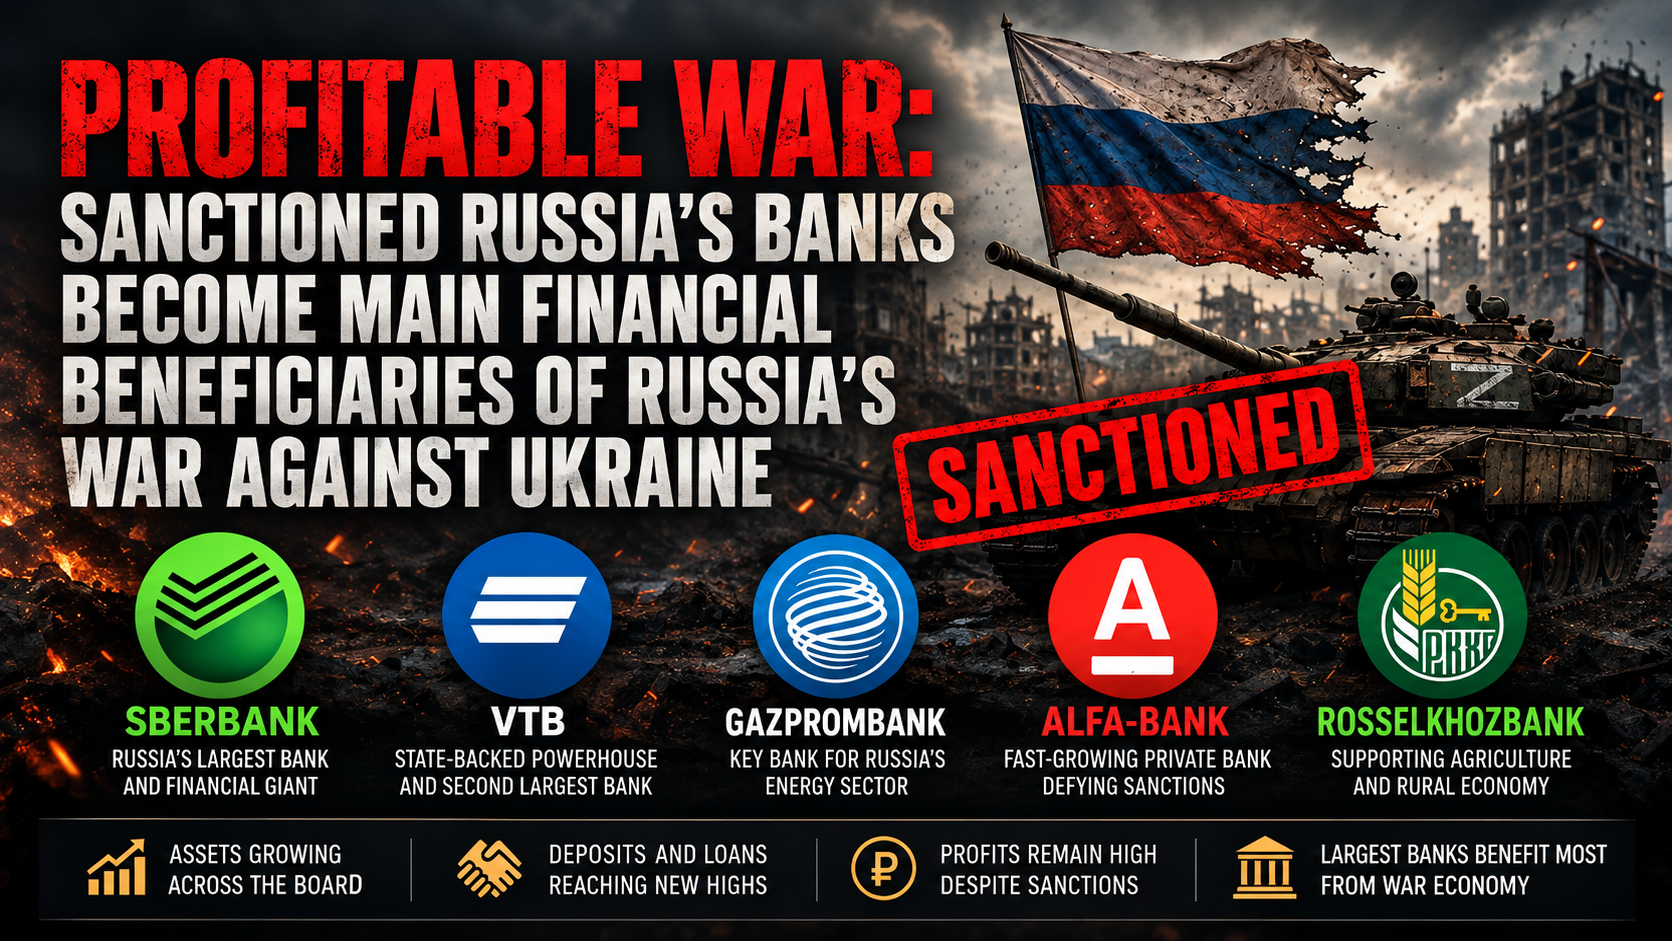
Rosyjskie banki a sankcje – jak sektor finansowy zarabia na wojnie przeciwko Ukrainie?
Rosyjskie banki a sankcje to przykład tego, jak izolacja finansowa może współistnieć z wysoką rentownością krajowych instytucji. Pomimo zachodnich restrykcji rosyjski sektor bankowy osiągnął rekordowe zyski, wspierany przez wydatki państwowe, wysokie stopy procentowe i kredytowanie gospodarki wojennej. Analizujemy wyniki Sberbanku i VTB, ograniczenia sankcji oraz długoterminowe ryzyka dla rosyjskiego systemu finansowego.
Po rozpoczęciu przez Rosję pełnoskalowej inwazji na Ukrainę w lutym 2022 roku państwa zachodnie wprowadziły bezprecedensowe ograniczenia wobec rosyjskiego systemu finansowego. Największe banki zostały objęte zamrożeniem aktywów, ograniczeniami dostępu do zachodniego kapitału i systemów płatniczych oraz zakazami korzystania z określonych relacji bankowości korespondencyjnej. Wiele instytucji wykluczono również z systemu SWIFT lub objęto szerszymi zakazami transakcyjnymi. Celem było zwiększenie ekonomicznych kosztów wojny i ograniczenie zdolności Rosji do finansowania gospodarki oraz przemysłu zbrojeniowego za pośrednictwem międzynarodowego systemu finansowego.
Zakres restrykcji był znaczący. Stany Zjednoczone objęły VTB pełnymi sankcjami blokującymi w lutym 2022 roku, a następnie zastosowały podobne środki wobec Sberbanku i Alfa-Banku. Unia Europejska stopniowo rozszerzała ograniczenia transakcji z rosyjskimi instytucjami finansowymi. Gazprombank początkowo zachował większy dostęp do międzynarodowych rozliczeń ze względu na swoją rolę w płatnościach za surowce energetyczne, ale w listopadzie 2024 roku również został objęty amerykańskimi sankcjami blokującymi.
W samej Rosji pojawiła się jednak pozorna sprzeczność. Pomimo utraty dostępu do znacznej części zachodniego systemu finansowego rosyjskie banki nie doświadczyły systemowego załamania, którego część obserwatorów spodziewała się na początku wojny. Krajowy sektor bankowy dostosował działalność do nowych warunków i uległ dalszej konsolidacji. Ostatecznie zaczął osiągać rekordowe zyski, mimo utrzymującej się izolacji międzynarodowej.
Rosyjskie banki a sankcje – rekordowe zyski gospodarki wojennej
Rosyjski sektor bankowy osiągnął w 2024 roku około 4 bln RUB zysku, ustanawiając historyczny rekord. W 2025 roku wypracował około 3,5 bln RUB, utrzymując bardzo wysoki poziom rentowności. Bank Rosji poinformował również, że kredytowanie przedsiębiorstw wzrosło w 2025 roku o 11,8%, po znacznie silniejszej ekspansji w poprzednim roku. Wśród czynników napędzających wzrost znajdowały się duże przedsiębiorstwa państwowe realizujące istotne projekty inwestycyjne.
Kilka czynników pomaga wyjaśnić ten pozorny paradoks. Rosja znacząco zwiększyła wydatki publiczne związane z obronnością i funkcjonowaniem gospodarki wojennej. Stworzyło to dodatkowy popyt w branżach bezpośrednio i pośrednio powiązanych z finansowaniem państwowym. Banki pozostały kluczowymi instytucjami finansującymi przedsiębiorstwa działające w coraz silniej sterowanej przez państwo strukturze gospodarczej.
Wysokie rosyjskie stopy procentowe również zmieniły ekonomikę działalności bankowej. Główna stopa Banku Rosji osiągnęła 21%, wywierając znaczną presję na kredytobiorców, ale jednocześnie sprzyjając wysokim nominalnym dochodom odsetkowym części sektora. Banki funkcjonowały więc w nietypowych warunkach, w których sankcje ograniczały działalność międzynarodową, podczas gdy krajowa polityka pieniężna i fiskalna mogły wspierać znaczące wyniki finansowe. Międzynarodowe restrykcje nie wykluczały osiągania wysokich zysków na rynku krajowym.
Nie oznacza to jednak, że rosyjski system bankowy działał normalnie pomimo sankcji. Przeciwnie, dostosowywał się do zasadniczo zmienionej struktury gospodarki. Coraz większą rolę odgrywało finansowanie krajowe, realizowanie priorytetów państwowych i obsługa handlu z krajami nienależącymi do zachodniej koalicji sankcyjnej. Rentowność banków należy zatem analizować w kontekście transformacji rosyjskiej gospodarki, a nie jako dowód powrotu do warunków sprzed 2022 roku.
Rosyjskie banki a sankcje – Sberbank i VTB – państwowi beneficjenci wojny
Sberbank jest jednym z najbardziej wyrazistych przykładów odporności rosyjskiego sektora bankowego. Największy bank w Rosji osiągał rekordowe zyski po początkowym szoku sankcyjnym i nadal zwiększał skalę bilansu. We wrześniu 2026 roku kierownictwo prognozowało, że wynik za 2026 rok przekroczy około 1,7 bln RUB zysku osiągniętego w 2025 roku. Oznaczałoby to możliwość ustanowienia kolejnego rekordu.
Zyski Sberbanku mają bezpośrednie znaczenie dla finansów rosyjskiego państwa, ponieważ rząd kontroluje tę instytucję. Po rekordowych wynikach za 2023 rok bank zatwierdził wypłatę około 752 mld RUB dywidend. Mniej więcej połowa tej kwoty trafiła do rosyjskiego rządu jako akcjonariusza kontrolującego. Rentowność banku może więc bezpośrednio zwiększać dochody budżetowe państwa.
VTB przeszedł inną, ale równie istotną transformację. Zachodnie sankcje poważnie ograniczyły jego tradycyjną działalność międzynarodową, zmuszając bank do przebudowy obsługi transakcji transgranicznych. Instytucja nie wycofała się jednak całkowicie z finansowania handlu zagranicznego. Zaczęła w większym stopniu kierować działalność do państw utrzymujących relacje gospodarcze z Rosją.
W 2025 roku VTB zakładał, że do 2026 roku może obsługiwać nawet 30% rosyjskiego handlu z państwami określanymi przez Moskwę jako „przyjazne”. Strategia częściowo opierała się na spółkach zależnych i oddziałach działających poza zachodnim systemem finansowym, w tym w Chinach i Indiach. Pokazuje to ważne ograniczenie sankcji finansowych. Odcięcie od zachodnich kanałów rozliczeniowych może znacznie podnosić koszty transakcji, nie eliminując całkowicie możliwości budowania alternatywnych relacji bankowych.
Rosyjskie banki a sankcje – dlaczego izolacja nie oznacza bankructwa?
Nie oznacza to, że zachodnie sankcje finansowe były nieskuteczne. Amerykańskie środki wobec Sberbanku i VTB miały ograniczyć dostęp tych instytucji do amerykańskiego systemu finansowego oraz transakcji dolarowych. Unia Europejska stopniowo wykluczała rosyjskie banki z systemu SWIFT, a następnie wprowadzała szersze zakazy transakcyjne. Restrykcje istotnie zmniejszyły możliwość korzystania przez rosyjskie instytucje z infrastruktury finansowej wykorzystywanej przed 2022 rokiem.
Międzynarodowe konsekwencje są widoczne w rosyjskich próbach budowania alternatywnych rozwiązań. Instytucje finansowe zwiększyły wykorzystanie krajowego systemu komunikacji finansowej SPFS, walut innych niż zachodnie i alternatywnych relacji korespondencyjnych. Korzystały również z pośredników finansowych w państwach trzecich. W odpowiedzi Stany Zjednoczone i UE rozszerzały sankcje na zagraniczne instytucje i pośredników pomagających Rosji obchodzić istniejące ograniczenia.
Kluczowe jest rozróżnienie między izolacją międzynarodową a rentownością krajową. Sankcje mogą skutecznie ograniczyć działalność banku za granicą, nie czyniąc go nierentownym na rynku wewnętrznym. Instytucja tracąca zachodnie relacje korespondencyjne może jednocześnie pozyskiwać depozyty, klientów i nowe możliwości kredytowania. Dzieje się tak zwłaszcza wtedy, gdy zagraniczni konkurenci opuszczają rynek, a działalność finansowa koncentruje się w bankach krajowych.
Transformacja gospodarki wojennej dodatkowo wzmocniła ten mechanizm. Sam Bank Rosji wskazywał na rosnącą rolę banków w finansowaniu projektów związanych z tym, co rosyjskie władze określają jako „suwerenność technologiczną”, oraz ze strukturalnym dostosowaniem gospodarki. Banki objęte sankcjami stały się ważnymi kanałami finansowania zastępowania importu, krajowej produkcji i zmiany kierunków handlu. Ich znaczenie strategiczne rosło wraz z podporządkowywaniem gospodarki priorytetom państwa.
Koncentracja sektora bankowego jako niezamierzony skutek sankcji
Sankcje i wycofanie się zachodnich instytucji finansowych mogły również wzmocnić względną pozycję największych rosyjskich banków. Gdy zagraniczni konkurenci znikają z rynku, a transakcje transgraniczne stają się trudniejsze, przedsiębiorstwa i gospodarstwa domowe mają mniej alternatyw. Duże banki dysponujące rozbudowaną siecią krajową, relacjami z rządem i odpowiednim kapitałem mogą przejmować większą część działalności finansowej. Ograniczenie konkurencji może więc zwiększać koncentrację sektora bankowego.
Mechanizm ten jest szczególnie istotny dla Sberbanku i VTB, ponieważ obie instytucje pozostają pod kontrolą państwa. Ich skala, znaczenie systemowe i relacje z rządem zapewniają przewagi, których mniejsze banki nie mogą łatwo odtworzyć w okresach zaburzeń finansowych. Wsparcie państwowe może również ograniczać postrzegane ryzyko upadłości instytucji o strategicznym znaczeniu. W warunkach izolacji największe banki mogą zyskiwać na znaczeniu nie tylko dzięki własnej efektywności, ale także dzięki pozycji instytucjonalnej.
Alfa-Bank pokazuje, że zjawisko nie ograniczało się wyłącznie do banków państwowych. Ta prywatnie kontrolowana instytucja nadal rozwijała działalność mimo amerykańskich sankcji. Potwierdza to szerszą zdolność rosyjskiego sektora bankowego do funkcjonowania w warunkach izolacji finansowej. Rosselkhozbank również zachował istotną rolę ze względu na finansowanie rosyjskiego rolnictwa.
Gazprombank stanowi kolejny odmienny przykład. Ze względu na historyczne znaczenie dla rosyjskiego eksportu energii zachodnie państwa początkowo traktowały go inaczej niż część pozostałych dużych banków. W listopadzie 2024 roku Stany Zjednoczone objęły go jednak sankcjami blokującymi. Amerykański Departament Skarbu wskazywał wówczas, że bank był wykorzystywany do zakupu materiałów wojskowych i przetwarzania płatności związanych z rosyjskimi żołnierzami.
Przypadek Gazprombanku pokazuje, jak bardzo zatarła się granica między bankowością komercyjną a funkcjonowaniem państwa prowadzącego wojnę. Instytucje obsługujące tradycyjnie działalność gospodarczą mogą jednocześnie uczestniczyć w przepływach finansowych związanych z priorytetami wojskowymi. Zwiększa to ich znaczenie dla państwa, ale również ekspozycję na restrykcje międzynarodowe. Rola banku w gospodarce wojennej może zatem wpływać zarówno na jego możliwości biznesowe, jak i ryzyko sankcyjne.
Wysokie zyski nie oznaczają braku kosztów sankcji
Poważnym błędem analitycznym byłoby uznanie rosnących zysków banków za dowód całkowitej nieskuteczności sankcji. Rentowność mierzy wyniki instytucji działających wewnątrz Rosji, ale nie odzwierciedla pełnych kosztów utraty sprawnego dostępu do zachodniego kapitału, walut, sieci płatniczych i rynków finansowych. Rosja musiała rozwijać droższe i bardziej skomplikowane mechanizmy realizacji części transakcji międzynarodowych właśnie dlatego, że sankcje ograniczyły wcześniejsze możliwości. Wysoki zysk księgowy banku nie jest więc miarą całkowitego kosztu sankcji dla gospodarki.
W rosyjskim systemie bankowym narastają również ryzyka. Wysokie stopy procentowe, które wspierały marże części banków, jednocześnie zwiększały presję finansową na kredytobiorców korporacyjnych. Jakość portfeli kredytowych może się pogarszać, gdy przedsiębiorstwa muszą refinansować zadłużenie przy bardzo wysokim koszcie pieniądza. Ryzyko byłoby szczególnie istotne w przypadku ograniczenia wsparcia państwowego lub spowolnienia wydatków związanych z wojną.
Rosyjskie banki są zatem jednocześnie beneficjentami gospodarki wojennej i instytucjami przejmującymi część związanych z nią ryzyk. Uzyskują dochody z kredytowania przedsiębiorstw funkcjonujących w gospodarce wspieranej przez ogromne wydatki publiczne. Równocześnie zwiększają ekspozycję na firmy, których rentowność może zależeć od subsydiów, zamówień obronnych lub preferencyjnego finansowania. Obecne zyski nie gwarantują, że finansowane aktywa zachowają dobrą jakość po zmianie warunków gospodarczych.
Ważne jest również rozróżnienie między wzrostem nominalnym a realnym. W okresie wojny inflacja w Rosji pozostawała podwyższona. Wzrost wartości aktywów, kredytów i zysków wyrażonych w rublach nie musi więc oznaczać proporcjonalnego zwiększenia realnej wartości ekonomicznej. Rozbudowa bilansów pokazuje jednak, że sankcje nie uniemożliwiły bankom pośredniczenia w przepływie ogromnych ilości krajowego kapitału.
Doświadczenia rosyjskiego sektora bankowego od 2022 roku pokazują zarówno siłę, jak i ograniczenia sankcji finansowych. Zachodnie restrykcje ograniczyły największym rosyjskim bankom dostęp do ważnej infrastruktury międzynarodowej. Zwiększyły także ryzyko dla zagranicznych kontrahentów i zmusiły Rosję do rozwijania alternatywnych kanałów płatności oraz finansowania. Są to rzeczywiste koszty gospodarcze, których nie należy pomijać przy ocenie skuteczności sankcji.
Sankcje nie zapobiegły jednak osiąganiu rekordowych zysków przez rosyjski sektor bankowy. Wydatki publiczne, kredytowanie przedsiębiorstw, wysokie stopy procentowe i koncentracja działalności finansowej w instytucjach krajowych stworzyły warunki sprzyjające rentowności części banków. Niektóre z nich stały się większe i bardziej istotne strategicznie. Dane Banku Rosji pokazują, że system finansowy nadal wspierał działalność przedsiębiorstw i inwestycje ukierunkowane przez państwo mimo rozległych ograniczeń zewnętrznych.
Najważniejszy wniosek jest niewygodny z punktu widzenia prostych ocen skuteczności sankcji. Izolacja międzynarodowa i wysoka rentowność krajowa mogą występować jednocześnie. Sberbank może podlegać poważnym restrykcjom za granicą, a jednocześnie osiągać rekordowe zyski w Rosji. VTB może tracić dostęp do zachodnich rynków, rozwijając równocześnie relacje z partnerami handlowymi spoza Zachodu.
Ocenianie sankcji wyłącznie przez pryzmat zysków bankowych prowadzi więc do niepełnego obrazu. Równie uproszczone było jednak założenie, że restrykcje finansowe automatycznie doprowadzą do upadku największych rosyjskich instytucji. W rzeczywistości sankcje zmieniły kierunki działalności, strukturę kosztów i relacje gospodarcze. Nie zlikwidowały natomiast krajowej zdolności sektora bankowego do finansowania znacznej części aktywności gospodarczej.
Głębsze pytanie dotyczące polityki sankcyjnej brzmi, czy ograniczenia wystarczająco zwiększyły długoterminowy koszt finansowania rosyjskiej wojny w porównaniu z alternatywami dostępnymi Moskwie. Zachodnie restrykcje wyraźnie zmieniły sposób funkcjonowania rosyjskiego systemu finansowego. Jednocześnie utrzymująca się siła największych banków pokazuje, że sama izolacja międzynarodowa nie musi eliminować krajowych możliwości finansowania. Ocena skuteczności sankcji wymaga więc szerszego spojrzenia niż analiza wyników finansowych poszczególnych instytucji.
Rosyjskie doświadczenia dostarczają szerszej lekcji na temat gospodarczych instrumentów nacisku. Sankcje mogą ograniczać dostęp do rynków, zwiększać koszty i przekierowywać przepływy kapitału, nie doprowadzając automatycznie do upadku objętych nimi instytucji. W przypadku Rosji gospodarka wojenna umożliwiła dotychczas największym bankom utrzymanie wysokiej rentowności. Jednocześnie instytucje te zostały jeszcze silniej powiązane z przemysłowymi, fiskalnymi i geopolitycznymi priorytetami państwa.
Poznaj analizy handlu międzynarodowego i usługi doradcze
Handel międzynarodowy stwarza możliwości rozwoju, ale wiąże się również z wyzwaniami regulacyjnymi, operacyjnymi i strategicznymi. Zapoznaj się z naszymi analizami i publikacjami dotyczącymi handlu międzynarodowego, aby poszerzyć swoją wiedzę o globalnych rynkach. Sprawdź również usługi doradcze Outsider Advisory, które mogą wspierać rozwój strategii działalności międzynarodowej i zarządzanie wyzwaniami transgranicznymi.