
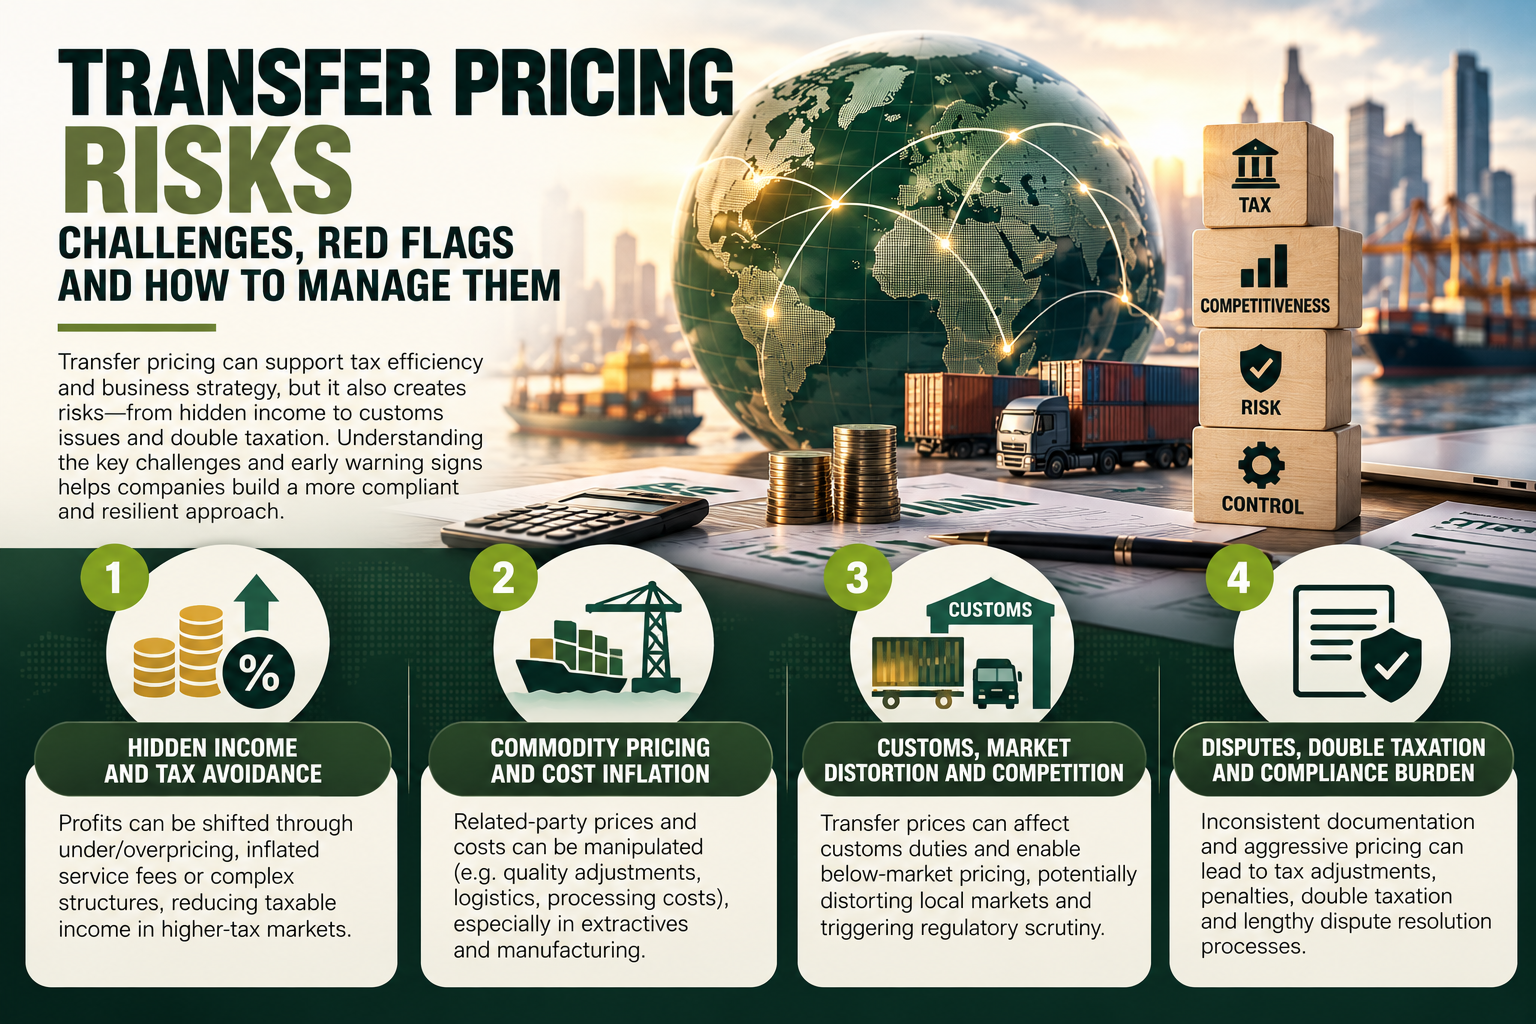
Ryzyka cen transferowych – kiedy rozliczenia wewnątrzgrupowe stają się problemem zarządczym?
Ryzyka cen transferowych wykraczają poza rozliczenia podatkowe i mogą obejmować cła, zarządzanie spółkami oraz przepływy pieniężne. Nieuzasadnione opłaty wewnątrzgrupowe, korekty cen surowców i trwałe straty spółek zależnych wymagają szczególnej uwagi. Sprawdź, jak zasada ceny rynkowej, dokumentacja, APA i procedura MAP pomagają ograniczać ryzyko regulacyjne.
Ceny transferowe stanowią naturalny element funkcjonowania międzynarodowych przedsiębiorstw. Spółki działające w wielu krajach muszą ustalać ceny produktów, usług, własności intelektualnej, finansowania i innych transakcji wewnątrz grupy. Podstawową zasadą podatkową jest zasada ceny rynkowej (arm’s-length principle), zgodnie z którą warunki transakcji między podmiotami powiązanymi powinny odpowiadać warunkom uzgadnianym przez podmioty niezależne. OECD uznaje tę zasadę za międzynarodowy standard rozliczania takich transakcji.
Problemem nie jest zatem samo stosowanie cen transferowych. Ryzyko pojawia się, gdy rozliczenia nie odzwierciedlają rzeczywistej działalności gospodarczej, opłaty nie mają wystarczającego uzasadnienia lub ceny są celowo kształtowane w sposób trudny do obrony na warunkach rynkowych. Kluczowe jest rozróżnienie między legalną polityką cen transferowych a praktykami agresywnymi, nadużyciowymi lub niewłaściwie kontrolowanymi. Taka ocena wymaga analizy ekonomicznej, a nie wyłącznie formalnego sprawdzenia umów.
Konsekwencje wykraczają daleko poza podatek dochodowy od osób prawnych. Rozliczenia wewnątrzgrupowe wpływają na należności celne, dochody z zasobów naturalnych, rentowność spółek zależnych, konkurencję i przepływy pieniężne. Przesunięcie 10 mln USD zysku z jednej spółki grupy do drugiej zmienia sytuację finansową obu podmiotów. Jednocześnie skonsolidowany zysk operacyjny całej grupy może początkowo pozostać bez zmian.
Ceny transferowe mogą więc pełnić funkcję diagnostyczną dla zarządów, audytorów, inwestorów i organów podatkowych. Trwałe straty, wysokie opłaty na rzecz podmiotów powiązanych, niewyjaśnione korekty czy znaczące zyski spółek o ograniczonej działalności nie dowodzą automatycznie nadużyć. Są jednak uzasadnionymi sygnałami do przeprowadzenia bardziej szczegółowej analizy. Najważniejsze jest ustalenie, czy za rozliczeniami stoją rzeczywiste funkcje, aktywa i ryzyka.
Analiza powinna koncentrować się na powtarzalnych wzorcach, a nie pojedynczych transakcjach. Szczególnej uwagi wymagają ukryte lub sztucznie przesuwane dochody, manipulacje cenami surowców i kosztami oraz rozbieżności między rozliczeniami podatkowymi a celnymi. Czwartym obszarem są spory regulacyjne wynikające z niewystarczającego uzasadnienia polityki cenowej. Skuteczny system kontroli musi obejmować wszystkie te obszary jednocześnie.
Ryzyka cen transferowych – ukryte dochody i przerzucanie zysków
Jedno z najpoważniejszych zagrożeń powstaje wtedy, gdy transakcje między podmiotami powiązanymi służą ukrywaniu miejsca rzeczywistego powstawania dochodu. Mechanizmy mogą obejmować sprzedaż po zaniżonych cenach, zawyżone koszty zakupów, nieuzasadnione opłaty za usługi lub sztuczne rabaty. Takie rozliczenia obniżają wykazywaną rentowność jednej spółki i zwiększają dochód innej. W rezultacie podział zysków w grupie może przestać odpowiadać rzeczywistej działalności gospodarczej.
Szczególną uwagę powinny zwracać przedsiębiorstwa osiągające wysoką sprzedaż, ale wykazujące trwałą niską rentowność i jednocześnie dokonujące znacznych płatności na rzecz podmiotów powiązanych. Taki układ nie dowodzi manipulacji, ponieważ straty mogą wynikać z uzasadnionych warunków rynkowych. Sygnał ostrzegawczy staje się jednak silniejszy, gdy wysokim opłatom nie towarzyszą dowody otrzymania odpowiednich korzyści ekonomicznych. Należy wówczas sprawdzić, czy płatności rzeczywiście odpowiadają wartości dostarczanych świadczeń.
Dobrym przykładem są opłaty za zarządzanie i doradztwo. Centrale grup kapitałowych mogą legalnie świadczyć spółkom zależnym usługi księgowe, informatyczne, prawne, zakupowe, strategiczne i administracyjne. Odpowiednio ustalone opłaty wewnątrzgrupowe mogą więc mieć pełne uzasadnienie biznesowe. Problem pojawia się wtedy, gdy odbiorca nie potrafi wykazać, jakie usługi otrzymał i dlaczego miały one dla niego wartość.
Skuteczny system kontroli powinien łączyć każdą istotną opłatę z umową, metodologią kalkulacji i dowodami wykonania usługi. Potwierdzeniem mogą być raporty, rezultaty prac, korespondencja, ewidencja czasu lub inna dokumentacja. Samo wystawienie faktury nie dowodzi jeszcze, że świadczenie zostało wykonane. Faktura potwierdza naliczenie opłaty, ale nie stanowi samodzielnego dowodu otrzymania ekonomicznie wartościowej usługi.
Bardziej złożone struktury mogą obejmować opłaty licencyjne, finansowanie wewnątrzgrupowe, spółki centralizujące funkcje handlowe, regionalne centra usługowe i refakturowanie kosztów. Żaden z tych mechanizmów nie jest z natury nadużyciem. Kluczowe pozostaje ustalenie, czy podział zysków odpowiada funkcjom wykonywanym przez poszczególne podmioty, wykorzystywanym aktywom oraz ryzykom faktycznie ponoszonym i kontrolowanym. Formalna konstrukcja prawna nie może zastępować analizy ekonomicznej.
Wytyczne OECD dotyczące cen transferowych mają między innymi przeciwdziałać sztucznemu przenoszeniu dochodów podatkowych poza jurysdykcje, w których prowadzona jest rzeczywista działalność. Dlatego spółka działająca w kraju o niskim opodatkowaniu, otrzymująca znaczne przychody przy minimalnym zatrudnieniu i ograniczonych aktywach, wymaga dokładniejszej analizy funkcjonalnej. Ważne jest również ustalenie, gdzie podejmowane są rzeczywiste decyzje biznesowe. Dochód powinien mieć możliwe do obrony powiązanie z ekonomiczną rolą danego podmiotu.
Niska stawka podatkowa nie jest sama w sobie dowodem nadużycia. Podobnie skomplikowana struktura prawna nie potwierdza automatycznie zgodności rozliczeń z zasadą ceny rynkowej. Ocena musi opierać się na rzeczywistych transakcjach i ich treści ekonomicznej. Forma organizacyjna nie powinna przesłaniać faktycznego przebiegu działalności.
Kontrole powinny obejmować analizę funkcjonalną, odpowiednie benchmarki, ocenę substancji ekonomicznej i zgodność dokumentacji z rzeczywistymi operacjami. Należy porównywać zapisy umów, dokumentację cen transferowych i praktykę biznesową. Im większa wartość transakcji, tym ważniejszy staje się właściwy poziom zatwierdzania decyzji. Nadzór zarządczy powinien być proporcjonalny do skali ryzyka.
Ryzyka cen transferowych – manipulacje cenami surowców i kosztami
Ceny transferowe są szczególnie wrażliwym obszarem w przemyśle wydobywczym. Nawet stosunkowo niewielkie różnice cen mogą prowadzić do istotnych skutków podatkowych. Ropa naftowa, metale i minerały bywają sprzedawane między powiązanymi producentami, traderami, rafineriami i spółkami handlowymi. Każdy etap tworzy możliwość wprowadzenia korekt wpływających na dochód poszczególnych podmiotów.
Rozważmy producenta sprzedającego surowiec powiązanej spółce handlowej. Cena referencyjna może być publicznie dostępna, ale rzeczywista cena transakcyjna może zasadnie odbiegać od benchmarku. Różnice mogą wynikać z jakości, wolumenu, transportu, ubezpieczenia, warunków dostawy czy waluty rozliczenia. Najważniejsze nie jest samo odchylenie od ceny referencyjnej, lecz możliwość jego wiarygodnego uzasadnienia i zmierzenia.
Wytyczne OECD dotyczące transakcji towarowych wskazują, że notowania rynkowe mogą stanowić punkt odniesienia przy stosowaniu metody porównywalnej ceny niekontrolowanej (CUP). Jednocześnie porównywalność może wymagać odpowiednich korekt. Dotyczą one między innymi właściwości fizycznych surowca, jakości, wolumenu, warunków kontraktowych, transportu, ubezpieczenia i waluty. Odpowiednio zastosowane korekty są więc normalnym elementem analizy.
To właśnie korekty tworzą ważny obszar kontroli. Formuła oparta na cenie referencyjnej pomniejszonej o określone koszty może być uzasadniona handlowo. Nietypowo wysokie potrącenia wymagają jednak szczegółowego sprawdzenia. Rabaty jakościowe powinny mieć potwierdzenie w wiarygodnych badaniach technicznych, a koszty logistyczne powinny odpowiadać rzeczywistym warunkom transportu.
Manipulacja ceną surowca może być ukryta w korektach, a nie w samej cenie referencyjnej. Transakcja może pozornie bazować na notowaniach rynkowych, lecz nadmierne potrącenia za zanieczyszczenia, fracht, przetwarzanie lub inne pozycje mogą istotnie obniżać cenę otrzymywaną przez producenta. Z tego powodu samo wskazanie benchmarku nie wystarcza. Należy zweryfikować również każdą istotną pozycję korygującą.
Podobna zasada dotyczy kosztów. Opłaty za przetwarzanie, transport, wsparcie techniczne i usługi świadczone przez podmioty powiązane mogą obniżać dochód podatkowy spółki operacyjnej. Nagłe wzrosty takich kosztów wymagają uwagi, szczególnie gdy odbiegają od niezależnych benchmarków lub realiów technicznych. Analiza powinna ustalić, czy zmiany mają wiarygodne uzasadnienie gospodarcze.
W takich przypadkach niezbędna staje się wiedza techniczna. Zespoły zajmujące się cenami transferowymi w górnictwie, energetyce i przemyśle mogą potrzebować wsparcia inżynierów, specjalistów surowcowych oraz ekspertów celnych. Sama znajomość rachunkowości i prawa podatkowego może nie wystarczyć. Korekta niezgodna z realiami technicznymi nie staje się wiarygodna tylko dlatego, że została uwzględniona w modelu finansowym.
Nowsze prace OECD dotyczące surowców krytycznych również podkreślają znaczenie metody CUP i cen notowanych dla transakcji towarowych. Jednocześnie wskazują na konieczność uwzględnienia specyficznych cech surowców i warunków transakcyjnych. Analiza musi więc łączyć informacje rynkowe z techniczną charakterystyką dostaw. Wiarygodny benchmark powinien odzwierciedlać rzeczywisty przedmiot i warunki transakcji.
Skuteczne kontrole mogą obejmować niezależne badania jakości surowców, weryfikację cen referencyjnych, porównania kosztów logistyki i audyty techniczne. Ważne jest również potwierdzenie, że powiązane spółki handlowe rzeczywiście wykonują określone funkcje. Powinny także ponosić ekonomicznie istotne ryzyka odpowiadające ich wynagrodzeniu. Takie podejście ogranicza możliwość manipulowania wynikami wyłącznie za pomocą zapisów księgowych.
Ryzyka cen transferowych – cła, konkurencja i ład korporacyjny
Ceny transferowe nie funkcjonują niezależnie od innych systemów regulacyjnych. Wartość towarów przekraczających granice wpływa zarówno na dochód podatkowy, jak i na zobowiązania celne. Może to tworzyć odmienne bodźce ekonomiczne przy ustalaniu cen. Ta sama transakcja wymaga więc jednoczesnej analizy podatkowej, celnej, księgowej i handlowej.
Szczególne znaczenie mają korekty cen transferowych dokonywane po imporcie. Grupa może przeprowadzać korektę na koniec roku, aby dostosować rentowność spółki do przyjętej polityki cenowej. Organy celne mogą jednak stosować odrębne zasady ustalania wartości importowanych towarów i uwzględniania późniejszych korekt. Dlatego korekta uzasadniona podatkowo nie musi automatycznie wywoływać identycznych skutków celnych.
Spójność metodologii jest zatem ważnym celem kontroli. Zespoły podatkowe i odpowiedzialne za handel zagraniczny powinny znać zasady ustalania cen, przesłanki korekt oraz dokumentację łączącą umowy, faktury i zapisy księgowe. Istotne jest również uwzględnianie lokalnych przepisów. Polityka prawidłowa z perspektywy podatku dochodowego może nadal powodować problemy, jeśli pomija konsekwencje celne.
Kolejnym obszarem jest zachowanie spółek na rynku. Podmiot zależny może osiągać niskie marże z powodu kosztów wejścia na rynek, recesji, konkurencji lub innych uzasadnionych okoliczności. Trwałe straty wymagają jednak dokładniejszej analizy, gdy spółka nadal zwiększa skalę działalności, a inny podmiot grupy systematycznie osiąga wysokie zyski. Taki wzorzec może wskazywać na potrzebę ponownej oceny podziału funkcji i ryzyk.
Sam wzorzec strat pozostaje sygnałem ostrzegawczym, a nie dowodem nadużycia. Należy ustalić, czy niezależne przedsiębiorstwa w porównywalnych warunkach zaakceptowałyby podobny podział funkcji, ryzyk i wynagrodzenia. Istotne są rzeczywiste warunki ekonomiczne. Analiza cen transferowych powinna wyjaśniać sytuację biznesową, zamiast z góry zakładać manipulację każdej nierentownej spółki.
Ryzyko może być szczególnie wysokie, gdy rozliczenia wewnątrzgrupowe łączą się ze słabym ładem korporacyjnym. Przedsiębiorstwo może ponosić straty ekonomiczne wskutek sprzedaży poniżej cen rynkowych, zakupów po zawyżonych cenach lub nieuzasadnionych opłat na rzecz podmiotów powiązanych. Zależnie od okoliczności mogą pojawić się również konflikty interesów, oszustwa lub nieprawidłowości zakupowe. Problemy te mogą wykraczać poza przepisy dotyczące cen transferowych.
Kontrole powinny więc obejmować niezależne porównania cen zakupowych, oświadczenia o konfliktach interesów i weryfikację beneficjentów rzeczywistych. Uzupełnieniem może być nadzór komitetu audytu. Takie działania wspierają tradycyjne procedury podatkowe. Najbardziej niebezpieczna transakcja z podmiotem powiązanym nie musi być najbardziej skomplikowana – może być tą, której nikt niezależnie nie zweryfikował.
Podobnej uwagi wymagają pośrednicy. Obecność kilku podmiotów między spółką operacyjną a ostatecznym dostawcą lub klientem nie oznacza automatycznie nieprawidłowości. Zarząd powinien jednak rozumieć, jakie funkcje pełni każdy pośrednik i w jaki sposób ustalono jego wynagrodzenie. Wysokie prowizje otrzymywane przez podmioty o ograniczonej działalności stanowią uzasadniony powód do pogłębionej analizy.
Celem nie jest eliminowanie złożonych struktur tylko dlatego, że są skomplikowane. Ważniejsze jest zapewnienie, aby wynagrodzenie odpowiadało rzeczywistej aktywności ekonomicznej. Zarząd powinien również potrafić wyjaśnić rolę każdego istotnego podmiotu w łańcuchu transakcyjnym. Każdy znaczący przepływ finansowy powinien mieć możliwe do udokumentowania uzasadnienie gospodarcze.
Dokumentacja cen transferowych, APA i procedura MAP
Ostatnim obszarem ryzyka są spory z administracją podatkową. Znaczna korekta cen transferowych może zwiększyć dochód podlegający opodatkowaniu w jednym kraju bez automatycznego obniżenia go w drugim. W rezultacie może powstać podwójne opodatkowanie tego samego dochodu. Problem może utrzymywać się do czasu rozstrzygnięcia sporu między zainteresowanymi jurysdykcjami.
Nie jest to wyłącznie zagrożenie teoretyczne. Według statystyk OECD dotyczących procedury wzajemnego porozumiewania się (MAP) za 2024 rok średni czas zakończenia spraw dotyczących cen transferowych wynosił około 30,9 miesiąca. Pokazuje to, jak długo mogą trwać transgraniczne spory podatkowe. Zaktualizowany w 2026 roku podręcznik OECD dotyczący skutecznego stosowania MAP przedstawia praktyczne wskazówki rozwiązywania takich sporów.
Długotrwały spór może generować poważne obciążenia finansowe i organizacyjne, nawet jeśli podatnik ostatecznie uzyska korzystne rozstrzygnięcie. W zależności od lokalnych przepisów konieczna może być zapłata podatku lub ustanowienie zabezpieczenia. Mogą również pojawić się odsetki, sankcje i wysokie koszty doradztwa. Niepewność podatkowa może dodatkowo wpływać na sprawozdawczość finansową.
Dokumentacja jest więc narzędziem zarządzania ryzykiem, a nie tylko formalnym obowiązkiem. Analiza funkcjonalna, umowy, benchmarki, kalkulacje i rzeczywiste działania powinny tworzyć spójny obraz ekonomiczny. Dokumentacja przygotowana dopiero po rozpoczęciu kontroli jest znacznie mniej użyteczna niż materiały oparte na dowodach gromadzonych na bieżąco. Właściwe przygotowanie zwiększa zdolność przedsiębiorstwa do obrony przyjętej metodologii.
Istotna jest również spójność dokumentacji grupowej master file i lokalnej local file, jeżeli obowiązują odpowiednie wymogi. Grupa powinna unikać przedstawiania spółki jako strategicznie kluczowej w materiałach korporacyjnych, a jednocześnie jako podmiotu wykonującego wyłącznie rutynowe funkcje w dokumentacji cen transferowych. Taka różnica może być uzasadniona, ale wymaga wyjaśnienia. Opisy działalności powinny odpowiadać rzeczywistemu podziałowi funkcji i odpowiedzialności.
Uprzednie porozumienia cenowe (Advance Pricing Arrangements, APA) mogą zapewniać większą pewność w przypadku odpowiednio dobranych, istotnych lub powtarzalnych transakcji. Ich dostępność i zakres zależą od właściwych jurysdykcji oraz obowiązujących programów APA. OECD wskazuje, że APA i MAP mogą zwiększać pewność podatkową. Jest to szczególnie ważne przy rozliczeniach obejmujących wiele państw.
Procedura MAP stanowi kolejny ważny mechanizm rozwiązywania sporów. Zgodnie z opisem OECD umożliwia podatnikom ubieganie się o usunięcie skutków opodatkowania niezgodnego z odpowiednią umową podatkową, jeśli spełnione są właściwe warunki. Obejmuje to między innymi przypadki podwójnego opodatkowania. Procedura pozwala właściwym organom państw dążyć do uzgodnienia rozwiązania.
Rozstrzyganie sporów powinno jednak stanowić ostatnią linię ochrony. Najważniejsze jest zaprojektowanie systemu rozliczeń, który od początku pozostaje zgodny z rzeczywistą działalnością przedsiębiorstwa. Umowy, metodologia cenowa, substancja ekonomiczna, księgowość i praktyka operacyjna powinny być ze sobą spójne. Najsilniejszą ochroną jest polityka cen transferowych możliwa do wyjaśnienia i obrony jeszcze przed rozpoczęciem kontroli.
Ceny transferowe tworzą ryzyko, ponieważ spółki powiązane nie negocjują ze sobą dokładnie tak jak niezależne przedsiębiorstwa. Zarządy mogą wpływać na warunki umów, formuły cenowe i podział kosztów oraz przychodów między podmiotami. Ta elastyczność wymaga rygorystycznego stosowania zasady ceny rynkowej. Konieczny jest także odpowiedni nadzór korporacyjny.
Sygnały ostrzegawcze są często rozpoznawalne. Należą do nich trwałe straty mimo wysokiej sprzedaży, nadmierne opłaty licencyjne lub usługowe, jednostronne korekty roczne, niewyjaśnione rabaty surowcowe i nietypowe koszty logistyki. Uwagę powinny zwracać również pośrednicy o ograniczonej działalności oraz rozbieżności między dokumentacją a rzeczywistymi operacjami. Sygnał ostrzegawczy uzasadnia kontrolę, ale sam w sobie nie dowodzi nadużycia.
Transakcje surowcowe dobrze pokazują znaczenie tego rozróżnienia. Odchylenia od cen notowanych mogą wynikać z rzeczywistych różnic jakości, transportu, warunków dostawy lub innych cech handlowych. Ryzyko pojawia się wtedy, gdy korekty są wyjątkowo duże, niespójne lub pozbawione wiarygodnego uzasadnienia. Dlatego analiza musi obejmować zarówno dane rynkowe, jak i techniczne dowody dotyczące transakcji.
Podobne zasady dotyczą nierentownych spółek zależnych i podmiotów działających w krajach o niskich podatkach. Obie sytuacje mogą mieć uzasadnione przyczyny biznesowe. Zarząd powinien jednak potrafić wyjaśnić ich ekonomikę i wykazać, że wynagrodzenie odpowiada rzeczywistej działalności. Substancja ekonomiczna, dokumentacja i spójność są ważniejsze niż sam wygląd struktury organizacyjnej.
Skuteczny system kontroli w grupie międzynarodowej powinien łączyć kompetencje podatkowe, finansowe, celne, prawne i operacyjne. Istotne transakcje między podmiotami powiązanymi wymagają odpowiedniego nadzoru, a założenia modeli cenowych powinny mieć potwierdzenie w danych technicznych i handlowych. Współpraca różnych zespołów pozwala wcześniej identyfikować rozbieżności. Zarządzanie cenami transferowymi powinno być elementem ładu korporacyjnego, a nie wyłącznie zadaniem działu podatkowego.
Ostatecznie największym ryzykiem nie jest samo prawdopodobieństwo dopłaty podatku po kontroli. Znacznie poważniejszy problem stanowi system rozliczeń transgranicznych, którego zarząd nie potrafi jasno wyjaśnić, udokumentować ani obronić. Szczególnie niebezpieczna jest sytuacja, gdy przedsiębiorstwo nie potrafi wskazać, dlaczego zyski, koszty i ryzyka zostały przypisane określonym podmiotom. Trwała zgodność z przepisami wymaga, aby za każdą istotną decyzją cenową stała rzeczywista i możliwa do wykazania logika ekonomiczna.
Poznaj analizy cen transferowych i doradztwo strategiczne
Skuteczne zarządzanie cenami transferowymi wymaga połączenia zgodności regulacyjnej, strategii biznesowej i realiów operacyjnych. Poznaj nasze publikacje i analizy dotyczące biznesu oraz inwestowania, aby rozwijać wiedzę o ryzyku i zarządzaniu przedsiębiorstwem. Sprawdź również doradztwo biznesowe i analizę inwestycyjną Outsider Advisory, które mogą wspierać ocenę strategii cen transferowych i zarządzanie ryzykiem.