Ceny transferowe | Zgodność z przepisami | Zmiany regulacyjne

Poznaj praktyczne analizy dotyczące cen transferowych, zgodności z przepisami podatkowymi oraz zmian regulacyjnych wpływających na przedsiębiorstwa międzynarodowe i transakcje transgraniczne. Nasze artykuły omawiają zasadę ceny rynkowej (arm’s length principle), ustalanie cen w transakcjach między podmiotami powiązanymi, dokumentację cen transferowych, wytyczne OECD oraz praktyczne konsekwencje zmian w międzynarodowych przepisach podatkowych. Więcej analiz i eksperckich publikacji znajdziesz w naszej bibliotece artykułów i publikacji.

Nasze usługi doradztwa biznesowego wspierają przedsiębiorstwa i specjalistów w zakresie analizy ekonomicznej, oceny polityki cenowej, modelowania finansowego oraz analizy transakcji i struktur biznesowych o charakterze transgranicznym. Łączymy zagadnienia regulacyjne z analizą biznesową i finansową, pomagając organizacjom identyfikować ryzyka, oceniać rozwiązania gospodarcze i podejmować świadome decyzje strategiczne.

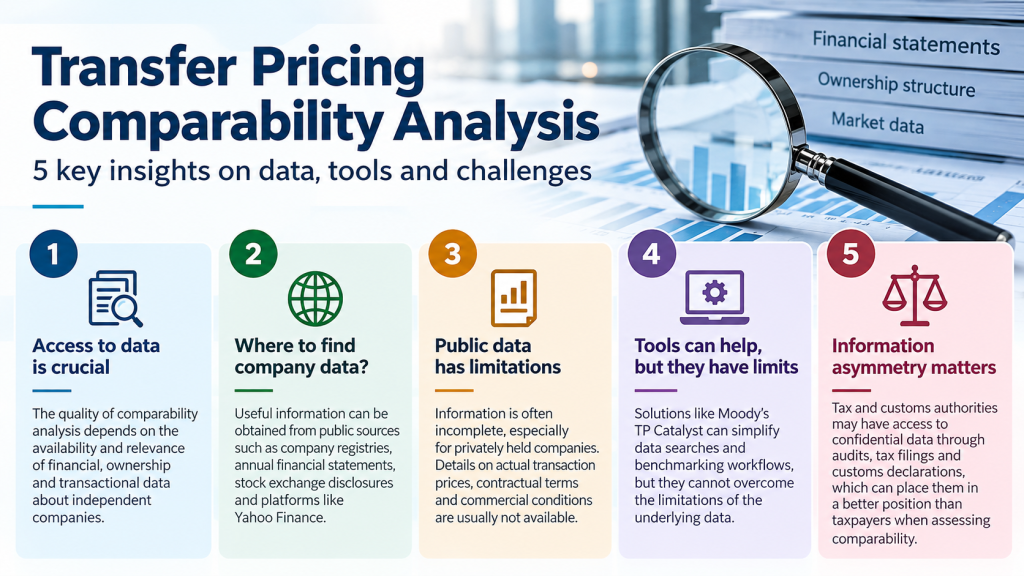
Analiza porównywalności cen transferowych

Analiza porównywalności cen transferowych: Dlaczego dostęp do danych jest ważniejszy niż narzędzia?

Analiza porównywalności cen transferowych wymaga dostępu do wiarygodnych danych finansowych i transakcyjnych. Sprawdź, gdzie szukać informacji o podmiotach niezależnych, jakie ograniczenia mają narzędzia takie jak Moody’s TP Catalyst oraz czy poufne dane porównawcze mogą być legalnie wykorzystywane w sporach z organami podatkowymi.
Analiza porównywalności cen transferowych: Dlaczego dostęp do danych jest ważniejszy niż narzędzia? Dowiedz się więcej »

Ryzyka cen transferowych – analiza transakcji między podmiotami powiązanymi, kontroli podatkowych, dokumentacji OECD i zarządzania ryzykiem

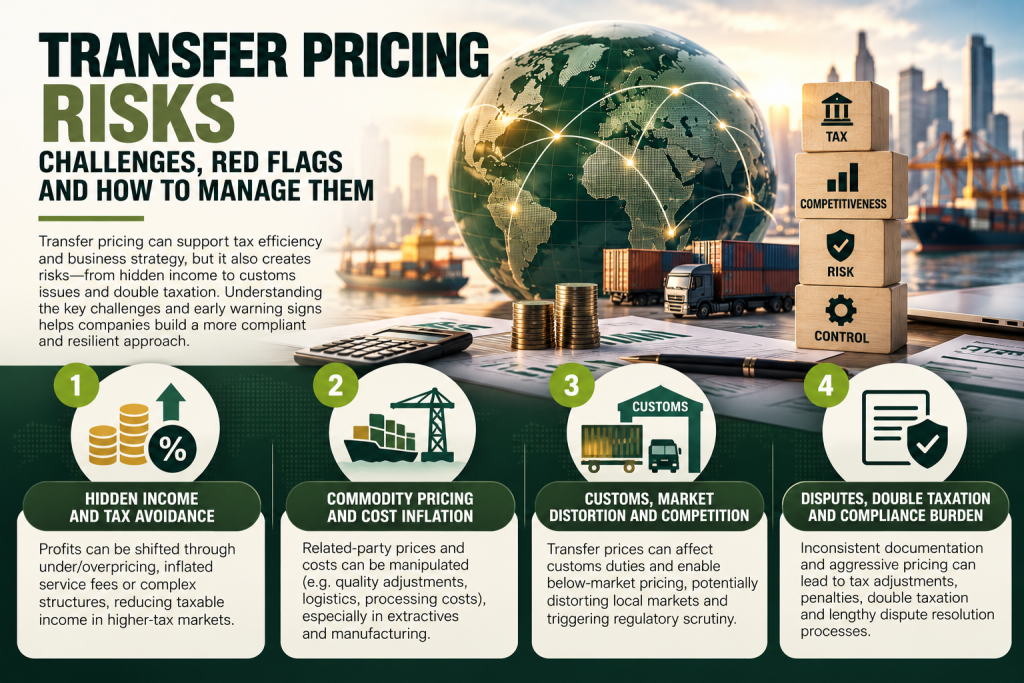
Ryzyka cen transferowych – kiedy rozliczenia wewnątrzgrupowe stają się problemem zarządczym?

Ryzyka cen transferowych wykraczają poza rozliczenia podatkowe i mogą obejmować cła, zarządzanie spółkami oraz przepływy pieniężne. Nieuzasadnione opłaty wewnątrzgrupowe, korekty cen surowców i trwałe straty spółek zależnych wymagają szczególnej uwagi. Sprawdź, jak zasada ceny rynkowej, dokumentacja, APA i procedura MAP pomagają ograniczać ryzyko regulacyjne.

Ryzyka cen transferowych – kiedy rozliczenia wewnątrzgrupowe stają się problemem zarządczym? Dowiedz się więcej »

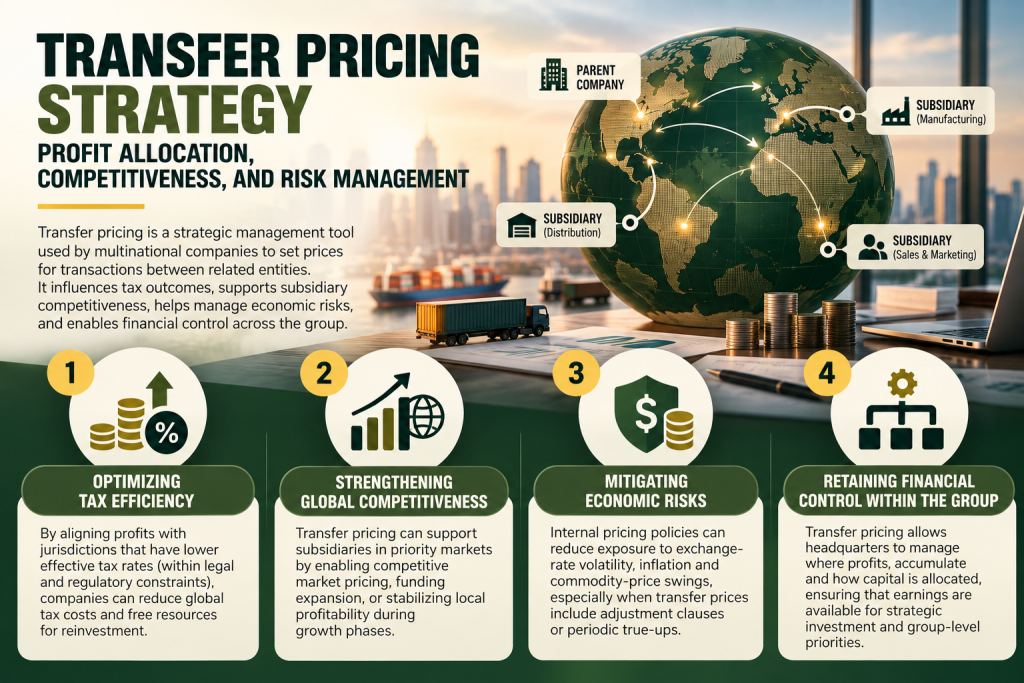
Strategia cen transferowych – alokacja zysków, zarządzanie ryzykiem, konkurencyjność spółek zależnych i zgodność z wytycznymi OECD

Strategia cen transferowych – alokacja zysków, konkurencyjność i zarządzanie ryzykiem

Strategia cen transferowych to nie tylko kwestia zgodności podatkowej, lecz także ważne narzędzie zarządzania międzynarodową grupą kapitałową. Ceny wewnątrzgrupowe wpływają na podział zysków, konkurencyjność spółek zależnych i alokację ryzyka. Dowiedz się, jak połączyć efektywność podatkową, zasadę ceny rynkowej i rzeczywistą działalność gospodarczą.

Strategia cen transferowych – alokacja zysków, konkurencyjność i zarządzanie ryzykiem Dowiedz się więcej »

Publiczne raportowanie CbCR – obowiązki podatkowe międzynarodowych grup kapitałowych w UE, próg 750 mln euro i sprawozdawczość iXBRL

Publiczne raportowanie CbCR – przewodnik po przejrzystości podatkowej w Unii Europejskiej

Publiczne raportowanie CbCR zmienia zasady przejrzystości podatkowej dużych grup międzynarodowych w Unii Europejskiej. Przedsiębiorstwa objęte regulacjami muszą ujawniać informacje o przychodach, zyskach, podatkach, zatrudnieniu i działalności w poszczególnych jurysdykcjach. Wyjaśniamy próg 750 mln euro, wymagania dyrektywy UE 2021/2101 oraz nowe standardy elektronicznego raportowania.

Publiczne raportowanie CbCR – przewodnik po przejrzystości podatkowej w Unii Europejskiej Dowiedz się więcej »

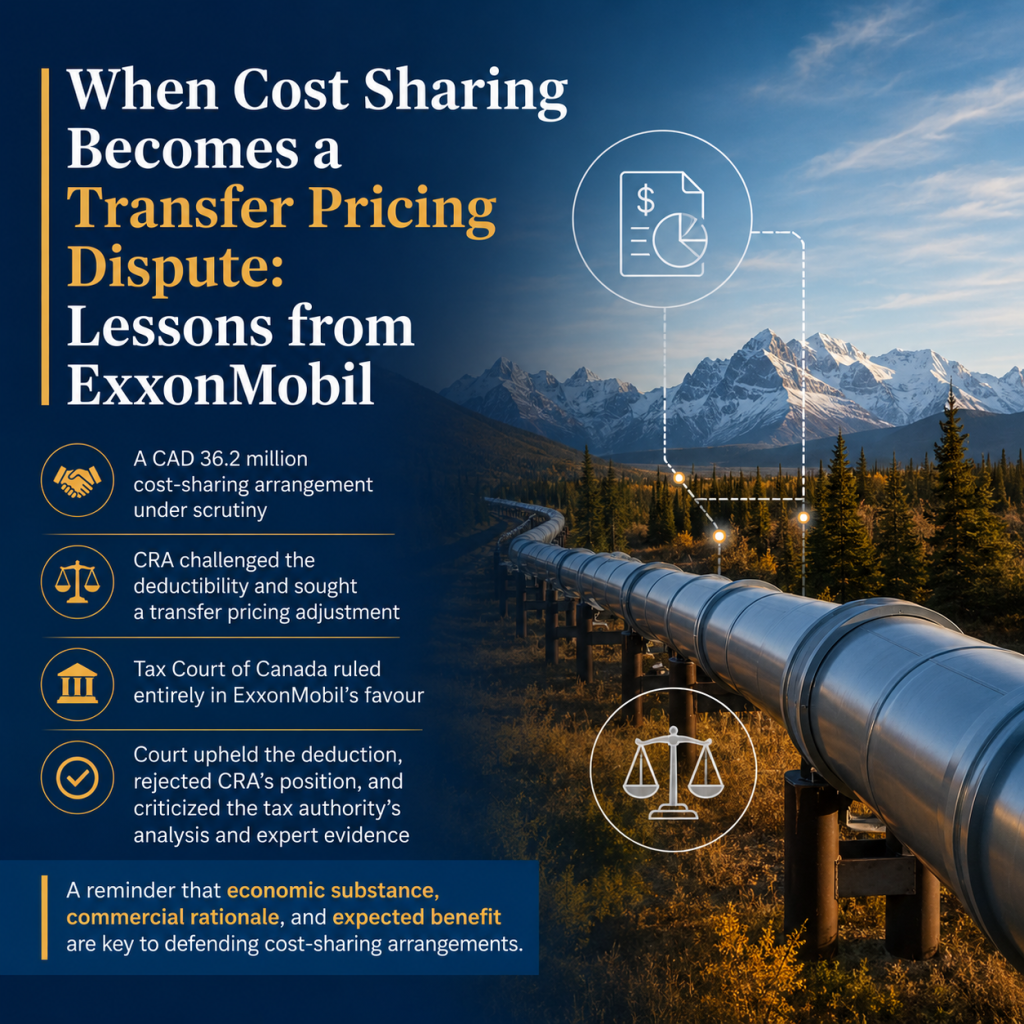
Ceny transferowe ExxonMobil – wyrok kanadyjskiego sądu podatkowego dotyczący podziału 36,2 mln CAD kosztów studium wykonalności gazociągu

Ceny transferowe ExxonMobil – kiedy podział kosztów prowadzi do sporu podatkowego?

Ceny transferowe ExxonMobil stały się przedmiotem ważnego sporu podatkowego dotyczącego podziału kosztów projektu gazociągu na Alasce. Kanadyjski sąd podatkowy utrzymał możliwość odliczenia 36,2 mln CAD, uznając rzeczywiste uzasadnienie biznesowe wydatków. Sprawa pokazuje, dlaczego dokumentacja, oczekiwane korzyści ekonomiczne i faktyczny przebieg działalności są kluczowe dla obrony rozliczeń wewnątrzgrupowych.

Ceny transferowe ExxonMobil – kiedy podział kosztów prowadzi do sporu podatkowego? Dowiedz się więcej »