Views

Poznaj eksperckie opinie, praktyczne analizy i niezależne spojrzenie na biznes, finanse, inwestycje, ekonomię oraz nowe technologie. Nasze artykuły omawiają ład korporacyjny, strategie inwestycyjne, rynki finansowe, ekonometrię, handel międzynarodowy, fuzje i przejęcia, venture capital, zmiany regulacyjne oraz rozwój oprogramowania. Analizujemy czynniki ekonomiczne, finansowe i strategiczne wpływające na decyzje biznesowe, możliwości rynkowe i długoterminowe budowanie wartości przedsiębiorstw.

Outsider Advisory oferuje również specjalistyczne doradztwo biznesowe i analizę inwestycji, a także korepetycje z metod ilościowych i programowania. Zapoznaj się z naszymi książkami i publikacjami, poznaj ofertę usług i odkryj praktyczne analizy wspierające świadome decyzje biznesowe, inwestycyjne i finansowe.

Planowanie sukcesji w firmie – przekazanie kierownictwa, przygotowanie następcy prezesa i ograniczanie ryzyka utraty kluczowych menedżerów

Planowanie sukcesji w firmie – kiedy zmiana kierownictwa staje się ryzykiem korporacyjnym?

Planowanie sukcesji w firmie to kluczowy element ładu korporacyjnego i zarządzania ryzykiem. Nieoczekiwane odejście prezesa lub innego ważnego menedżera może zakłócić strategię, osłabić zaufanie inwestorów i ujawnić nadmierną zależność organizacji od jednej osoby. Wyjaśniamy, jak przygotowanie awaryjnych następców, rozwój talentów i stały nadzór rady nadzorczej pomagają zachować ciągłość działania.
Planowanie sukcesji w firmie – kiedy zmiana kierownictwa staje się ryzykiem korporacyjnym? Dowiedz się więcej »

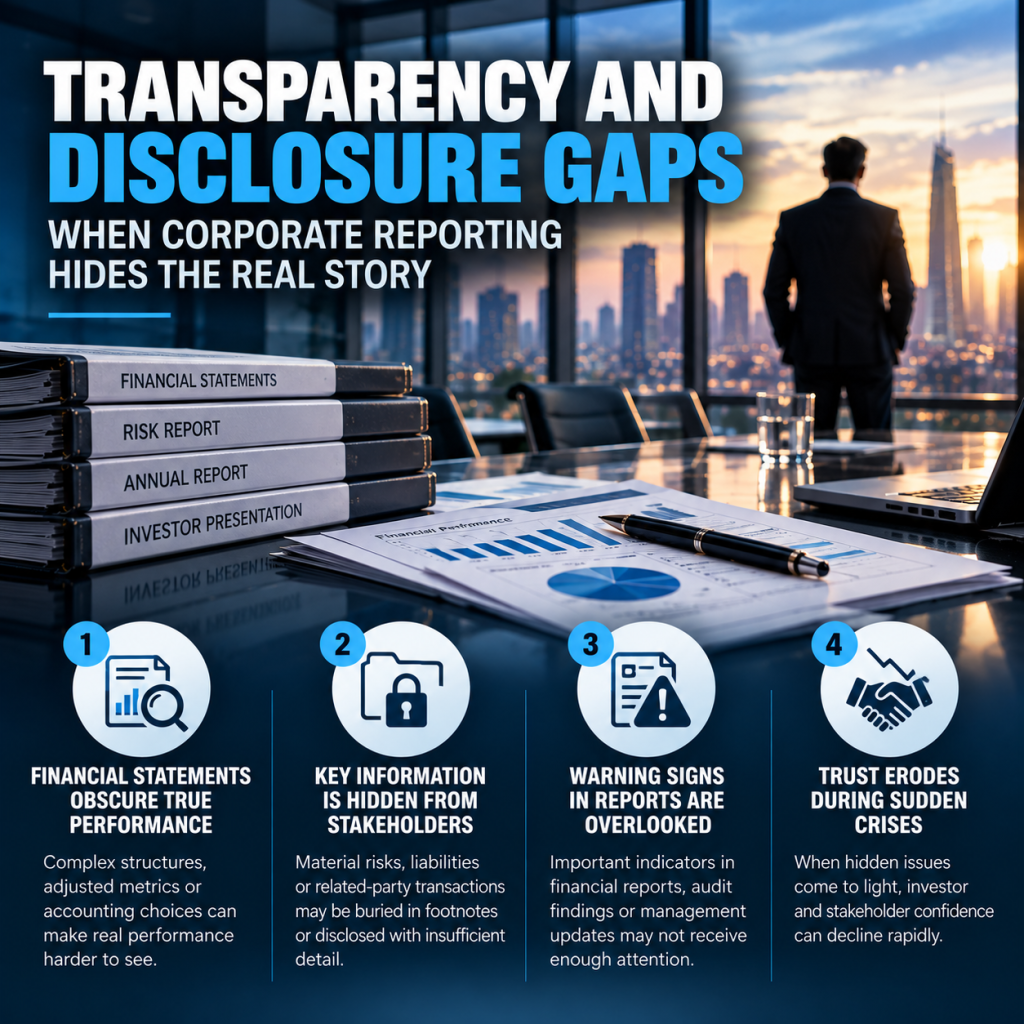
Transparentność raportowania finansowego – analiza sprawozdań, ujawnianie ryzyk, kontrola komitetu audytu i ochrona zaufania inwestorów

Transparentność raportowania finansowego – kiedy sprawozdania ukrywają rzeczywisty obraz spółki?

Transparentność raportowania finansowego wymaga czegoś więcej niż terminowej publikacji sprawozdań i formalnej zgodności z przepisami. Spółka może przedstawiać prawidłowe dane, a jednocześnie utrudniać inwestorom ocenę przepływów pieniężnych, zadłużenia i rzeczywistego ryzyka. Wyjaśniamy, jak selektywne ujawnianie informacji prowadzi do kryzysów zaufania oraz jak rady nadzorcze i komitety audytu mogą poprawiać jakość raportowania.

Transparentność raportowania finansowego – kiedy sprawozdania ukrywają rzeczywisty obraz spółki? Dowiedz się więcej »

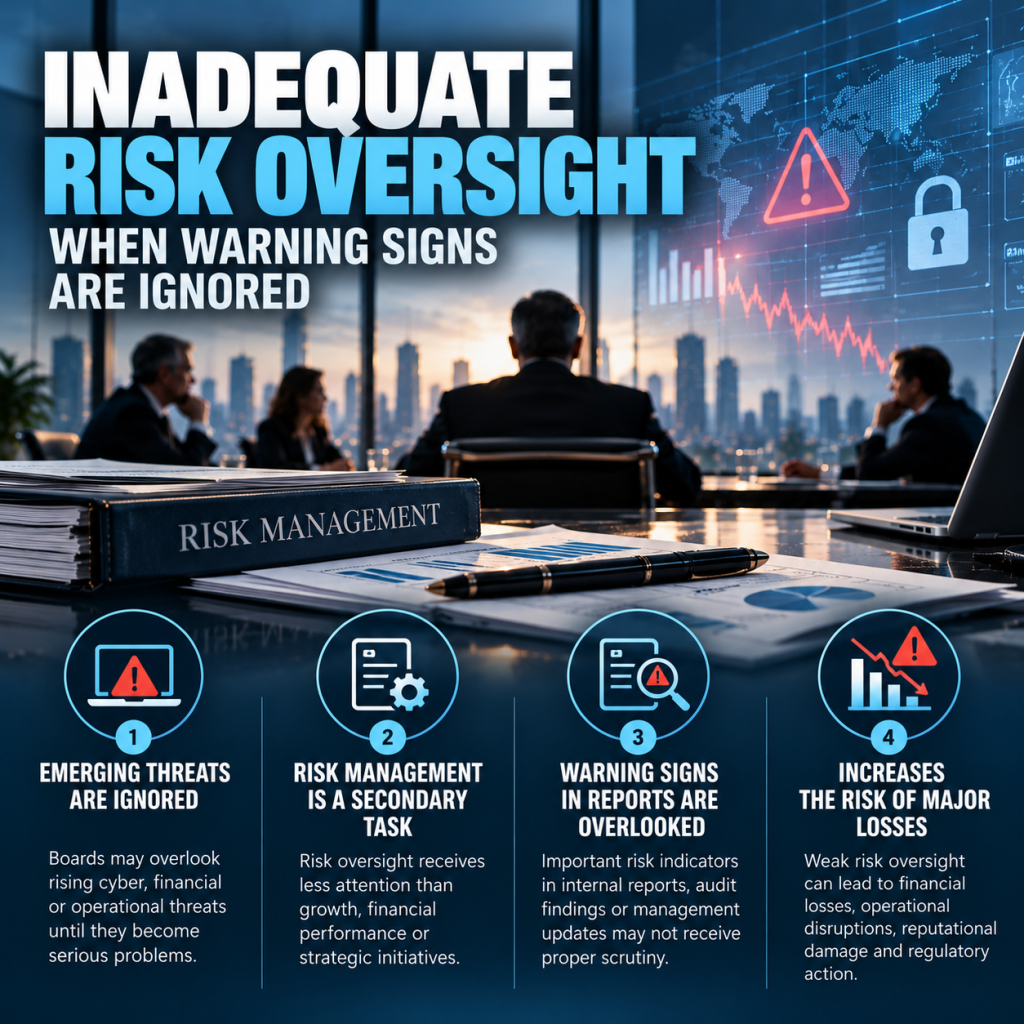
Nadzór nad ryzykiem w spółce – rada nadzorcza analizująca zagrożenia finansowe, cyberbezpieczeństwo, raporty ryzyka i sygnały ostrzegawcze

Nadzór nad ryzykiem w spółce – kiedy rada nadzorcza ignoruje sygnały ostrzegawcze?

Nadzór nad ryzykiem w spółce nie polega na przewidywaniu każdego kryzysu, lecz na odpowiednio wczesnym rozpoznawaniu istotnych zagrożeń. Słabe mechanizmy kontroli, ignorowane sygnały ostrzegawcze i marginalizowanie funkcji zarządzania ryzykiem mogą sprawić, że rada nadzorcza zareaguje dopiero po wystąpieniu poważnych strat. Wyjaśniamy, jak analiza scenariuszowa, niezależne raportowanie, testy warunków skrajnych i skuteczna eskalacja wspierają odporność przedsiębiorstwa.

Nadzór nad ryzykiem w spółce – kiedy rada nadzorcza ignoruje sygnały ostrzegawcze? Dowiedz się więcej »

Wynagrodzenia kadry zarządzającej – analiza premii menedżerskich, opcji na akcje i długoterminowych zachęt finansowych przez radę nadzorczą

Wynagrodzenia kadry zarządzającej – kiedy system premiowy nagradza niewłaściwe wyniki?

Wynagrodzenia kadry zarządzającej powinny motywować menedżerów do trwałego zwiększania wartości przedsiębiorstwa. Źle zaprojektowane premie i programy akcyjne mogą jednak nagradzać krótkoterminowy wzrost kursu, nadmierne ryzyko oraz ograniczanie inwestycji potrzebnych w przyszłości. Wyjaśniamy, jak komitety ds. wynagrodzeń mogą wykorzystać dłuższe okresy nabywania uprawnień, odpowiednie mierniki wyników i mechanizmy odzyskiwania premii, aby lepiej chronić interes akcjonariuszy.

Wynagrodzenia kadry zarządzającej – kiedy system premiowy nagradza niewłaściwe wyniki? Dowiedz się więcej »

Niezależność rady nadzorczej – członkowie rady analizujący decyzje zarządu, konflikty interesów i skuteczność nadzoru korporacyjnego

Niezależność rady nadzorczej – kiedy nadzór nad zarządem przestaje działać?

Niezależność rady nadzorczej jest podstawą skutecznej kontroli zarządu i ochrony interesów akcjonariuszy. Powiązania osobiste, zawodowe i finansowe mogą sprawić, że formalnie niezależni członkowie rady nie będą skłonni kwestionować decyzji wpływowego prezesa. Wyjaśniamy, jak rozpoznawać pozorną niezależność, ograniczać myślenie grupowe i budować organy nadzorcze zdolne do podejmowania trudnych decyzji.

Niezależność rady nadzorczej – kiedy nadzór nad zarządem przestaje działać? Dowiedz się więcej »

Upadek Binary Capital – analiza kryzysu reputacyjnego funduszu venture capital, zarzutów wobec Justina Caldbecka i przejęcia zarządzania portfelem przez Lerer Hippeau

Upadek Binary Capital – jak niekontrolowana władza i zarzuty nadużyć doprowadziły do kryzysu funduszu VC?

Upadek Binary Capital pokazuje, że fundusz venture capital może stracić zdolność działania, nawet jeśli jego portfel inwestycyjny zachowuje wartość. Zarzuty niewłaściwego zachowania wobec współzałożyciela Justina Caldbecka uruchomiły w 2017 roku kryzys przywództwa, reputacji i zaufania inwestorów. Analizujemy, jak ryzyko związane z kluczowymi partnerami, słabości ładu korporacyjnego i mechanizmy zmiany zarządzającego wpływają na bezpieczeństwo kapitału.

Upadek Binary Capital – jak niekontrolowana władza i zarzuty nadużyć doprowadziły do kryzysu funduszu VC? Dowiedz się więcej »

Upadek Amaranth Advisors – kryzys funduszu hedgingowego w 2006 roku, kontrakty terminowe na gaz ziemny, dźwignia finansowa i ryzyko płynności

Upadek Amaranth Advisors – kiedy strategia inwestycyjna staje się spekulacją?

Upadek Amaranth Advisors pokazuje, jak dochodowa strategia inwestycyjna może przekształcić się w zagrożenie dla całego funduszu hedgingowego. We wrześniu 2006 roku ogromne pozycje na rynku gazu ziemnego doprowadziły do strat przekraczających 6 mld USD. Analizujemy rolę Briana Huntera, dźwigni finansowej, koncentracji portfela, ograniczonej płynności i nieskutecznego nadzoru nad ryzykiem.

Upadek Amaranth Advisors – kiedy strategia inwestycyjna staje się spekulacją? Dowiedz się więcej »

Upadek funduszu Abraaj – jak błędy w zarządzaniu zniszczyły zaufanie inwestorów

Upadek funduszu Abraaj – jak błędy w zarządzaniu zniszczyły zaufanie inwestorów

Upadek funduszu Abraaj Group pokazuje, że prestiż inwestorów i atrakcyjna strategia nie zastąpią skutecznej kontroli nad powierzonym kapitałem. Firma zarządzająca aktywami o wartości ponad 13 mld USD pogrążyła się w kryzysie płynności, nieprawidłowościach dotyczących pieniędzy inwestorów i problemach ładu korporacyjnego. Analizujemy ustalenia regulatorów, odpowiedzialność kierownictwa oraz wnioski dla due diligence funduszy private equity.

Upadek funduszu Abraaj – jak błędy w zarządzaniu zniszczyły zaufanie inwestorów Dowiedz się więcej »

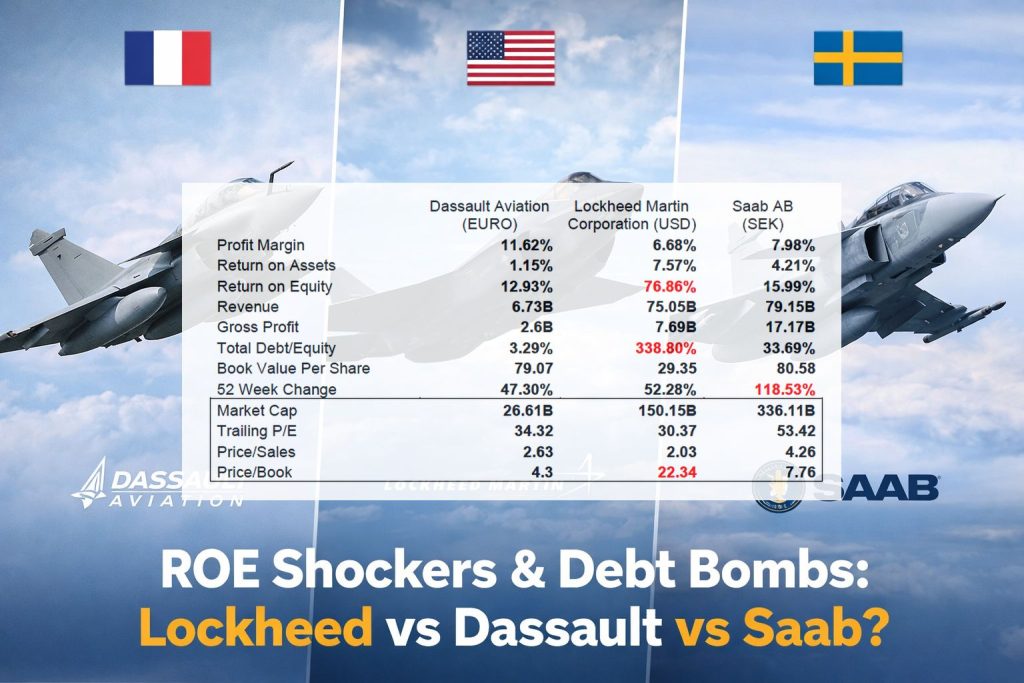
ROE Lockheed Martin – porównanie rentowności kapitału własnego, zadłużenia i wyników finansowych Lockheed Martin, Dassault Aviation oraz Saab

ROE Lockheed Martin – czy wyjątkowo wysoka rentowność wynika z zadłużenia?

ROE Lockheed Martin osiągnęło około 77% w 2025 roku, ale tak wysoki wynik wynika częściowo z niewielkiego kapitału własnego i znacznego zadłużenia. Porównanie z Dassault Aviation i Saab pokazuje, dlaczego inwestorzy powinni analizować także marże, przepływy pieniężne i strukturę finansowania. Dowiedz się, jak analiza DuPonta pomaga ocenić rzeczywistą rentowność spółek zbrojeniowych.

ROE Lockheed Martin – czy wyjątkowo wysoka rentowność wynika z zadłużenia? Dowiedz się więcej »

Publiczne raportowanie CbCR – obowiązki podatkowe międzynarodowych grup kapitałowych w UE, próg 750 mln euro i sprawozdawczość iXBRL

Publiczne raportowanie CbCR – przewodnik po przejrzystości podatkowej w Unii Europejskiej

Publiczne raportowanie CbCR zmienia zasady przejrzystości podatkowej dużych grup międzynarodowych w Unii Europejskiej. Przedsiębiorstwa objęte regulacjami muszą ujawniać informacje o przychodach, zyskach, podatkach, zatrudnieniu i działalności w poszczególnych jurysdykcjach. Wyjaśniamy próg 750 mln euro, wymagania dyrektywy UE 2021/2101 oraz nowe standardy elektronicznego raportowania.

Publiczne raportowanie CbCR – przewodnik po przejrzystości podatkowej w Unii Europejskiej Dowiedz się więcej »