2026-09-29

Ryzyka cen transferowych – analiza transakcji między podmiotami powiązanymi, kontroli podatkowych, dokumentacji OECD i zarządzania ryzykiem

Ryzyka cen transferowych – kiedy rozliczenia wewnątrzgrupowe stają się problemem zarządczym?

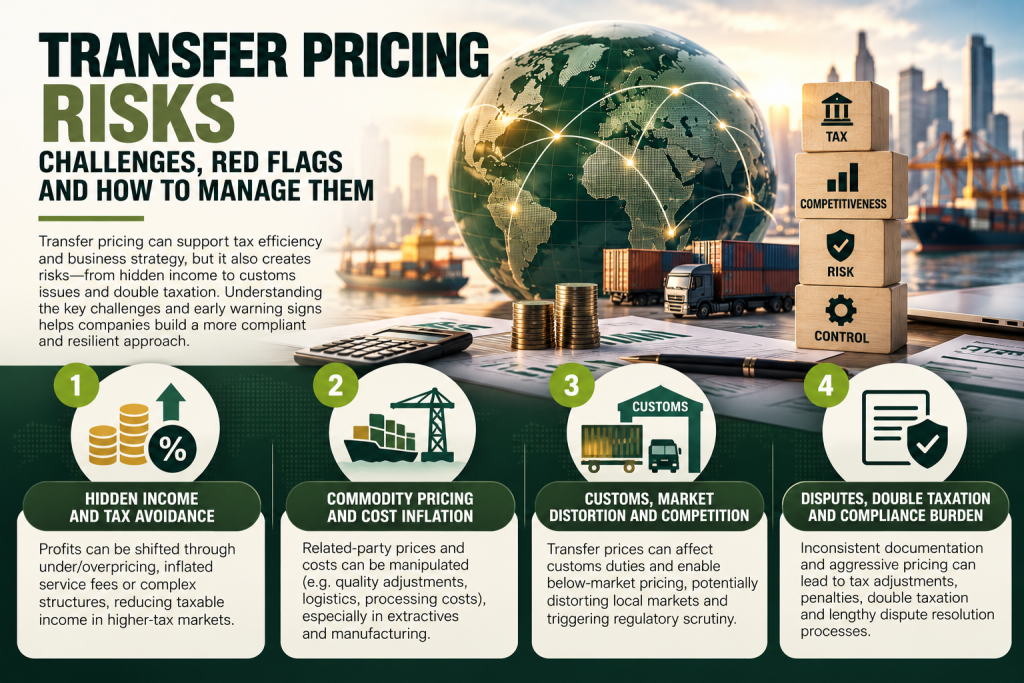
Ryzyka cen transferowych wykraczają poza rozliczenia podatkowe i mogą obejmować cła, zarządzanie spółkami oraz przepływy pieniężne. Nieuzasadnione opłaty wewnątrzgrupowe, korekty cen surowców i trwałe straty spółek zależnych wymagają szczególnej uwagi. Sprawdź, jak zasada ceny rynkowej, dokumentacja, APA i procedura MAP pomagają ograniczać ryzyko regulacyjne.
Ryzyka cen transferowych – kiedy rozliczenia wewnątrzgrupowe stają się problemem zarządczym? Dowiedz się więcej »

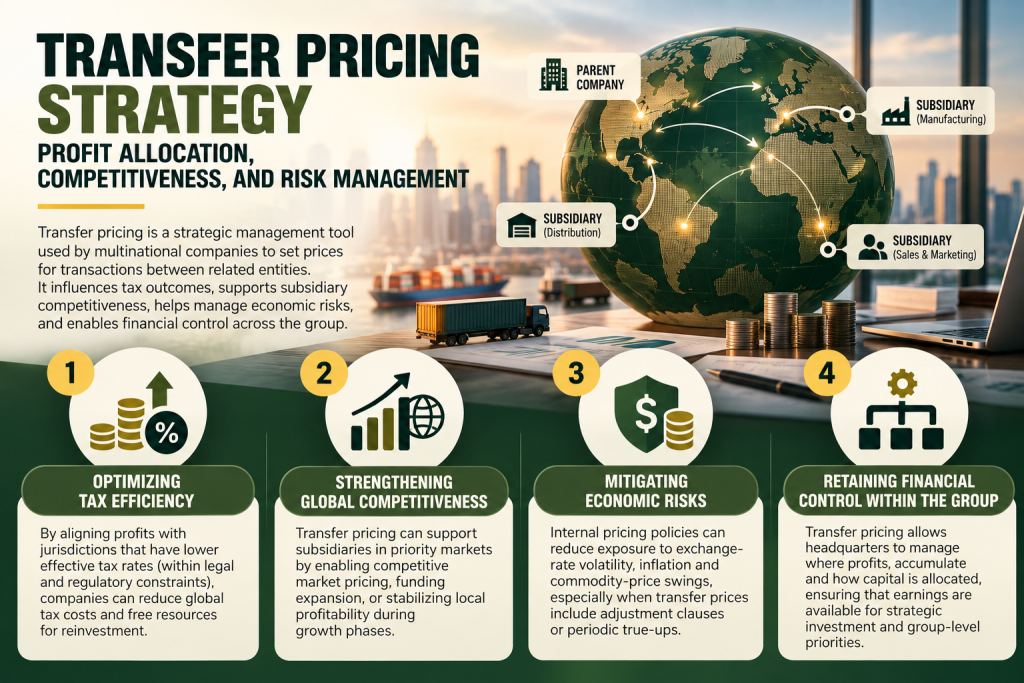
Strategia cen transferowych – alokacja zysków, zarządzanie ryzykiem, konkurencyjność spółek zależnych i zgodność z wytycznymi OECD

Strategia cen transferowych – alokacja zysków, konkurencyjność i zarządzanie ryzykiem

Strategia cen transferowych to nie tylko kwestia zgodności podatkowej, lecz także ważne narzędzie zarządzania międzynarodową grupą kapitałową. Ceny wewnątrzgrupowe wpływają na podział zysków, konkurencyjność spółek zależnych i alokację ryzyka. Dowiedz się, jak połączyć efektywność podatkową, zasadę ceny rynkowej i rzeczywistą działalność gospodarczą.

Strategia cen transferowych – alokacja zysków, konkurencyjność i zarządzanie ryzykiem Dowiedz się więcej »

Konflikty w joint venture – zarządzanie współpracą partnerów zagranicznych i lokalnych, podział kontroli oraz zapobieganie sporom między wspólnikami

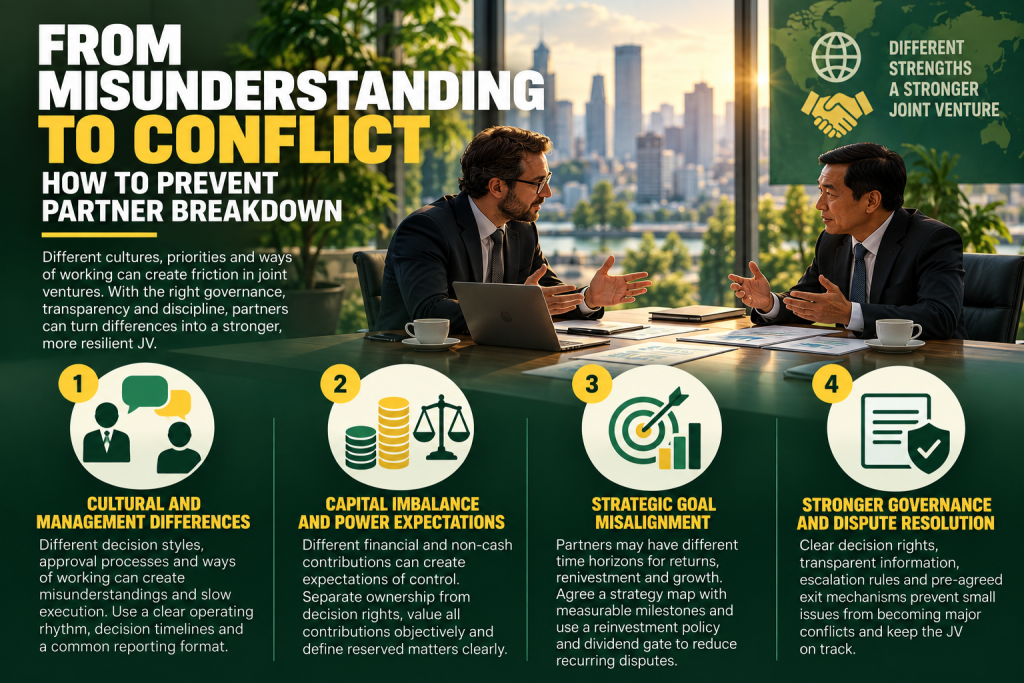
Konflikty w joint venture – od nieporozumień do rozpadu współpracy między partnerami

Konflikty w joint venture często zaczynają się od drobnych nieporozumień dotyczących decyzji, kontroli i wyników finansowych. Różnice kulturowe, odmienne cele inwestycyjne i niejasny podział odpowiedzialności mogą stopniowo osłabiać współpracę między partnerem zagranicznym a lokalnym. Wyjaśniamy, jak przejrzysty ład korporacyjny, wspólne wskaźniki KPI, obiektywne zasady finansowe i mechanizmy rozstrzygania sporów pomagają zapobiegać rozpadowi joint venture.

Konflikty w joint venture – od nieporozumień do rozpadu współpracy między partnerami Dowiedz się więcej »

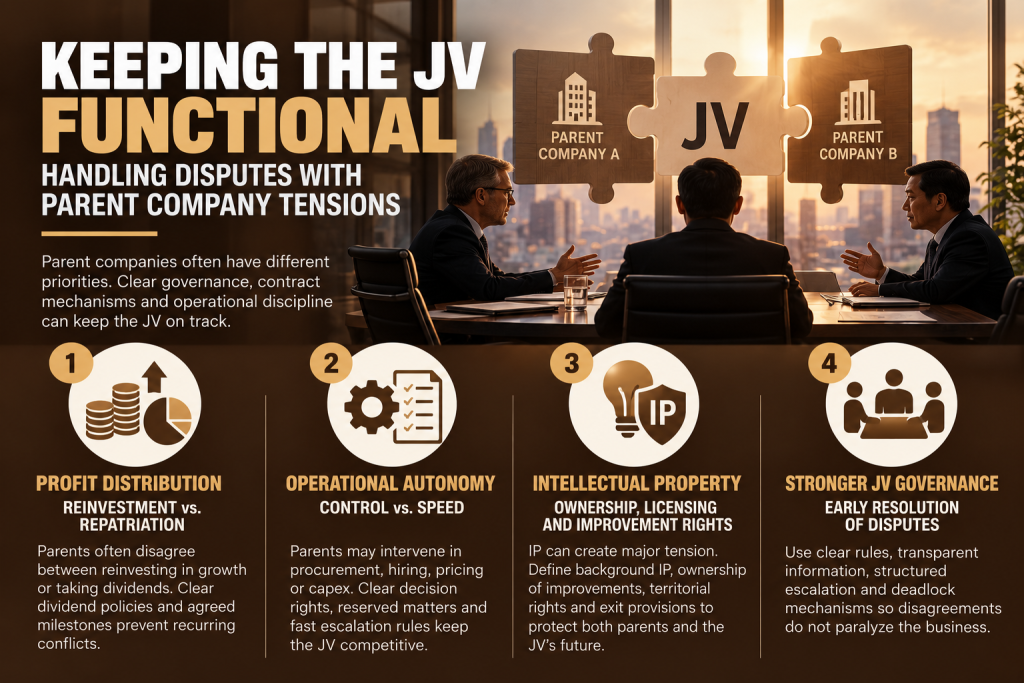
Konflikty między wspólnikami joint venture – spory o podział zysków, autonomię zarządu, własność intelektualną i kontrolę nad wspólną spółką

Konflikty między wspólnikami joint venture – jak utrzymać sprawność wspólnego przedsiębiorstwa?

Konflikty między wspólnikami joint venture nie muszą prowadzić do niepowodzenia wspólnego przedsięwzięcia. Problem pojawia się wtedy, gdy spory o dywidendy, kontrolę operacyjną, własność intelektualną i strategię zaczynają paraliżować działalność spółki. Wyjaśniamy, jak obiektywne zasady finansowe, jasny podział kompetencji oraz procedury eskalacji i rozwiązywania impasów pomagają utrzymać sprawność joint venture.

Konflikty między wspólnikami joint venture – jak utrzymać sprawność wspólnego przedsiębiorstwa? Dowiedz się więcej »

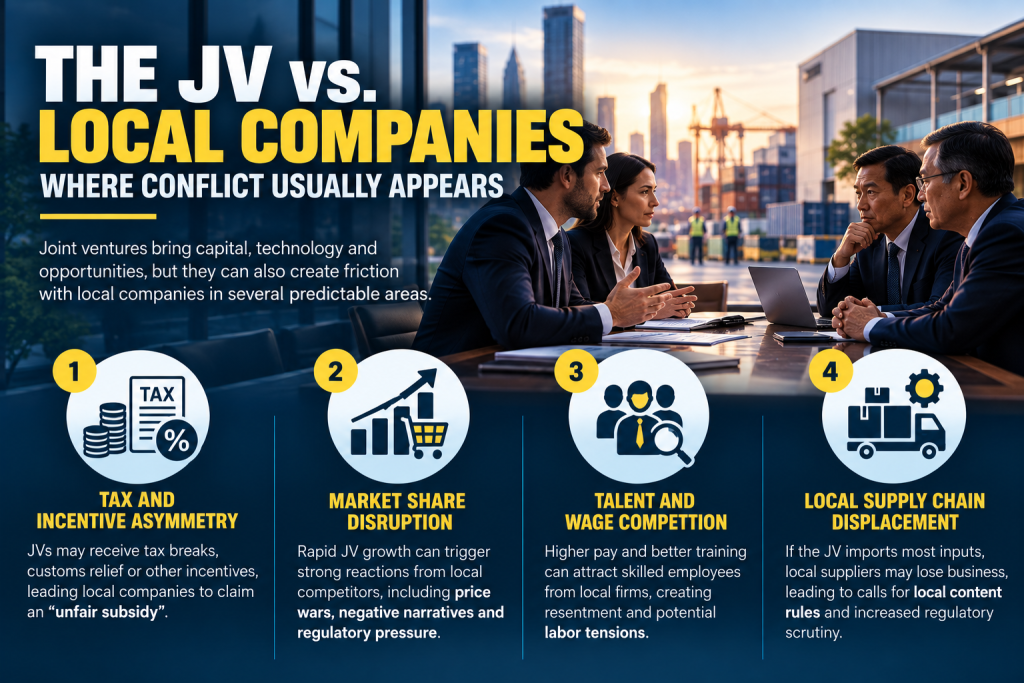
Joint venture a lokalna konkurencja – konflikty zagranicznych inwestorów z krajowymi firmami dotyczące ulg podatkowych, pracowników i łańcuchów dostaw

Joint venture a lokalna konkurencja – gdzie najczęściej pojawiają się konflikty?

Joint venture a lokalna konkurencja to relacja, w której przewagi zagranicznego inwestora mogą prowadzić do napięć wykraczających poza zwykłą rywalizację rynkową. Ulgi podatkowe, szybki wzrost udziału w rynku, wyższe wynagrodzenia i korzystanie z zagranicznych dostawców mogą wywoływać sprzeciw krajowych przedsiębiorstw. Wyjaśniamy, jak JV może ograniczać ryzyko regulacyjne i reputacyjne, rozwijając lokalne kompetencje, dostawców i trwałe źródła konkurencyjności.

Joint venture a lokalna konkurencja – gdzie najczęściej pojawiają się konflikty? Dowiedz się więcej »

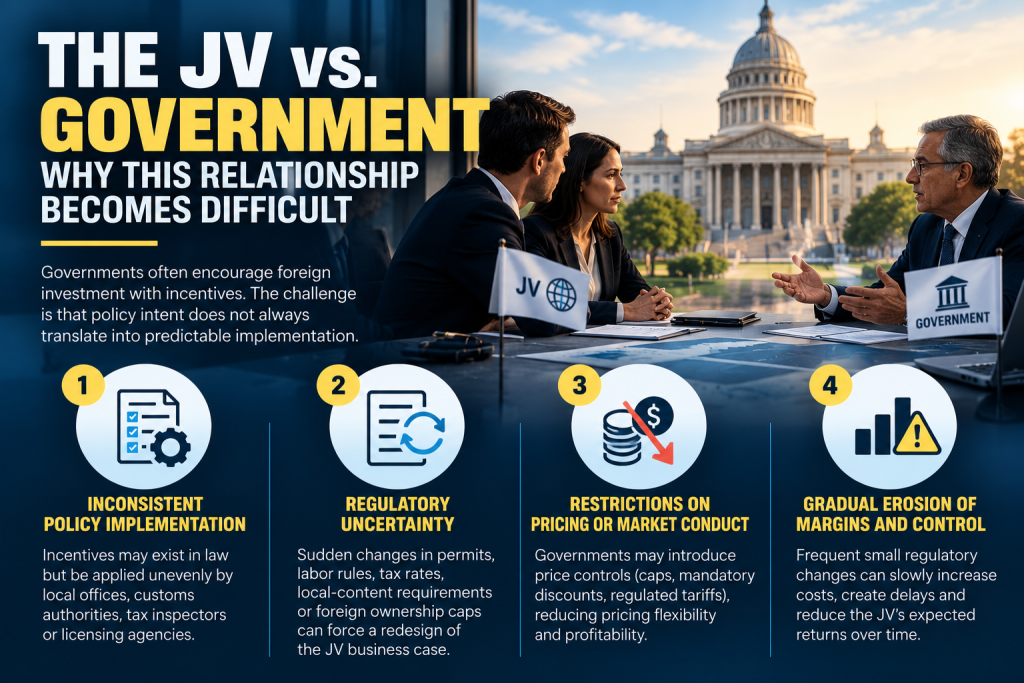
Joint venture a ryzyko regulacyjne – wpływ decyzji administracji, ulg podatkowych, zmian przepisów i kontroli cen na zagraniczne inwestycje

Joint venture a ryzyko regulacyjne – dlaczego relacje z administracją bywają trudne?

Joint venture a ryzyko regulacyjne to zagadnienie wykraczające poza samą zgodność działalności z przepisami. Niespójne stosowanie ulg podatkowych, zmiany zasad własności zagranicznej i ograniczenia cen mogą stopniowo podważać opłacalność wspólnego przedsięwzięcia. Wyjaśniamy, jak analiza scenariuszowa, odpowiednie postanowienia umowne i monitorowanie wpływu regulacji na wyniki finansowe pomagają chronić inwestycję.

Joint venture a ryzyko regulacyjne – dlaczego relacje z administracją bywają trudne? Dowiedz się więcej »

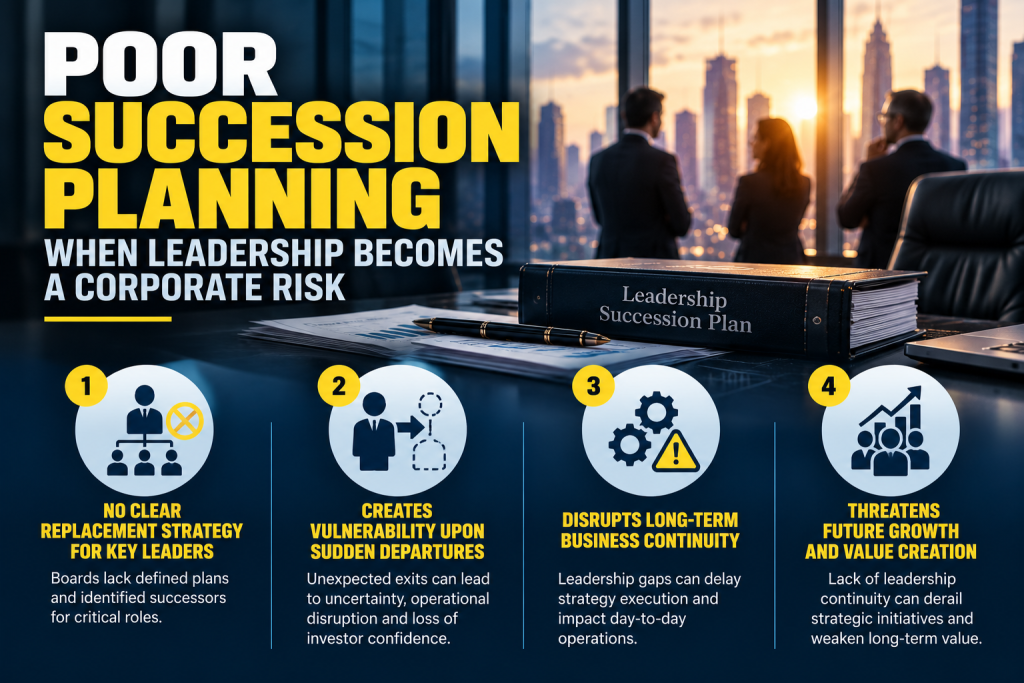
Planowanie sukcesji w firmie – przekazanie kierownictwa, przygotowanie następcy prezesa i ograniczanie ryzyka utraty kluczowych menedżerów

Planowanie sukcesji w firmie – kiedy zmiana kierownictwa staje się ryzykiem korporacyjnym?

Planowanie sukcesji w firmie to kluczowy element ładu korporacyjnego i zarządzania ryzykiem. Nieoczekiwane odejście prezesa lub innego ważnego menedżera może zakłócić strategię, osłabić zaufanie inwestorów i ujawnić nadmierną zależność organizacji od jednej osoby. Wyjaśniamy, jak przygotowanie awaryjnych następców, rozwój talentów i stały nadzór rady nadzorczej pomagają zachować ciągłość działania.

Planowanie sukcesji w firmie – kiedy zmiana kierownictwa staje się ryzykiem korporacyjnym? Dowiedz się więcej »

Transparentność raportowania finansowego – analiza sprawozdań, ujawnianie ryzyk, kontrola komitetu audytu i ochrona zaufania inwestorów

Transparentność raportowania finansowego – kiedy sprawozdania ukrywają rzeczywisty obraz spółki?

Transparentność raportowania finansowego wymaga czegoś więcej niż terminowej publikacji sprawozdań i formalnej zgodności z przepisami. Spółka może przedstawiać prawidłowe dane, a jednocześnie utrudniać inwestorom ocenę przepływów pieniężnych, zadłużenia i rzeczywistego ryzyka. Wyjaśniamy, jak selektywne ujawnianie informacji prowadzi do kryzysów zaufania oraz jak rady nadzorcze i komitety audytu mogą poprawiać jakość raportowania.

Transparentność raportowania finansowego – kiedy sprawozdania ukrywają rzeczywisty obraz spółki? Dowiedz się więcej »

Nadzór nad ryzykiem w spółce – rada nadzorcza analizująca zagrożenia finansowe, cyberbezpieczeństwo, raporty ryzyka i sygnały ostrzegawcze

Nadzór nad ryzykiem w spółce – kiedy rada nadzorcza ignoruje sygnały ostrzegawcze?

Nadzór nad ryzykiem w spółce nie polega na przewidywaniu każdego kryzysu, lecz na odpowiednio wczesnym rozpoznawaniu istotnych zagrożeń. Słabe mechanizmy kontroli, ignorowane sygnały ostrzegawcze i marginalizowanie funkcji zarządzania ryzykiem mogą sprawić, że rada nadzorcza zareaguje dopiero po wystąpieniu poważnych strat. Wyjaśniamy, jak analiza scenariuszowa, niezależne raportowanie, testy warunków skrajnych i skuteczna eskalacja wspierają odporność przedsiębiorstwa.

Nadzór nad ryzykiem w spółce – kiedy rada nadzorcza ignoruje sygnały ostrzegawcze? Dowiedz się więcej »

Wynagrodzenia kadry zarządzającej – analiza premii menedżerskich, opcji na akcje i długoterminowych zachęt finansowych przez radę nadzorczą

Wynagrodzenia kadry zarządzającej – kiedy system premiowy nagradza niewłaściwe wyniki?

Wynagrodzenia kadry zarządzającej powinny motywować menedżerów do trwałego zwiększania wartości przedsiębiorstwa. Źle zaprojektowane premie i programy akcyjne mogą jednak nagradzać krótkoterminowy wzrost kursu, nadmierne ryzyko oraz ograniczanie inwestycji potrzebnych w przyszłości. Wyjaśniamy, jak komitety ds. wynagrodzeń mogą wykorzystać dłuższe okresy nabywania uprawnień, odpowiednie mierniki wyników i mechanizmy odzyskiwania premii, aby lepiej chronić interes akcjonariuszy.

Wynagrodzenia kadry zarządzającej – kiedy system premiowy nagradza niewłaściwe wyniki? Dowiedz się więcej »